3. 风险贡献原理
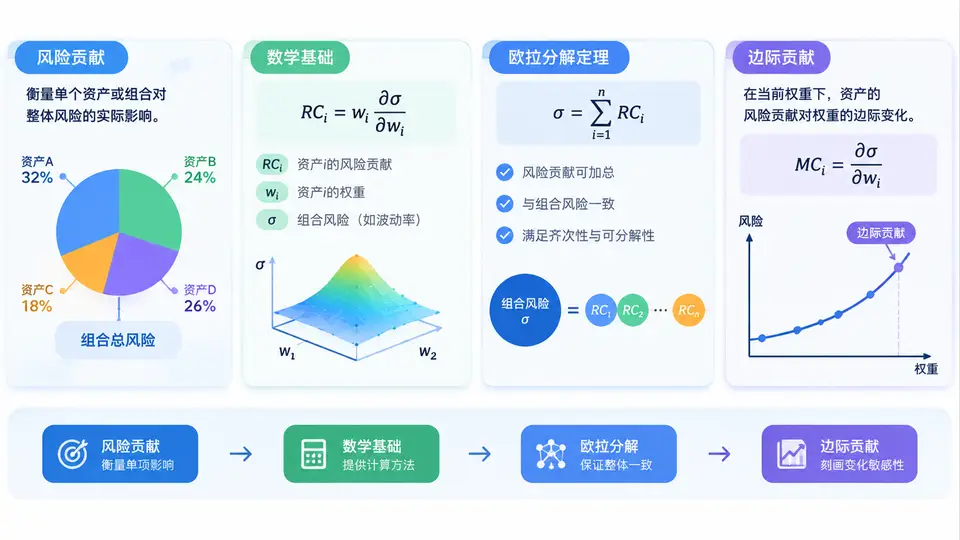
在信贷组合管理中,我们经常面对一个看似简单却极易被误解的问题:某笔贷款或某个行业敞口,究竟给整个组合带来了多少风险?如果只是把单笔贷款的违约概率或敞口金额拿出来看,得到的只是“孤立风险”,而不是“组合风险贡献”。风险贡献要回答的是:在组合已经分散化、存在相关性的前提下,每个头寸对组合整体风险指标的边际影响是多少。理解这一点,是后续进行风险预算、限额分配和定价补偿的前提。
一、风险贡献的定义:从孤立风险到组合风险
设组合包含 n 个头寸,权重向量为 w = (w₁, w₂, …, wₙ),组合风险度量记为 R(w),通常取组合标准差、VaR 或 ES。第 i 个头寸的风险贡献 RCᵢ 定义为组合风险对该头寸权重的偏导数乘以权重:
RC_i = w_i × ∂R(w) / ∂w_i这个定义的关键在于“偏导数”三个字。它衡量的是:当第 i 个头寸的权重发生微小变化时,组合风险会变化多少。乘以 wᵢ 之后,RCᵢ 具有可加性,即所有头寸的风险贡献之和等于组合总风险:
Σ RC_i = R(w)这就是风险贡献最重要的性质——完全分解。它意味着组合风险可以被“无剩余、无重复”地分摊到每个头寸上。与之相对,如果只看单笔贷款的独立标准差,加总后通常会大于组合风险,因为忽略了分散化效应;而风险贡献则把分散化效应内化到了每个头寸的边际影响中。
核心直觉:风险贡献不是“这笔贷款自己有多危险”,而是“这笔贷款在组合中多危险”。一笔高违约概率但与其他资产负相关的贷款,其风险贡献可能低于一笔低违约概率但与其他资产高度正相关的贷款。
二、数学基础:偏导数、齐次性与欧拉定理
风险贡献之所以具有可加性,并非偶然,而是来自风险度量 R(w) 的数学性质。在信贷组合中,常用的风险度量(标准差、VaR、ES)通常满足一阶齐次性:
R(c × w) = c × R(w),对任意 c > 0一阶齐次性的含义是:如果将所有头寸等比例放大,组合风险也同比例放大。这符合直觉——规模翻倍,风险翻倍。对于一阶齐次且可微的函数,欧拉齐次函数定理给出:
R(w) = Σ w_i × ∂R(w) / ∂w_i这正是风险贡献可加性的数学根源。欧拉分解定理告诉我们:只要风险度量满足一阶齐次性,就一定能得到一组可加的风险贡献。因此,风险贡献不是人为构造的分配规则,而是齐次风险度量的内在结构。
需要特别注意的是,VaR 在一般情况下不满足一阶齐次性,因为 VaR 关注的是分位数,缩放组合时分位数不一定线性缩放。而 ES(期望损失)和标准差则满足一阶齐次性,因此在实际操作中,ES 和标准差的风险贡献分解更为稳健。这也是巴塞尔框架下逐步从 VaR 转向 ES 的原因之一。
三、欧拉分解与边际贡献的关系
边际贡献(Marginal Contribution)与风险贡献经常被混用,但二者有明确区别。边际贡献通常指偏导数本身:
MC_i = ∂R(w) / ∂w_i它表示第 i 个头寸权重增加一单位时,组合风险增加多少。而风险贡献是边际贡献与权重的乘积:
RC_i = w_i × MC_i因此,欧拉分解定理可以写成:
R(w) = Σ w_i × MC_i = Σ RC_i这个关系说明:边际贡献是“单位权重变化的风险影响”,风险贡献是“当前权重下的总风险分摊”。在实务中,边际贡献常用于回答“如果我再增加一笔敞口,组合风险会上升多少”,而风险贡献用于回答“当前组合风险中,这个头寸占了多少”。两者互为补充,但不可混为一谈。
| 概念 | 公式 | 回答的问题 | 是否可加 |
|---|---|---|---|
| 孤立风险 | σᵢ | 该头寸单独有多危险 | 否 |
| 边际贡献 MCᵢ | ∂R/∂wᵢ | 增加一单位权重的风险影响 | 否 |
| 风险贡献 RCᵢ | wᵢ × ∂R/∂wᵢ | 当前组合风险中该头寸占多少 | 是,ΣRCᵢ = R |
四、案例与场景:两笔贷款的风险贡献计算
假设组合中有两笔贷款 A 和 B,权重各为 50%,违约损失率下的损失波动分别为 σ_A = 10%,σ_B = 15%,相关系数 ρ = 0.3。组合标准差为:
σ_p = sqrt(w_A²σ_A² + w_B²σ_B² + 2w_Aw_Bρσ_Aσ_B)
    = sqrt(0.25×0.01 + 0.25×0.0225 + 2×0.25×0.3×0.1×0.15)
    = sqrt(0.0025 + 0.005625 + 0.00225)
    = sqrt(0.010375) ≈ 10.19%
计算边际贡献:
∂σ_p/∂w_A = (w_Aσ_A² + w_Bρσ_Aσ_B) / σ_p
           = (0.5×0.01 + 0.5×0.3×0.1×0.15) / 0.1019
           ≈ (0.005 + 0.00225) / 0.1019 ≈ 7.12%

∂σ_p/∂w_B = (w_Bσ_B² + w_Aρσ_Aσ_B) / σ_p
           = (0.5×0.0225 + 0.5×0.3×0.1×0.15) / 0.1019
           ≈ (0.01125 + 0.00225) / 0.1019 ≈ 13.25%
风险贡献为:
RC_A = 0.5 × 7.12% ≈ 3.56%
RC_B = 0.5 × 13.25% ≈ 6.63%
RC_A + RC_B ≈ 10.19% = σ_p
可以看到,虽然两笔贷款权重相同,但 B 的风险贡献几乎是 A 的两倍。原因在于 B 的独立波动更大,且与 A 的相关性使其在组合中的边际影响更强。如果仅按权重分配风险预算,A 会被高估、B 会被低估。这正是风险贡献在风险预算中的价值。
实务提示:在信贷组合中,风险贡献常被用于设定行业限额、区域限额和客户限额。一个常见的做法是:先确定组合总风险预算,再按风险贡献比例分配各维度的限额,而不是按敞口金额平均分配。
五、常见误区与复盘
- 误区一:把风险贡献等同于违约概率。违约概率只反映单笔贷款的孤立风险,风险贡献还取决于敞口、相关性以及组合权重。高违约概率的贷款如果与其他资产负相关,风险贡献可能并不高。
- 误区二:认为风险贡献一定为正。在允许卖空或存在对冲头寸时,某些头寸的风险贡献可能为负,即它对组合风险起到对冲作用。在信贷组合中,信用违约互换(CDS)或担保头寸可能出现负贡献。
- 误区三:对 VaR 直接套用欧拉分解。VaR 不满足一阶齐次性,直接套用欧拉定理会得到不可加的结果。应优先使用 ES 或标准差进行风险贡献分解。
- 误区四:忽略权重变化对边际贡献的影响。边际贡献本身依赖于当前权重,当组合权重发生较大变化时,需要重新计算,不能简单线性外推。
复盘要点:风险贡献的核心是“边际影响 × 权重”,其可加性来自风险度量的一阶齐次性和欧拉定理。在信贷组合中,务必区分孤立风险、边际贡献和风险贡献三个层次,避免用违约概率或敞口占比直接替代风险贡献。对于 VaR 等非齐次度量,应谨慎使用或改用 ES。
掌握风险贡献的定义、数学基础和欧拉分解定理,是后续进行边际风险分解、风险预算和组合优化的基石。只有先厘清“每个头寸对组合风险的边际影响”,才能在信贷组合管理中做出更精准的限额分配和定价决策。