1. 课程导入
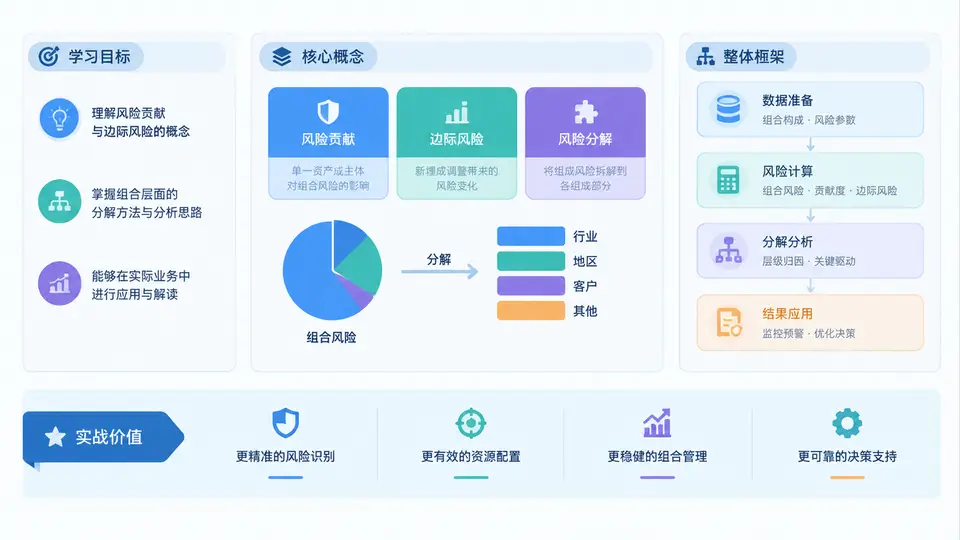
在信贷业务中,单笔贷款的风险可以通过违约概率、违约损失率和风险敞口来度量,但当数十、数百甚至数千笔资产构成组合后,真正决定组合稳健性的往往不是某笔资产“单独有多危险”,而是它在组合中“贡献了多少风险”。同一笔高评级贷款,放在低相关行业组合中可能只是温和的风险来源;放在高度集中的行业敞口中,却可能成为尾部损失的放大器。本课程要解决的核心问题,就是如何把组合层面的风险,科学地分解到每一笔资产、每一个客户、每一条行业或产品线上,并进一步计算边际风险,为授信决策、限额管理、资本配置和风险定价提供可执行的量化依据。
学习目标:从“看得见组合风险”到“算得清个体贡献”
完成本课程后,学习者应达到以下四类目标:
- 概念层:准确区分风险贡献、边际风险、增量风险与成分风险,理解它们在组合管理中的不同用途。
- 方法层:掌握基于方差—协方差、VaR、ES以及信用组合模型的风险分解思路,能够说明欧拉分解、梯度分解和模拟分解的适用条件。
- 工具层:能够使用Python或R完成组合损失模拟、风险贡献计算、边际风险排序和结果可视化。
- 决策层:能够把风险贡献结果转化为授信限额、经济资本分配、风险调整定价和组合优化建议。
核心概念:组合风险不是单笔风险的简单相加
信贷组合风险的核心特征在于分散化效应与集中度风险并存。若两笔资产的违约相关性较低,组合损失分布的尾部通常比单笔损失相加更薄;若资产集中于同一区域、同一行业或同一担保结构,相关性上升,尾部损失会迅速增厚。因此,风险贡献必须放在组合语境中定义。
| 概念 | 定义要点 | 典型用途 |
|---|---|---|
| 风险贡献 | 某资产对组合整体风险指标(如VaR、ES、波动率)的分解份额 | 资本分配、限额设置 |
| 边际风险 | 组合风险指标对某资产敞口或权重的偏导数 | 增量授信判断、风险定价 |
| 增量风险 | 加入或剔除某资产后组合风险的变化量 | 并购、退出、对冲决策 |
| 成分风险 | 在满足可加性条件下,各资产风险贡献之和等于组合总风险 | 风险预算、绩效归因 |
其中,欧拉分解是连接风险贡献与边际风险的关键桥梁。若组合风险度量函数满足一次齐次性,则组合风险可以表示为各资产敞口与边际风险的加权和。用公式表达为:
R(w) = Σ_i w_i * ∂R/∂w_i
其中:
R(w) 为组合风险指标
w_i 为资产i的权重或敞口
∂R/∂w_i 为资产i的边际风险
w_i * ∂R/∂w_i 为资产i的风险贡献
这意味着,只要能够计算边际风险,就能得到可加的风险贡献,从而把组合风险“无剩余地”分摊到每一笔资产上。对于VaR和ES,在损失分布连续且满足一定正则条件下,也可以采用类似欧拉分解或模拟分解的方式得到成分风险。
关键理解:边际风险回答“再增加一单位敞口,组合风险会增加多少”;风险贡献回答“当前组合风险中,这笔资产占了多少”。前者用于增量决策,后者用于存量归因,两者互为补充。
整体框架:从数据到决策的六步流程
本课程将围绕一条完整的实战链路展开,避免只讲公式不讲落地。整体框架可概括为以下六步:
- 数据准备:整理敞口、违约概率、违约损失率、相关性矩阵或因子载荷。
- 组合损失建模:选择解析近似、蒙特卡洛模拟或信用组合模型,生成损失分布。
- 风险度量:计算组合波动率、VaR、ES等指标。
- 边际风险计算:通过解析梯度、数值差分或模拟重估得到每笔资产的边际风险。
- 风险贡献分解:按欧拉原则或模拟份额分解,输出资产、客户、行业、产品多维度贡献。
- 决策应用:形成限额、资本、定价和优化建议,并持续监控与回溯。
为了更直观地展示这一框架,下面用一张SVG图概括从组合风险到个体贡献的分解逻辑。
案例场景:一笔“看起来安全”的贷款为何贡献了高边际风险
假设某银行组合中已有大量房地产行业敞口,此时新增一笔房地产贷款。该贷款本身评级为AA,违约概率较低,单笔看风险不大。但由于组合已高度集中于房地产,新增一单位敞口会显著提高组合尾部损失,因此其边际风险可能远高于一笔评级为BBB但属于分散行业的贷款。若仅看单笔评级,决策者可能误判;若看边际风险,就能识别“低违约概率≠低组合贡献”。
再考虑另一种场景:某客户在组合中敞口不大,但与多个高风险客户共享同一担保人或同一区域经济周期。在正常时期,其风险贡献可能不突出;在压力情景下,相关性上升,其边际风险会快速攀升。这说明风险贡献不是静态标签,而是随组合结构、相关性和宏观情景变化的动态指标。
实战提示:在授信审批中,建议同时查看三个指标:单笔预期损失、组合边际风险、组合风险贡献占比。三者结合,才能避免“单笔安全、组合危险”的盲区。
常见误区与复盘要点
- 误区一:把风险贡献等同于单笔风险。风险贡献依赖组合构成,同一笔资产在不同组合中的贡献可能完全不同。
- 误区二:只计算VaR贡献,忽略ES贡献。VaR不满足次可加性,在尾部风险度量上ES通常更稳健,两者应结合使用。
- 误区三:忽略相关性估计误差。相关性矩阵的微小变化可能导致风险贡献排序大幅变化,必须做敏感性分析。
- 误区四:把边际风险直接用于大额增量决策。边际风险是局部梯度,大额敞口变化应使用增量风险或重新模拟。
- 误区五:分解结果不可加却强行加总。只有满足欧拉条件的分解才具有可加性,模拟分解需检查残差。
复盘要点:每次风险贡献分析后,应回答四个问题:分解是否可加?排序是否稳健?结果是否符合业务直觉?若不符合,是数据问题、模型问题还是组合结构问题?只有完成这四问,分析才具备决策价值。