3. 集中度风险核心概念
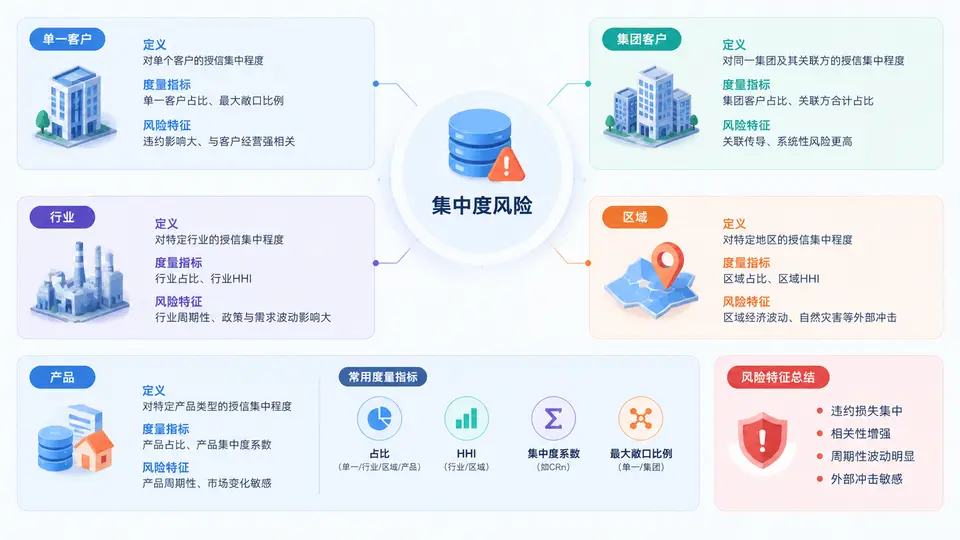
信贷组合的集中度风险,本质上是“把鸡蛋放在少数几个篮子里”所带来的非预期损失放大效应。它并不等同于单笔贷款的违约风险,而是指当多个债务人、多个行业或多个区域的风险暴露高度相关时,一旦共同的风险因子恶化,损失会以远超分散化假设的速度累积。理解集中度风险,必须从维度定义、度量指标和风险特征三个层面同时切入。
一、核心原理:集中度为何会放大风险
在组合层面,风险由两部分构成:个体违约风险和相关性风险。当组合高度集中于某一客户、行业或区域时,个体之间的违约相关性显著上升,分散化带来的风险缓释效果被削弱。极端情况下,一个集团客户的崩塌、一个行业的周期性下行或一个区域的经济衰退,就足以让整个信贷组合的资产质量迅速恶化。
集中度风险的核心逻辑可以概括为三点:第一,风险暴露的绝对规模过大,超出银行资本和拨备的覆盖能力;第二,风险暴露之间的相关性过高,导致损失同时发生;第三,风险暴露缺乏替代性和流动性,难以在短期内转移或对冲。这三者叠加,就形成了集中度风险的“放大器”效应。
二、各维度的集中度定义与度量指标
集中度风险通常从单一客户、集团客户、行业、区域、产品五个维度进行识别和度量。每个维度的定义和指标各有侧重,但共同目标是回答“风险暴露有多集中、集中得是否危险”。
| 维度 | 定义 | 常用度量指标 | 主要风险特征 |
|---|---|---|---|
| 单一客户 | 对某一独立借款人的风险暴露 | 单一客户贷款集中度、单一客户风险暴露占比、大额风险暴露 | 单点违约直接冲击资本,损失不可分散 |
| 集团客户 | 对具有关联关系的客户群的整体暴露 | 集团客户统一授信额度、集团风险暴露占比、关联交易集中度 | 关联风险传染快,隐蔽性强,易被拆分规避 |
| 行业 | 对某一行业或产业链的风险暴露 | 行业集中度指数(HHI)、前五大行业占比、行业不良率 | 周期性、政策性和结构性风险叠加 |
| 区域 | 对某一地理区域的风险暴露 | 区域集中度、区域GDP与信贷比、区域不良率 | 区域经济下行、财政恶化和担保链断裂 |
| 产品 | 对某一信贷产品类型的风险暴露 | 产品集中度、产品不良率、产品期限结构 | 产品同质化、风控模型趋同、风险共振 |
在度量方法上,常用的工具包括:集中度指数(如赫芬达尔—赫希曼指数HHI)、前N大暴露占比、风险暴露基尼系数、以及基于相关性的组合风险贡献度。HHI的计算公式如下:
HHI = Σ (w_i)^2
其中 w_i 为第 i 个维度(客户/行业/区域)的风险暴露占比。
HHI 越接近 1,集中度越高;越接近 0,分散化程度越高。
例如,某银行对制造业的信贷占比为40%,对批发零售业为25%,对房地产业为20%,其他行业合计15%,则行业HHI约为0.40²+0.25²+0.20²+0.15²=0.2825,属于较高集中度水平。
三、方法流程:集中度风险的识别与管理闭环
集中度风险管理不是一次性统计,而是一个持续闭环。典型流程包括以下步骤:
- 暴露识别与归集:按客户、集团、行业、区域、产品五个维度归集风险暴露,确保集团客户关联关系完整、行业分类准确、区域口径统一。
- 限额设定:根据资本充足率、风险偏好和监管要求,设定各维度的集中度限额,如单一客户不超过资本净额的10%、单一集团不超过15%、单一行业不超过25%等。
- 指标监测:定期计算HHI、前N大占比、限额执行率等指标,形成集中度风险仪表盘。
- 预警与处置:当指标接近或突破限额时,触发预警,采取压降暴露、增加抵押、分散新增投放、转移风险等措施。
- 压力测试与复盘:模拟行业衰退、区域经济下滑、集团客户违约等情景,评估组合损失和资本影响,并复盘限额合理性。
四、案例与场景:一个集团客户集中度失控的复盘
某区域性银行在三年内将大量信贷资源投向当地一家大型民营企业集团及其关联公司。该集团业务横跨房地产、建材和贸易,银行对其统一授信额度一度达到资本净额的28%,远超监管15%的集团客户集中度上限。由于集团内部关联交易复杂,银行未能及时识别其真实负债和对外担保,导致风险暴露被低估。
当房地产行业进入下行周期,该集团销售回款骤降,建材板块同步萎缩,贸易板块因应收账款坏账加剧而现金流断裂。集团整体违约后,银行不良贷款率在半年内上升了3.2个百分点,资本充足率下降近1.8个百分点。复盘发现,问题并非出在单笔贷款审批,而是集中度管理失效:集团客户识别不完整、行业集中度与区域集中度叠加、限额执行流于形式。
五、常见误区与复盘要点
- 误区一:只看单一客户,忽略集团客户。关联企业通过拆分授信规避限额,实际风险仍集中在一个控制人手中。
- 误区二:用静态占比代替动态监测。集中度是动态变化的,新增投放、还款、评级迁移都会改变集中度水平。
- 误区三:忽视行业与区域的相关性。同一区域内的多个行业可能共享相同的经济周期和担保链,表面分散、实则集中。
- 误区四:限额设定后不测试、不复盘。限额应随资本、风险偏好和外部环境变化而调整,否则形同虚设。
- 误区五:把集中度风险等同于信用风险。集中度风险是组合层面的系统性风险,需要独立的限额、监测和压力测试体系。
复盘要点在于:第一,建立完整的集团客户关联图谱,穿透识别实际控制人和关联交易;第二,将行业、区域、产品集中度纳入统一限额框架,避免多维度叠加;第三,定期开展集中度压力测试,量化极端情景下的资本冲击;第四,将集中度指标与绩效考核挂钩,形成正向激励。
只有把集中度风险从“事后统计”转变为“事前约束、事中监测、事后复盘”的闭环管理,信贷组合才能在追求收益的同时,守住不发生系统性风险的底线。