1. 课程导入
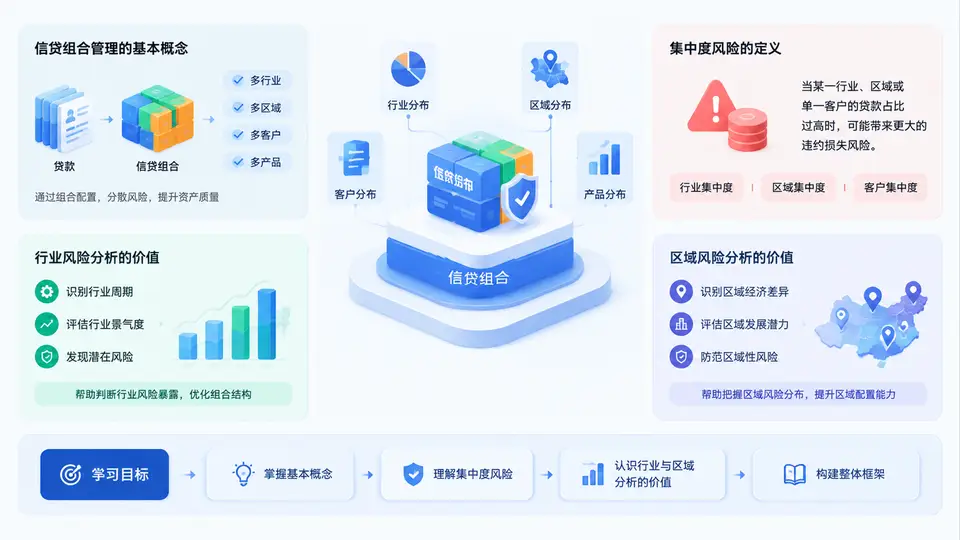
1.1 信贷组合管理的基本概念
信贷组合管理是指银行在既定风险偏好与资本约束下,对全部授信资产进行主动选择、配置、监测与调整的过程。它的核心不是“逐笔审批”的简单加总,而是把贷款、债券投资、表外承诺等信用暴露视为一个整体,关注组合层面的收益与风险平衡。传统单笔信贷强调“这笔业务能不能做”,组合管理则进一步追问“做多少、做给谁、集中在哪些行业和区域、在什么周期阶段做”。
从管理对象看,信贷组合至少包含四个维度:客户维度(单一客户、集团客户、关联客户群)、产品维度(流贷、项目贷、贸易融资、票据、担保等)、行业维度(制造业、房地产、批发零售、城投等)、区域维度(省、市、县域及跨境国别)。这四个维度相互交叉,构成了集中度风险识别的基本坐标系。
组合管理通常遵循“风险偏好—限额体系—准入与定价—监测预警—调整优化”的闭环。风险偏好决定愿意承担多大程度的集中度;限额体系把偏好翻译成可执行的数量边界;准入与定价决定新增暴露的流向;监测预警发现偏离;调整优化则通过压降、转让、证券化、增提担保等方式把组合拉回目标区间。
1.2 集中度风险的定义与来源
集中度风险是指信用暴露过度集中于少数交易对手、行业、区域或风险驱动因素,导致组合对单一冲击高度敏感、分散化收益下降的风险。它并不等同于“大额风险”,而是强调相关性:当多个看似独立的借款人共享同一风险因子时,违约会同时发生。例如,同一区域多家房企共享土地价格与销售回款周期,同一行业多家出口企业共享汇率与海外需求,这些暴露在压力情景下会表现出高度同向性。
集中度风险的主要来源包括:
- 客户集中:单一集团或关联客户群授信占比过高,一旦其违约,资本与拨备将受到显著冲击。
- 行业集中:组合过度依赖周期性行业或政策敏感行业,行业下行会同步推高不良。
- 区域集中:业务过度集中于单一省市或经济圈,区域经济、财政、房价、就业的波动会直接传导。
- 产品与担保集中:同类产品、同类押品、同类保证人形成隐性关联,押品同质化会在处置时集中贬值。
- 风险驱动因子集中:利率、汇率、大宗商品价格、房地产周期等共同因子,使不同客户在同一冲击下同时恶化。
1.3 行业与区域风险分析的价值
行业与区域是集中度风险最直观、最可操作的两个切面。行业分析回答“这个行业的景气位置、政策方向、竞争格局和现金流特征如何”,区域分析回答“这个区域的经济结构、财政实力、人口与房价趋势、产业依赖度如何”。两者结合,才能判断组合在不同情景下的脆弱点。
其价值体现在三个层面:事前配置——通过行业与区域限额,把新增资源导向风险调整后收益更优的领域;事中监测——通过集中度指标与预警阈值,及时发现偏离并采取压降、对冲或增信措施;事后复盘——在压力测试与回溯中,识别哪些行业、区域在冲击下最先恶化,修正限额与准入策略。
下面用一个简化的行业—区域暴露清单说明分析框架:
| 分析维度 | 核心指标 | 预警信号示例 | 管理动作 |
|---|---|---|---|
| 行业集中度 | 前三大行业占比、HHI、行业不良率 | 单一行业占比超过限额、行业景气指数连续下行 | 暂停新增、压降存量、提高定价与担保要求 |
| 区域集中度 | 前三大区域占比、区域GDP与财政自给率 | 区域债务率快速上升、房价与土地成交持续走弱 | 下调区域限额、收紧准入、增加风险缓释 |
| 客户集中度 | 单一客户/集团暴露、前十大客户占比 | 集团关联度上升、核心企业回款周期拉长 | 分散授信、追加抵押、限制关联新增 |
| 担保与押品 | 押品类型集中度、押品覆盖率、重估频率 | 同类押品占比过高、估值下调、处置周期延长 | 调整押品折扣率、补充现金类担保 |
1.4 核心原理:分散化与相关性
组合管理的数学直觉来自分散化:当暴露之间的违约相关性越低,组合整体风险越接近个体风险的加权平均;当相关性趋近于1,分散化收益迅速消失。集中度风险的本质,就是相关性在压力情景下被放大。因此,管理集中度不是简单限制“最大单户”,而是识别并控制共同风险因子。
可以用一个简化参数示例理解限额与资本的关系:
组合资本占用估算(简化):
资本 = 暴露 × 违约概率(PD) × 违约损失率(LGD) × 相关性调整系数
若某行业暴露占比 35%,行业压力情景下 PD 由 2% 升至 6%,
则同等暴露下资本占用约上升至原来的 3 倍。
管理含义:限额不仅约束“量”,还要约束“压力下的量”。1.5 案例场景:一个区域集中度引发的连锁反应
假设某银行在某三线城市的房地产及上下游行业暴露占对公贷款的42%,其中房企开发贷、建筑商流贷、建材供应商票据共享同一区域楼市周期。初期,房价上涨与土地成交活跃使不良率保持低位,分行继续加大投放。随后区域人口净流出、库存上升、预售资金监管趋严,房企回款放缓,建筑商应收账款拉长,建材商票据出现逾期。由于这些客户共享同一风险因子,不良在6—12个月内集中暴露,拨备与资本补充压力骤增。
复盘要点:第一,区域集中度指标未纳入“上下游关联暴露”,低估了真实集中度;第二,限额只按行业设置,未按“区域+行业”交叉设置;第三,压力测试情景过于温和,未考虑预售监管与人口流出的叠加效应;第四,预警触发后缺乏快速压降工具,导致调整滞后。
1.6 课程整体框架与学习目标
本课程共30章,围绕“概念—计量—分析—管理—实战”展开。前段建立信贷组合与集中度风险的概念基础;中段讲解行业与区域风险的识别、计量与压力测试方法;后段聚焦限额体系、监测预警、组合调整与案例复盘。学习目标如下:
- 理解信贷组合管理与集中度风险的核心概念、来源与传导机制。
- 掌握行业与区域风险分析的基本框架、关键指标与数据来源。
- 能够设计集中度限额体系,并区分名义限额与压力限额。
- 能够运用压力测试与情景分析,评估组合在不利冲击下的脆弱性。
- 能够通过案例复盘识别管理误区,并提出可落地的组合调整方案。