3. 违约率核心概念
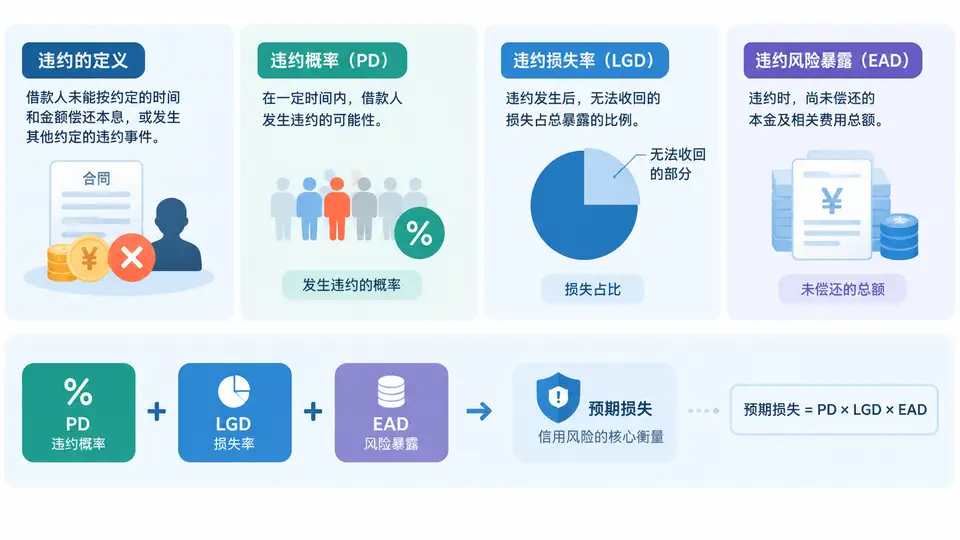
在信贷组合管理中,违约率不是一个孤立指标,而是一套围绕“违约事件”建立起来的风险计量语言。很多初学者会把违约率简单理解为“逾期客户占比”,但在银行内部评级、拨备计提、资本计量和资产质量分析中,违约的定义、PD、LGD、EAD分别承担不同职责。只有先把这四个概念拆开,再理解它们如何共同决定预期损失,后续的组合违约率分析、迁徙率分析和压力测试才有稳固基础。
一、核心原理:从违约事件到预期损失
违约(Default)是风险计量的起点。监管和实务中通常不会把任何一次轻微逾期都直接认定为违约,而是设置明确的触发条件。常见触发条件包括:本金或利息逾期超过90天;或银行判断债务人很可能无法全额偿还信贷债务,例如发生重大财务困难、申请破产、债务重组导致实质性减记等。前者是“客观逾期标准”,后者是“主观判断标准”。在组合分析中,违约定义必须保持稳定,否则不同期间的违约率不可比。
违约概率(Probability of Default,PD)回答的是:在未来一段时间内,债务人发生违约的可能性有多大?它通常对应一年期违约概率,取值在0到1之间。PD可以来自内部评级模型,也可以来自外部评级映射。PD不是实际违约率,而是对违约可能性的前瞻估计;实际违约率是事后统计结果,两者会在不同经济周期中产生偏差。
违约损失率(Loss Given Default,LGD)回答的是:一旦违约,最终会损失多少?它等于违约后的损失金额除以违约风险暴露。LGD受抵押品、担保、清偿顺序、处置效率和回收周期影响。例如,有足值房产抵押的零售贷款LGD可能较低,而信用贷款或次级无担保债权的LGD可能较高。
违约风险暴露(Exposure at Default,EAD)回答的是:违约发生时,银行到底暴露了多少风险敞口?对于一次性放款、按期还本的贷款,EAD近似为违约时剩余本金;对于循环授信、信用卡、透支额度,EAD还需考虑违约前借款人继续提款的可能性,因此常用“已提用金额+未提用额度×违约风险转换系数(CCF)”估算。
三者与预期损失(Expected Loss,EL)的关系可以概括为:
预期损失 EL = PD × LGD × EAD

其中:
PD  = 违约概率,如 2.5%
LGD = 违约损失率,如 45%
EAD = 违约风险暴露,如 1000万元
EL  = 2.5% × 45% × 1000 = 11.25万元
这个公式是信贷组合风险计量的核心。它说明:违约率分析不能只看PD,还要看违约后的损失程度和暴露规模。一个PD很低但EAD巨大、LGD很高的组合,其预期损失可能远高于表面违约率更高的组合。
二、方法流程:组合违约率与资产质量分析中的计量步骤
在实际项目中,围绕PD、LGD、EAD的分析通常按以下流程展开:
- 统一违约定义:明确逾期天数、非逾期违约触发条件、重组和破产的处理规则,形成全行或全组合一致口径。
- 划分风险单元:按产品、客户类型、评级、行业、区域、担保方式等维度切分,使PD和LGD具有同质性。
- 估计PD:使用历史违约数据、评分卡或评级模型,输出每个风险单元的年度违约概率。
- 估计LGD:基于历史违约案件的回收金额、回收时间和处置成本,计算违约损失率,并考虑经济下行期的保守调整。
- 计算EAD:对表内业务取违约时点余额;对表外业务使用CCF将未提用额度转换为等效暴露。
- 汇总预期损失:按EL=PD×LGD×EAD逐笔或逐单元计算,再加总到组合层面。
- 回溯与校准:将模型PD与实际违约率比较,分析偏差来源,必要时调整模型或叠加管理层 overlay。
关键点:PD、LGD、EAD必须基于同一违约定义和时间窗口。如果PD用一年期口径,LGD却用整个生命周期回收数据,EAD又取当前余额,三者相乘就会产生口径错配,结果无法解释。
三、案例/场景:同一组合中三个参数的联动
假设某银行有两个信贷组合,数据如下表所示。通过对比可以看到,违约率高的组合未必预期损失最大,因为LGD和EAD会显著改变结果。
| 组合 | PD | LGD | EAD(万元) | 预期损失(万元) |
|---|---|---|---|---|
| 组合A:信用卡循环授信 | 4.0% | 70% | 5000 | 140 |
| 组合B:住房抵押贷款 | 1.5% | 20% | 20000 | 60 |
| 组合C:小微企业信用贷款 | 3.0% | 55% | 8000 | 132 |
组合A的PD最高,达到4.0%,但由于EAD为5000万元,预期损失为140万元;组合B的PD只有1.5%,但EAD高达20000万元,预期损失为60万元。若只看违约率,组合B资产质量似乎最好;但若从资本占用和拨备角度看,组合B的大额低损失暴露仍需要关注集中度风险。组合C则展示了“中等PD、中等LGD、中等EAD”叠加后仍可能产生较高预期损失。
在资产质量分析报告中,常见的表达方式是:本期组合违约率上升,主要由小微企业信用贷款PD上升驱动;同时,由于抵押品价值下跌,住房抵押贷款LGD从18%上升至24%,导致预期损失进一步扩大。这样的分析比单纯说“不良率上升”更有决策价值。
四、误区/复盘:常见理解偏差与纠正
- 误区一:把PD等同于实际违约率。PD是前瞻性估计,实际违约率是事后结果。经济下行时实际违约率可能远高于PD,因此需要做压力测试和模型校准。
- 误区二:忽略LGD的周期性。抵押品价格、处置周期和司法效率会随经济周期变化,LGD不是固定常数。衰退期LGD上升会放大预期损失。
- 误区三:EAD只算当前余额。对循环授信和信用卡,借款人可能在违约前集中提款,导致EAD高于当前余额。必须使用CCF或行为模型估算。
- 误区四:三个参数口径不一致。PD按年、LGD按生命周期、EAD按当前时点,会导致EL失真。必须统一时间窗口和违约定义。
- 误区五:只看组合平均PD。平均PD会掩盖高风险单元。应结合评级迁徙、行业集中度和敞口分布进行下钻分析。
复盘建议:每月或每季度将模型PD与实际违约率、LGD预测值与实际回收率进行回溯比较。若偏差持续超过容忍区间,应优先检查违约定义是否变化、数据质量是否下降、宏观经济因子是否已发生结构性变化。
注意:在组合层面,EL=PD×LGD×EAD通常按逐笔或逐单元计算后加总,不能简单用组合平均PD乘以组合平均LGD再乘以总EAD,除非各单元权重完全一致。否则会因非线性关系产生加总偏差。
掌握违约定义、PD、LGD、EAD及其关系,是从“看不良率”走向“算风险成本”的关键一步。后续的组合违约率分析、资产质量迁徙和压力测试,都将围绕这四个基础变量展开。