1. 课程导入
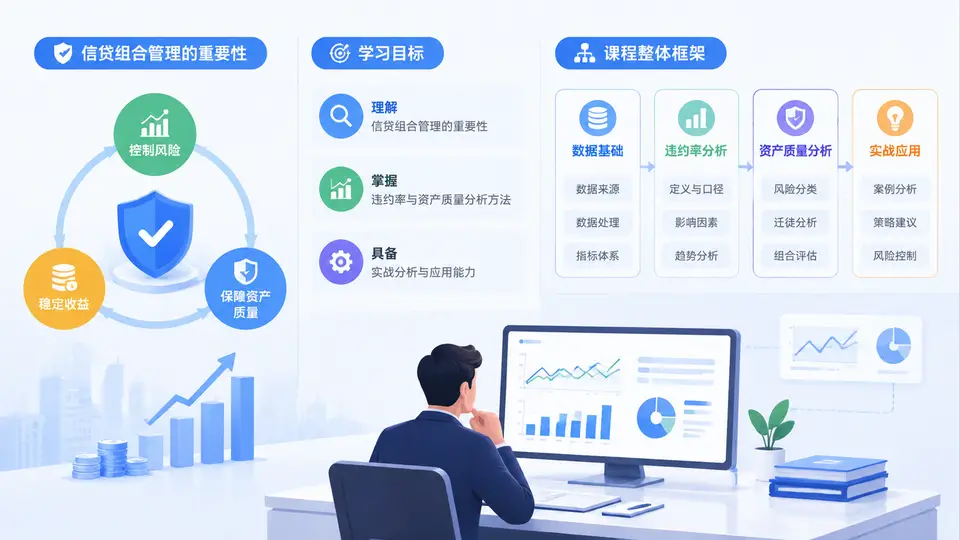
信贷业务是商业银行最核心的利润来源,也是最主要的信用风险载体。单笔贷款的成败,往往取决于客户经理的尽调质量与审批人的判断;但一家银行的生死,几乎从不取决于某一笔贷款,而取决于整个信贷组合的违约率水平与资产质量结构。2008年全球金融危机、2020年疫情冲击下的零售资产质量波动,反复验证了同一个结论:组合层面的风险管理能力,才是金融机构穿越周期的底层能力。
本课程面向信贷风险管理、资产保全、授信审批、数据分析与金融科技岗位的从业者,目标不是停留在概念层面,而是建立一套可计算、可监控、可复盘的违约率与资产质量分析体系。第1章作为导入,将回答三个问题:信贷组合管理为什么重要?本课程要达成什么学习目标?整体框架如何体现实战导向?
一、核心原理:从单笔思维到组合思维
信贷组合管理的本质,是在收益与风险之间寻找组合最优解。单笔思维关注“这笔贷款能不能还”,组合思维关注“这100亿贷款整体会损失多少、损失分布如何、资本能否覆盖”。两者的差异可以用三个维度概括:
- 风险计量维度:单笔看违约概率(PD)、违约损失率(LGD)、违约风险暴露(EAD);组合看预期损失(EL=PD×LGD×EAD)与非预期损失(UL)。
- 集中度维度:单笔看客户资质,组合看行业、区域、产品、担保方式的相关性与集中度。
- 动态维度:单笔看静态财务数据,组合看迁徙率、账龄滚动率、宏观压力情景下的违约率变化。
组合管理的核心公式并不复杂,但真正落地需要数据与流程支撑:
预期损失 EL = PD × LGD × EAD
组合非预期损失 UL = f(相关性, 集中度, 违约率波动)
风险调整后收益 RAROC = (收入 - 成本 - 预期损失) / 经济资本理解这三个公式,就理解了本课程的主线:违约率是起点,资产质量是结果,资本与收益是终点。
二、方法流程:违约率与资产质量分析的闭环
实战中的分析不是一次性报告,而是一个持续运转的闭环。典型流程包括五个环节:
- 数据准备:整合授信台账、还款记录、五级分类、担保信息、宏观指标,统一客户与合同主键。
- 违约定义与口径:明确违约触发条件(逾期天数、重组、破产等),区分时点违约率与时期违约率。
- 计量与分层:按评级、行业、区域、产品、账龄进行分组,计算各组违约率与迁徙率。
- 资产质量评估:结合不良率、关注类占比、拨备覆盖率、逾期率等指标交叉验证。
- 监控与预警:设置阈值,形成月度或季度监控报表,触发预警后进入复盘与策略调整。
三、案例/场景:一次资产质量恶化是如何被提前发现的
假设某城商行零售信贷组合在半年内出现以下变化:
| 指标 | 第1季度 | 第2季度 | 变化 | 信号解读 |
|---|---|---|---|---|
| 不良率 | 1.20% | 1.35% | +0.15pct | 结果指标,滞后 |
| 关注类占比 | 2.80% | 4.10% | +1.30pct | 先行指标,明显恶化 |
| 逾期30天迁徙率 | 18% | 27% | +9pct | 早期预警,最强信号 |
| 新增客户占比 | 22% | 41% | +19pct | 客群下沉,风险敞口扩大 |
如果只看不良率,可能认为问题不大;但关注类占比与迁徙率同时上升,说明未来两个季度不良率大概率继续攀升。组合管理的价值,正是在结果指标恶化之前,通过先行指标识别风险并采取收紧准入、提高拨备、压降敞口等措施。
四、误区与复盘:初学者最容易踩的四个坑
- 口径漂移:不同报表对违约、不良、逾期的定义不一致,导致趋势判断错误。
- 平均数陷阱:全行违约率2%,但某行业或某区域可能高达8%,平均数掩盖了结构性风险。
- 静态视角:只看当期数据,忽略账龄滚动与宏观情景变化,无法预判未来损失。
- 指标孤岛:违约率、拨备、资本、收益各自为政,没有形成风险调整后收益的统一视图。
复盘的正确姿势是:先固定口径,再做分层,再看趋势,最后做压力测试与策略回测。本课程后续章节将围绕这条主线逐步展开,从数据准备、违约定义、评级模型、迁徙率分析,到资产质量监控、拨备计提、压力测试与组合优化,每一章都配有可操作的模板与案例。
五、整体课程框架与实战导向
本课程共30章,整体分为五个模块:
- 基础与口径:违约定义、数据准备、监管框架与指标体系。
- 计量与建模:PD、LGD、EAD计量,评级模型与迁徙率分析。
- 资产质量分析:不良率、关注类、逾期率、拨备覆盖率与组合分层。
- 监控与预警:监控报表、阈值设置、预警流程与复盘机制。
- 组合优化与压力测试:RAROC、经济资本、情景设计与策略调整。
实战导向体现在三个方面:第一,每章都给出可复用的计算口径与模板;第二,关键方法配有代码或参数示例;第三,案例均来自真实业务场景的简化版本,便于学员直接迁移到工作中。
信贷组合管理不是一门纯理论学科,而是一项需要数据、模型、业务判断与制度流程协同的实战能力。第1章建立的组合思维、闭环流程与误区意识,将贯穿后续所有章节。接下来,我们从最基础也最关键的违约定义与数据口径开始,进入真正的分析实战。