3. 敏感性分析概述
一、敏感性分析的定义
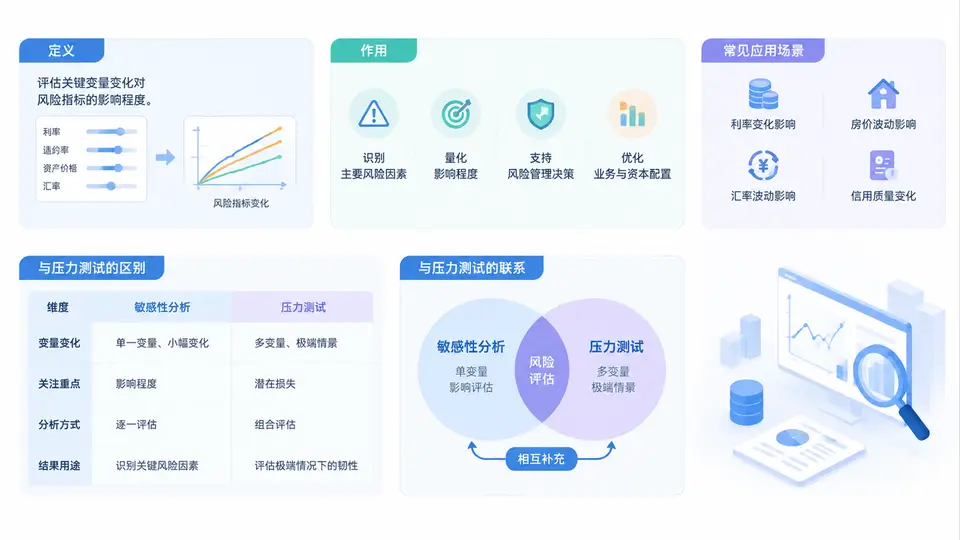
敏感性分析(Sensitivity Analysis)是信贷组合风险管理中的一种定量分析技术,用于衡量当某个关键风险因子发生单位变化时,组合的信用损失、违约概率(PD)、违约损失率(LGD)或经济资本等核心指标会发生多大程度的响应。简言之,它回答的是“如果某个变量动一点,结果会动多少”这一问题。
在信贷组合语境下,敏感性分析通常聚焦于以下几类因子:宏观经济增长率、失业率、利率水平、房地产价格指数、行业景气度以及借款人自身的财务指标。分析者通过设定因子的微小扰动(如GDP增速下降0.5个百分点、房价指数下跌3%),观察组合层面风险指标的边际变化,从而识别出对组合影响最大的“敏感因子”。
敏感性分析的核心输出通常以敏感系数、弹性值或边际影响的形式呈现。例如,“当失业率上升1个百分点时,组合预期损失增加约2.3%”,这就是一个典型的敏感性结论。
二、敏感性分析的作用
敏感性分析在信贷组合管理中承担着多重功能,具体可归纳为以下四个方面:
- 风险因子识别与排序:通过逐一扰动各风险因子,分析者可以快速识别出哪些因子对组合损失的影响最为显著,从而为后续的风险监控和限额管理提供优先级依据。
- 模型验证与稳健性检验:敏感性分析可以检验信用风险模型在不同参数设定下的输出稳定性。如果模型对某个因子的微小变化表现出极端敏感,可能意味着模型设定存在问题或数据质量不佳。
- 资本充足性评估:在监管资本和经济资本的计量中,敏感性分析帮助银行理解资本要求对关键假设的依赖程度,为资本缓冲的设定提供参考。
- 决策支持与沟通:敏感性分析结果直观易懂,便于向管理层、董事会和监管机构传达组合风险特征,支持信贷政策调整和风险偏好设定。
敏感性分析的最大优势在于“简单直观、计算快捷”,它不需要构建完整的压力情景,只需单因子扰动即可快速获得风险响应信息,非常适合日常风险监控和快速决策场景。
三、敏感性分析与压力测试的区别与联系
敏感性分析与压力测试是信贷组合风险管理中两种互补的分析方法,二者既有明确区别,又存在紧密联系。理解二者的关系,是正确运用这两种工具的前提。
| 比较维度 | 敏感性分析 | 压力测试 |
|---|---|---|
| 扰动方式 | 单因子、小幅扰动 | 多因子、极端情景 |
| 分析目标 | 识别敏感因子、衡量边际影响 | 评估极端损失、检验生存能力 |
| 情景设定 | 通常不设定完整宏观情景 | 需要设定一致性的宏观情景 |
| 输出结果 | 敏感系数、弹性值 | 极端损失、资本缺口 |
| 计算复杂度 | 较低,可快速迭代 | 较高,需多轮模拟 |
| 典型用途 | 日常监控、模型验证 | 监管合规、战略规划 |
二者的联系体现在:敏感性分析是压力测试的基础和前置步骤。在构建压力情景之前,通常先通过敏感性分析识别出对组合影响最大的关键因子,再将这些因子组合成极端但可信的压力情景。此外,敏感性分析的结果也可以为压力测试中的情景严重程度设定提供校准依据。
从方法论上看,敏感性分析回答的是“哪个因子最重要”,压力测试回答的是“如果最坏情况发生,我们会损失多少”。前者用于排序和筛选,后者用于量化和决策。
四、常见应用场景
敏感性分析在信贷业务全流程中有着广泛的应用场景,以下列举几个典型领域:
- 信贷组合日常风险监控:风险管理部门定期对组合进行敏感性扫描,监控关键因子的边际影响是否发生显著变化。例如,每月计算失业率、利率、房价指数对组合预期损失的敏感系数,并与历史基线对比。
- 新产品上线前的风险评估:在推出新的信贷产品(如消费贷、小微企业贷)之前,通过敏感性分析评估不同宏观经济假设下产品的风险表现,为定价和限额设定提供依据。
- 信用风险模型验证:模型验证团队使用敏感性分析检验PD、LGD模型的输出是否对输入参数过度敏感,识别潜在的模型风险。
- 监管报送与合规:部分监管框架要求银行定期开展敏感性分析,作为内部资本充足评估程序(ICAAP)的组成部分。
- 限额管理与风险偏好传导:基于敏感性分析结果,银行可以将风险偏好转化为具体的行业限额、区域限额和产品限额。
五、方法流程与常见误区
开展一次完整的敏感性分析,通常遵循以下流程:
步骤1:确定分析目标与核心指标(如预期损失、经济资本)
步骤2:识别关键风险因子(宏观因子、行业因子、借款人因子)
步骤3:设定扰动幅度(通常为±1%、±5%、±10%或1个标准差)
步骤4:逐一扰动单因子,保持其他因子不变
步骤5:运行信用风险模型,记录核心指标变化
步骤6:计算敏感系数或弹性值,排序并输出报告
步骤7:结合业务判断,形成风险提示与管理建议
常见误区一:将敏感性分析等同于压力测试。敏感性分析是单因子小幅扰动,不能替代多因子极端情景下的压力测试。
常见误区二:忽视因子间的相关性。单因子扰动假设其他条件不变,但现实中因子之间存在联动关系,敏感性分析结果可能低估或高估实际影响。
常见误区三:扰动幅度设定随意。扰动幅度应有经济含义或统计依据,避免为了“好看”而人为调整。
常见误区四:只关注数值结果,忽视业务解释。敏感系数高并不一定意味着该因子是管理重点,还需结合业务实际和可操作性进行判断。
常见误区二:忽视因子间的相关性。单因子扰动假设其他条件不变,但现实中因子之间存在联动关系,敏感性分析结果可能低估或高估实际影响。
常见误区三:扰动幅度设定随意。扰动幅度应有经济含义或统计依据,避免为了“好看”而人为调整。
常见误区四:只关注数值结果,忽视业务解释。敏感系数高并不一定意味着该因子是管理重点,还需结合业务实际和可操作性进行判断。
复盘时,建议将敏感性分析结果与历史数据、专家判断和压力测试结果进行交叉验证,确保分析结论的稳健性和可信度。同时,应定期更新敏感性分析,以反映组合结构变化和宏观经济环境的演变。