3. 监管要求
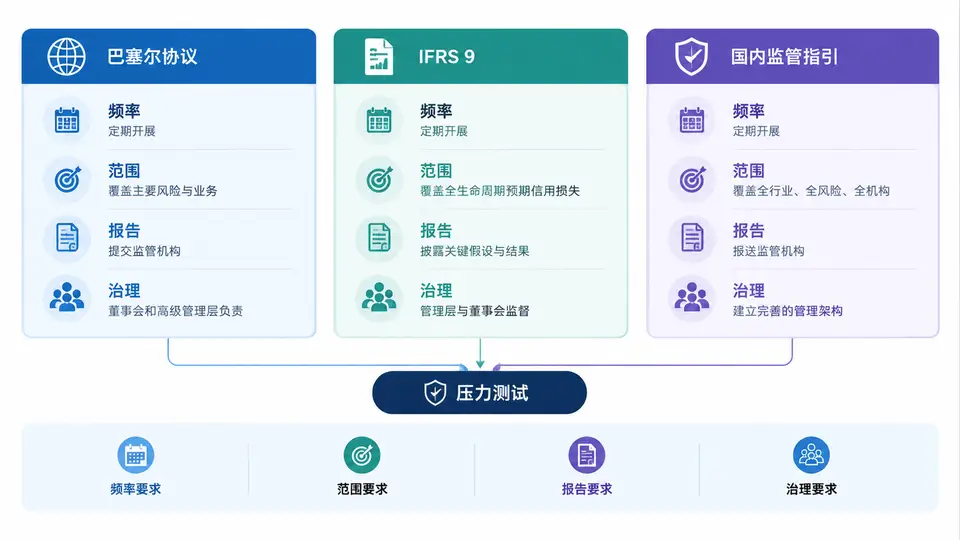
信贷组合压力测试不是银行内部管理层的“自选动作”,而是被巴塞尔协议、国际财务报告准则第9号(IFRS 9)以及国内监管指引共同约束的合规义务。三者关注点不同:巴塞尔协议侧重资本充足性与风险抵御能力,IFRS 9侧重预期信用损失(ECL)计提的合理性与前瞻性,国内监管指引则强调压力测试在全面风险管理体系中的落地执行。理解这三套要求,是设计压力测试方案、确定频率与范围、组织报告与治理流程的前提。
一、核心原理:三套规则的约束逻辑
巴塞尔协议的压力测试要求主要体现在第二支柱(ICAAP)和第三支柱(信息披露)中。其核心逻辑是:银行必须证明在不利情景下仍能满足最低资本要求,并据此制定资本规划。压力测试因此成为资本充足评估程序(ICAAP)的关键输入。
IFRS 9的要求集中在减值模型上。ECL计量必须考虑前瞻性信息,包括宏观经济情景及其权重。压力测试为“多情景加权”提供依据,确保减值准备在经济下行期具有足够的前瞻性和敏感性。IFRS 9不直接规定压力测试频率,但要求银行在报告日评估信用风险是否显著增加,这实质上要求压力测试与财务报告周期保持联动。
国内监管指引,如《商业银行压力测试指引》《商业银行预期信用损失法实施管理办法》等,对压力测试的频率、覆盖范围、报告路径和治理责任提出了更具体的要求。其核心逻辑是:压力测试必须嵌入全面风险管理体系,由董事会和高级管理层承担最终责任,结果必须用于决策,而非仅作为合规文件存档。
二、频率、范围、报告与治理的具体要求
下表归纳了三套规则在四个维度上的核心要求,便于对照执行。
| 维度 | 巴塞尔协议 | IFRS 9 | 国内监管指引 |
|---|---|---|---|
| 频率 | 至少每年一次全面压力测试;资本规划周期内应持续更新 | 与财务报告周期联动,至少每季度评估ECL情景;年度全面重估 | 至少每年一次全面压力测试;重大市场变化时应启动临时测试 |
| 范围 | 覆盖信用风险、市场风险、操作风险及交叉风险;包含表内外资产 | 覆盖所有产生ECL的金融资产,包括贷款、债券、表外承诺 | 覆盖全部信贷组合,重点关注高风险行业、区域和产品 |
| 报告 | 向监管提交ICAAP报告;第三支柱披露压力测试结果概要 | 在财务报表附注中披露ECL情景假设与敏感性分析 | 向监管报送压力测试报告;向董事会和高级管理层提交专项报告 |
| 治理 | 董事会审批压力测试方案与结果;高级管理层负责执行 | 管理层负责情景选择与权重设定;审计委员会监督模型合理性 | 董事会承担最终责任;建立压力测试政策、流程和独立验证机制 |
从表中可以看出,国内监管指引在治理要求上最为具体,明确要求董事会承担最终责任,并建立独立验证机制。巴塞尔协议更强调资本规划的前瞻性,IFRS 9则聚焦于减值计提的合理性。三者叠加,意味着银行的压力测试体系必须同时满足资本、拨备和合规三重目标。
三、方法流程:从监管要求到执行落地
将监管要求转化为可执行的压力测试流程,通常包括以下步骤:
- 明确测试目标与监管映射。确定本次压力测试是服务于资本规划、ECL计提还是监管报送,并对应到具体条款。
- 设计情景与范围。根据监管频率要求确定测试周期,根据范围要求确定组合边界,确保覆盖表内外资产。
- 数据准备与模型校准。整合信贷、财务、宏观数据,校准PD、LGD、EAD等参数,确保与IFRS 9的ECL模型一致。
- 执行测试与结果分析。运行多情景模拟,计算资本充足率、ECL变动、不良率等关键指标。
- 报告编制与治理审批。形成监管报告和内部管理报告,提交高级管理层和董事会审批。
- 结果应用与反馈。将压力测试结果用于资本规划、拨备计提、授信政策调整和风险限额设定。
以下是一个简化的压力测试参数配置示例,用于说明如何将监管要求转化为可执行的测试参数:
stress_test_config:
  frequency: annual          # 满足巴塞尔与国内监管年度要求
  reporting_cycle: quarterly # 满足IFRS 9季度ECL评估
  scope:
    - corporate_loans
    - retail_mortgages
    - off_balance_sheet
  scenarios:
    - baseline
    - adverse
    - severe_adverse
  governance:
    board_approval: true
    independent_validation: true
  reporting:
    regulatory: true
    ifrs9_disclosure: true
    internal_management: true
四、案例与误区复盘
某区域性银行在年度压力测试中,仅覆盖了公司贷款组合,未将表外承诺和零售贷款纳入范围。监管检查时被指出范围不完整,不符合国内监管指引对“全部信贷组合”的要求。同时,该行压力测试报告仅提交至风险管理部,未提交董事会审批,治理环节缺失。整改后,该行将表外承诺纳入测试范围,并建立董事会审批流程,压力测试结果直接用于年度资本补充计划。
在实际操作中,银行还应关注监管指引的动态更新。例如,国内监管近年来对预期信用损失法的实施提出了更细化的要求,强调压力测试情景应反映行业和区域差异。巴塞尔协议第三版最终改革方案也对信用风险参数提出了新的校准要求。因此,压力测试体系需要定期回顾,确保与最新监管要求保持一致。
总结来看,巴塞尔协议、IFRS 9和国内监管指引共同构成了信贷组合压力测试的监管框架。频率上,年度全面测试与季度ECL评估并行;范围上,覆盖全部信贷组合和表内外资产;报告上,兼顾监管报送、财务披露和内部管理;治理上,董事会承担最终责任,独立验证不可或缺。只有将这四个维度落到实处,压力测试才能真正服务于资本管理和风险决策。