1. 课程导入
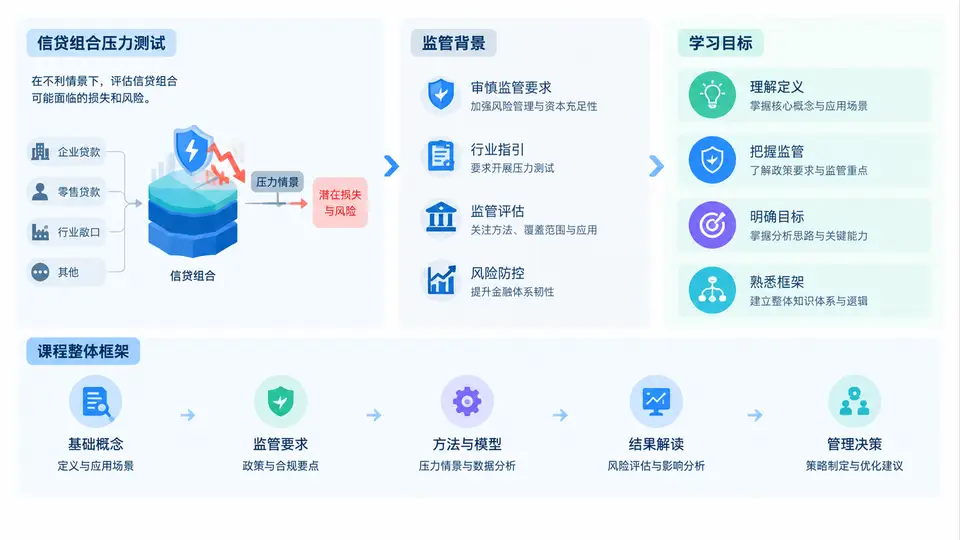
1.1 从一个真实场景说起:为什么单笔贷款“看起来都很好”,组合却可能出问题
假设某商业银行公司信贷部有1200户对公客户,行业分布以制造业、批发零售、房地产上下游为主。年初时,每笔贷款的评级、抵押率、逾期率都符合内部政策,客户经理认为“资产质量稳定”。但到了年中,宏观需求走弱、原材料价格波动、部分区域房价下行,三个行业同时出现现金流紧张。此时,如果只逐笔检查贷款,很难快速回答管理层最关心的问题:
- 如果GDP增速再下降1个百分点,不良率会升到多少?
- 如果房地产价格下跌20%,资本充足率是否还能守住监管底线?
- 如果前十大客户中有3户违约,拨备缺口有多大?
- 应该优先压降哪些行业、哪些产品、哪些区域?
这些问题不是单笔贷款审批能回答的,而是信贷组合压力测试要解决的核心问题。压力测试不是预测未来,而是通过设定极端但合理的宏观与市场情景,评估组合在不利条件下的损失、资本和拨备变化,从而支持授信政策、限额管理、资本配置和应急预案。
1.2 信贷组合压力测试的定义与核心原理
信贷组合压力测试,是指以银行信贷资产组合为对象,在特定压力情景下,运用模型与专家判断,测算违约概率(PD)、违约损失率(LGD)、违约风险暴露(EAD)等风险参数的变化,进而估算预期损失、非预期损失、不良率、拨备覆盖率和资本充足率等指标,并据此形成管理决策建议的过程。
其核心原理可以概括为“情景—参数—损失—决策”四步传导:
- 情景设定:选择宏观变量(GDP、CPI、利率、汇率、房价、大宗商品价格等)并设定压力路径。
- 参数映射:通过模型将宏观冲击映射到客户评级、PD、LGD、EAD的变化。
- 损失计算:按客户、行业、产品、区域等维度汇总预期损失与非预期损失。
- 决策应用:将结果用于限额调整、授信政策、资本补充、拨备计提和应急预案。
1.3 监管背景:从巴塞尔协议到国内监管要求
信贷组合压力测试并非可做可不做的“自选动作”,而是监管体系中的明确要求。巴塞尔协议II和III均强调压力测试在内部资本充足评估程序(ICAAP)中的作用,要求银行识别严重但合理的不利情景,评估资本充足性。国内监管层面,原银保监会、人民银行和国家金融监督管理总局先后发布多项制度,要求商业银行建立压力测试体系,定期开展信用风险、市场风险、流动性风险等压力测试,并将结果纳入风险管理与资本规划。
监管关注的重点通常包括:
- 压力测试是否覆盖主要风险类型和重要资产组合;
- 情景是否具有前瞻性,是否包含宏观与区域、行业冲击;
- 模型是否经过验证,参数是否可追溯;
- 结果是否真正进入董事会和高管层的决策流程;
- 是否建立压力测试结果与资本、拨备、限额的联动机制。
因此,学习本课程不仅是为了“会算”,更是为了“会用”——把压力测试结果转化为可执行的管理动作。
1.4 方法流程:一次完整的信贷组合压力测试怎么做
为了让后续章节有统一框架,这里先给出端到端流程。不同银行在细节上会有差异,但主干基本一致。
| 阶段 | 关键任务 | 典型输出 | 常见参与部门 |
|---|---|---|---|
| 1. 目标与范围 | 明确测试目的、组合范围、时间跨度、监管或内部要求 | 压力测试方案 | 风险管理部、授信管理部 |
| 2. 情景设定 | 设计基准、温和、严重情景,确定宏观变量路径 | 情景矩阵与传导假设 | 风险管理部、计财部、研究院 |
| 3. 数据与模型 | 准备客户、合同、评级、财务、抵押品数据,校准PD/LGD/EAD模型 | 模型参数表、数据质量报告 | 风险管理部、数据管理部、科技部 |
| 4. 损失测算 | 逐户逐笔计算压力情景下的预期损失、非预期损失与不良率 | 组合损失分布、指标结果 | 风险管理部、资本管理部 |
| 5. 结果分析与决策 | 识别脆弱行业、客户、区域,提出限额、拨备、资本与应急预案 | 压力测试报告、管理建议 | 高管层、董事会、相关业务部门 |
| 6. 复盘与验证 | 回测、模型验证、流程改进、结果跟踪 | 验证报告、整改清单 | 内审部、风险管理部 |
在技术实现上,很多银行会用SQL、Python或专业风险系统完成数据加工与测算。例如,一个简化的参数映射逻辑可能如下:
-- 示例:按行业汇总压力情景下的PD与EAD
SELECT
    industry,
    SUM(ead) AS total_ead,
    AVG(pd_stressed) AS avg_pd,
    SUM(ead * pd_stressed * lgd) AS expected_loss
FROM credit_exposure_stressed
GROUP BY industry
ORDER BY expected_loss DESC;
这段代码本身不复杂,但它背后依赖的是完整的数据治理、模型校准和情景传导逻辑。后续章节会逐步展开。
1.5 案例/场景:一个简化但完整的压力测试片段
假设某银行对公信贷组合规模为500亿元,分为制造业、批发零售、房地产三个行业。基准情景下,组合不良率为1.8%,拨备覆盖率为180%。现在设定严重情景:GDP增速下降2个百分点,房地产价格下跌25%,制造业PMI连续6个月低于荣枯线。通过模型映射后,得到如下结果:
| 行业 | 基准不良率 | 压力情景不良率 | 新增不良金额(亿元) | 管理关注点 |
|---|---|---|---|---|
| 制造业 | 2.1% | 4.8% | 6.75 | 出口依赖型客户、应收账款周期 |
| 批发零售 | 1.5% | 3.9% | 4.80 | 库存减值、现金流断裂 |
| 房地产上下游 | 1.2% | 5.6% | 8.80 | 抵押品价值、项目停工 |
如果该银行核心一级资本充足率在基准情景下为9.5%,压力情景下可能降至8.2%,接近监管底线。此时管理层可以采取的动作包括:对房地产上下游新增授信实施限额管理、提高制造业出口型客户抵押要求、对批发零售客户加强现金流监控、提前计提部分拨备、制定资本补充预案。这就是压力测试从“数字”走向“决策”的过程。
1.6 常见误区与复盘要点
误区一:把压力测试当成一次性合规任务。压力测试应嵌入年度风险偏好、资本规划和授信政策循环,而不是年底补材料。
误区二:情景越极端越好。情景应“严重但合理”,既要覆盖尾部风险,也要与业务结构相关,否则结果无法指导决策。
误区三:只关注总量,不关注结构。组合整体不良率可能可控,但某一行业、区域或客户群的集中度风险可能已经超标。
误区四:模型黑箱化。业务部门不理解参数来源,就不会信任结果,更不会执行管理建议。
复盘时应重点检查:数据是否完整、模型假设是否合理、情景传导是否逻辑一致、结果是否被管理层采纳、后续是否跟踪整改。只有形成“测试—报告—决策—跟踪”的闭环,压力测试才真正产生管理价值。
1.7 学习目标与整体课程框架
通过本课程,学员应能够:
- 理解信贷组合压力测试的定义、监管要求与核心原理;
- 掌握情景设定、数据准备、模型校准、损失测算和结果分析的全流程方法;
- 能够阅读并撰写压力测试报告,识别组合脆弱点;
- 能够将压力测试结果转化为限额管理、授信政策、拨备计提和资本规划建议;
- 了解常见误区、模型验证与复盘改进方法。
整体课程将围绕“理论—方法—案例—决策”四条主线展开:先建立概念与监管框架,再深入情景设计与模型技术,随后通过多个行业与组合案例进行实战演练,最后聚焦报告撰写与管理决策落地。本章作为导入,重点是让学员建立全局视角:压力测试不是孤立的技术工作,而是连接风险识别、资本管理与业务决策的桥梁。