1. 课程导入
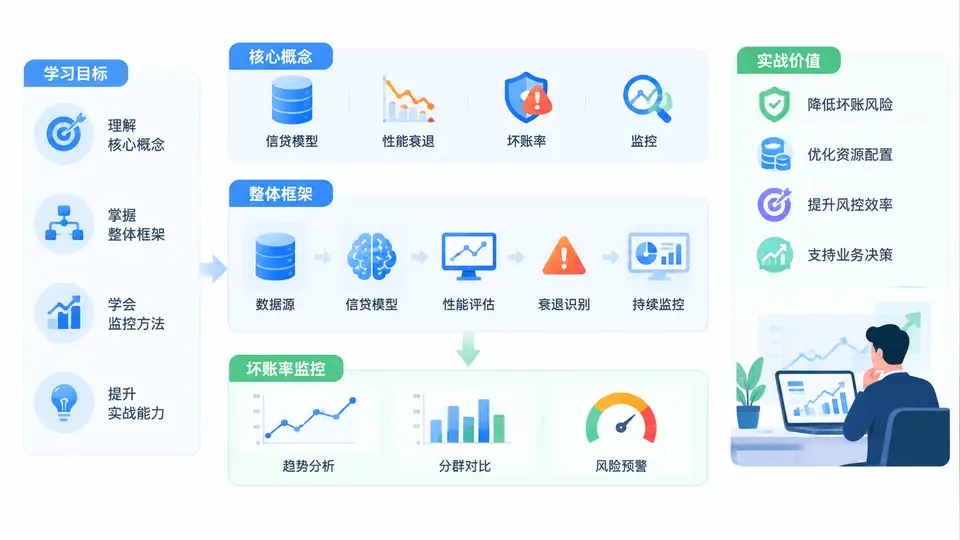
在信贷业务中,模型上线从来不是终点,而是风险管理的起点。一个在开发集上AUC达到0.78的申请评分卡,上线六个月后可能降到0.71;一个原本将坏账率控制在2.3%的额度模型,可能在宏观经济波动后让组合坏账率抬升到4%以上。真正决定信贷资产质量的,不是模型开发阶段的一次性表现,而是模型上线后的持续监控、衰退识别与快速响应能力。本课程围绕“性能衰退”与“坏账率监控”两条主线展开,帮助学员建立从指标定义、监控体系、归因分析到策略迭代的完整闭环。
学习目标
完成本课程后,学员应能够独立完成以下任务:
- 理解信贷模型性能衰退的常见类型、成因与业务后果,区分数据漂移、概念漂移与模型老化。
- 掌握KS、AUC、PSI、Gini、 Lift 等核心监控指标的计算逻辑、适用场景与阈值设定方法。
- 搭建覆盖“数据层—模型层—业务层”的三级监控体系,并能设计日报、周报与月报的指标清单。
- 运用坏账率监控中的Vintage、Roll Rate、迁徙率等工具,定位风险暴露的真实来源。
- 针对不同衰退原因,制定重训、调参、拒绝推断、策略叠加或模型替换的处置方案。
- 通过真实案例复盘,识别监控中的常见误区,避免“指标正常但坏账已失控”的盲区。
核心概念:先建立共同语言
信贷模型监控涉及多个专业术语,若概念不清,后续的指标讨论和策略决策就会失焦。以下五个概念是贯穿全课程的基础。
| 概念 | 定义 | 业务含义 |
|---|---|---|
| 数据漂移(Data Drift) | 输入变量X的分布随时间发生变化,而X与Y的关系未变。 | 客户群体结构变化,如渠道下沉导致收入分布左移。 |
| 概念漂移(Concept Drift) | X与Y之间的真实关系发生变化。 | 经济下行期,同样的收入水平违约概率显著上升。 |
| 模型老化(Model Aging) | 模型未变,但因上述漂移导致区分能力下降。 | KS从0.42降到0.31,排序能力减弱。 |
| PSI(Population Stability Index) | 衡量两个样本分布差异的指标,常用于变量和分数监控。 | PSI<0.1稳定,0.1~0.25需关注,>0.25需处置。 |
| Vintage分析 | 按放款月份分组,追踪各组账龄下的累计坏账率。 | 识别新客群风险是否高于历史同期,剥离账龄干扰。 |
提示:数据漂移不等于模型失效。若X分布变化但排序能力仍稳定,可能只需调整评分映射或通过率,而非立即重训。判断的关键是“区分能力指标是否同步恶化”。
整体框架:三层监控与一个闭环
本课程将监控体系拆解为三层,每层解决不同问题,并最终汇聚到策略迭代闭环。
- 数据层监控:关注入模变量的缺失率、均值、方差、分箱占比与PSI。目标是尽早发现“输入变了”。
- 模型层监控:关注评分分布、KS、AUC、Gini、Lift及分数PSI。目标是判断“排序能力是否下降”。
- 业务层监控:关注通过率、额度使用率、Vintage坏账率、Roll Rate迁徙率、回收率。目标是确认“钱是否真的变坏”。
三层之间的关系可以用一个简单逻辑串联:数据层报警是“预警信号”,模型层恶化是“能力证据”,业务层坏账上升是“最终结果”。只有三层联动,才能避免单点误判。
实战价值:为什么这门课值得投入
信贷业务的利润来自“风险定价后的利差”,而坏账率每上升1个百分点,可能吞噬掉数个百分点的净利润。监控体系的价值体现在三个层面:
- 止损速度:某消费金融公司通过分数PSI周监控,在模型KS下降0.06时即触发重训,避免了后续三个月坏账率从2.8%升至4.1%,按在贷余额50亿估算,减少损失约6500万元。
- 决策质量:Vintage分析帮助某银行发现某渠道新客的12期累计坏账率是其他渠道的2.3倍,及时收紧该渠道准入,而非盲目提高全量客群门槛。
- 合规与解释:监管要求模型风险管理具备可追溯的监控记录。完整的监控日志、归因报告与处置记录,是应对检查与审计的基础材料。
核心结论:模型性能衰退不可怕,可怕的是发现太晚。监控体系的目标不是追求指标永远漂亮,而是在指标恶化早期发出可信信号,并给出可执行的处置路径。
常见误区与复盘
在进入后续章节前,先列出初学者最容易踩的五个坑,后续课程会逐一展开应对方法。
- 只看KS,不看分数分布。KS未降但通过率被手动调高,实际风险敞口已扩大。
- 把PSI超过0.25直接等同于模型失效。若变量PSI高但模型KS稳定,可能只是客群结构变化,需结合业务判断。
- 用整体坏账率代替Vintage分析。整体坏账率受账龄结构影响,新老资产混合后容易掩盖新客风险。
- 监控频率过低。月度监控在快速扩张期可能滞后,建议核心指标至少周级,分数PSI可日级。
- 没有归因就重训。重训解决的是“关系变化”,若问题是数据采集错误或策略规则冲突,重训无效甚至更糟。
警告:监控指标本身也可能“骗人”。例如拒绝推断缺失时,被拒绝样本的坏账率无法观测,导致模型层指标看起来稳定,但实际通过客群的坏账率已在上升。后续章节将专门讨论拒绝推断与偏差校正。
本章作为导入,已经勾勒出课程的核心地图:以数据层、模型层、业务层为监控骨架,以PSI、KS、AUC、Vintage、Roll Rate为核心指标,以归因分析和策略迭代为行动闭环。接下来的章节将逐层深入,从指标计算到阈值设定,从报表设计到案例复盘,最终让学员具备独立搭建并运营信贷模型监控体系的能力。