3. 催收核心概念
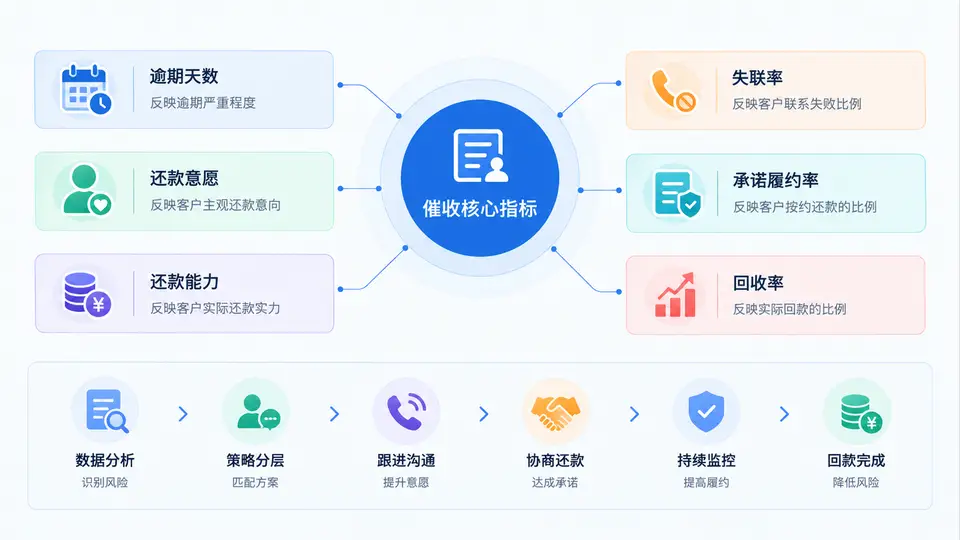
在M0-M3逾期阶段,催收策略的分层不是凭经验拍脑袋,而是依赖一组可量化、可追踪、可复盘的核心指标。这些指标既是判断客户风险等级的依据,也是评估催收动作有效性的标尺。本节将系统梳理逾期天数、还款意愿、还款能力、失联率、承诺履约率、回收率等关键概念,并说明它们如何共同支撑分层策略的制定。
一、核心原理:指标是策略的“仪表盘”
催收的本质是在有限资源下,对不同类型的逾期客户采取差异化的触达与施压方式。要做到“差异化”,首先必须回答三个问题:客户现在处于什么阶段?客户为什么没还?客户还能不能还? 这三个问题分别对应逾期天数、还款意愿与还款能力。而失联率、承诺履约率、回收率则是衡量催收过程与结果的三把尺子。
可以把这套指标理解为一辆车的仪表盘:逾期天数是里程表,告诉你走了多远;还款意愿和还款能力是油量和路况,决定你还能不能继续开;失联率是信号强度,承诺履约率是刹车响应,回收率则是最终到达目的地的比例。缺少任何一个,策略都会偏航。
核心逻辑:逾期天数决定“阶段分层”,还款意愿与还款能力决定“策略分层”,失联率、承诺履约率、回收率决定“效果分层”。三者叠加,才能形成完整的M0-M3催收策略矩阵。
二、关键指标逐项拆解
1. 逾期天数(DPD)
逾期天数(Days Past Due,DPD)是催收分期的第一维度。M0通常指逾期1-30天,M1指31-60天,M2指61-90天,M3指91-120天。不同阶段客户的心理状态、还款概率和催收成本差异显著。M0阶段客户多为“忘记还款”或“短期资金周转”,回收率最高;M3阶段客户可能已形成“逃废债”心理,需要更强施压手段。
2. 还款意愿
还款意愿是客户主观上是否愿意履行还款义务。它无法直接测量,但可以通过行为信号推断:是否接听电话、是否主动沟通、是否承认债务、是否提出还款计划、是否抱怨利率或服务。还款意愿高的客户,即使暂时无力全额还款,也愿意协商;还款意愿低的客户,即使有还款能力,也可能拖延或失联。
3. 还款能力
还款能力是客户客观上是否有资金或收入来源来偿还债务。判断还款能力需要结合客户职业、收入稳定性、负债结构、资产状况以及历史还款记录。还款意愿强但还款能力弱的客户,适合协商分期或延期;还款意愿弱但还款能力强的客户,则需要加强施压与法律提示。
4. 失联率
失联率是指在一定时间内无法通过预留联系方式触达的客户占比。失联率是催收过程中的“信号丢失”指标。失联率突然上升,往往意味着客户进入“逃避模式”,需要调整触达策略,如更换联系方式、联系紧急联系人、发送函件等。失联率也是评估催收团队触达能力的重要指标。
5. 承诺履约率
承诺履约率是指客户做出还款承诺后实际履约的比例。这个指标直接反映客户还款意愿的真实性,也反映催收人员谈判质量。承诺履约率低,说明要么客户在敷衍,要么催收人员给了不切实际的承诺方案。提升承诺履约率的关键是:在承诺前充分评估还款能力,承诺后及时跟进提醒。
6. 回收率
回收率是催收的终极结果指标,通常分为金额回收率和户数回收率。金额回收率=回收金额/逾期总金额;户数回收率=回收户数/逾期总户数。回收率需要与催收成本结合看,才能判断策略的经济性。M0阶段回收率通常最高,M3阶段最低,但M3阶段单户回收金额可能更高,需要综合权衡。
三、指标联动与分层策略
单一指标不足以支撑策略分层,必须将多个指标组合使用。以下表格展示了M0-M3阶段各指标的大致特征与策略方向:
| 阶段 | 逾期天数 | 还款意愿 | 还款能力 | 失联率 | 承诺履约率 | 回收率 | 策略方向 |
|---|---|---|---|---|---|---|---|
| M0 | 1-30天 | 较高 | 较强 | 低 | 高 | 高 | 提醒为主,降低催收成本 |
| M1 | 31-60天 | 中等 | 中等 | 中 | 中 | 中 | 电话+短信,协商还款 |
| M2 | 61-90天 | 较低 | 较弱 | 较高 | 低 | 较低 | 施压+外访,法律提示 |
| M3 | 91-120天 | 低 | 弱 | 高 | 很低 | 低 | 法诉准备,资产排查 |
使用建议:表格中的“高/中/低”是相对趋势,不是绝对值。实际业务中应结合自身客群特征,用历史数据校准每个阶段的阈值。例如,某些现金贷产品M0回收率可能只有60%,而信用卡M0回收率可达90%以上。
四、案例场景:一次M1客户的分层判断
假设客户A,逾期45天,属于M1阶段。催收员首次电话触达,客户接听并承认债务,但表示“最近手头紧,下个月发工资还”。进一步沟通发现:客户有稳定工作,月收入8000元,当前负债包括房贷和两张信用卡,总负债约15万元。客户过去12个月还款记录良好,本次逾期是因为换工作导致短期资金断档。
指标分析:
- 逾期天数:45天,M1阶段,尚在早期。
- 还款意愿:接听电话、承认债务、主动说明原因,意愿较高。
- 还款能力:有稳定收入,但短期现金流紧张,能力中等偏弱。
- 失联率:可触达,失联风险低。
- 承诺履约率:历史无承诺记录,需观察本次承诺。
- 回收率:预计中等偏高。
策略建议:不急于施压,而是协商一个可执行的还款计划,例如分两期:本月先还最低还款额,下月发工资后结清剩余。同时设置承诺提醒,在承诺日前一天短信+电话确认。这样既保护了客户关系,又提高了承诺履约率。
五、常见误区与复盘
误区一:只看逾期天数,不看意愿和能力。同样是M1客户,意愿高能力弱的客户和意愿低能力强的客户,策略完全不同。前者适合协商,后者适合施压。
误区二:把失联率当成唯一风险指标。失联率高确实危险,但失联率低不代表安全。有些客户接电话但一直敷衍,承诺履约率极低,同样需要升级策略。
误区三:承诺履约率低就怪客户。承诺履约率低,首先要复盘催收人员的承诺方案是否合理。如果客户月收入5000元,却承诺每月还8000元,履约率必然低。
误区四:回收率越高越好,忽略成本。M0阶段用大量人力去催小额客户,回收率可能很高,但扣除成本后利润为负。回收率必须与催收成本、客户生命周期价值结合评估。
复盘时建议采用“指标对照法”:将同一客户在不同阶段的逾期天数、意愿、能力、失联率、承诺履约率、回收率列成时间线,观察哪个指标先恶化,哪个指标改善后回收率提升。长期积累,就能形成适合自身客群的M0-M3策略分层模型。
本节小结:逾期天数是分层起点,还款意愿和还款能力是策略核心,失联率、承诺履约率、回收率是过程与结果的双重验证。只有把这些指标组合使用,才能让催收策略从“凭感觉”走向“看数据”,从“一刀切”走向“精准分层”。