1. 课程导入
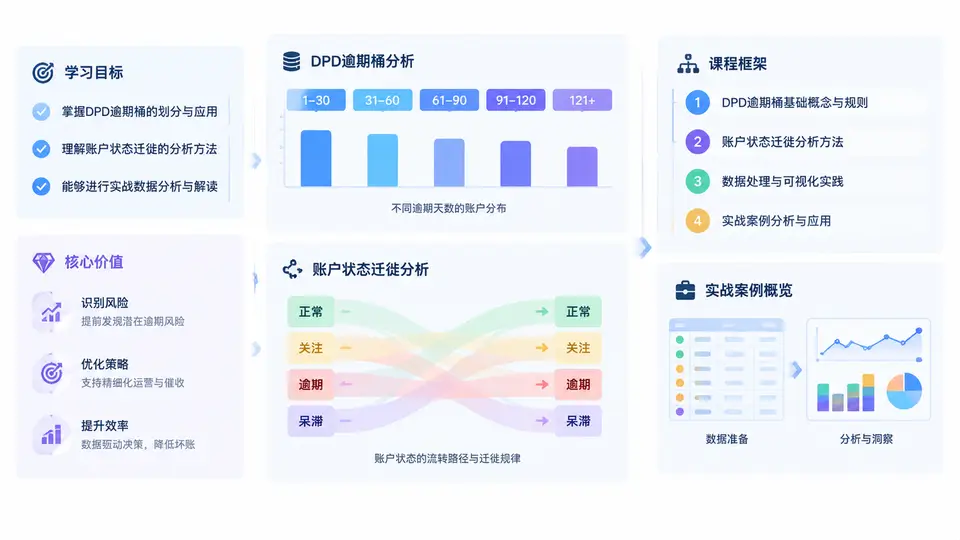
在信贷风险管理、消费金融与贷后管理领域,DPD(Days Past Due,逾期天数)是贯穿贷前、贷中、贷后全流程的核心风险刻度。而逾期桶(Delinquency Bucket)与账户状态迁徙(Account Status Migration),则是把这一刻度转化为可管理、可预警、可决策的结构化工具。本课程不是单纯讲解指标定义,而是围绕真实业务场景,训练你从数据到洞察、从洞察到策略的完整能力。
一、学习目标:从“看懂报表”到“驱动决策”
很多从业者能背出M1、M2、M3的定义,却无法回答三个关键问题:当前资产组合的风险是在恶化还是修复?恶化速度有多快?哪些客群、哪些渠道、哪些产品是迁徙的主要推手?本课程的学习目标正是围绕这三个问题展开:
- 概念层:准确理解DPD逾期桶的划分逻辑、账户状态的定义边界,以及两者之间的映射关系。
- 方法层:掌握迁徙率(Migration Rate)、净迁徙率、滚动率(Roll Rate)的计算口径与统计方法。
- 工具层:能够使用SQL、Python或BI工具独立完成迁徙矩阵的构建与可视化。
- 策略层:将迁徙分析结果转化为催收资源分配、授信政策调整、拨备计提与早期预警规则。
- 复盘层:识别迁徙分析中常见的口径陷阱、样本偏差与归因错误,避免“数字正确、结论错误”。
核心价值一句话总结:DPD逾期桶告诉你“现在有多坏”,账户状态迁徙告诉你“正在变多坏”,两者结合才能回答“接下来会有多坏”。
二、核心原理:逾期桶与状态迁徙的底层逻辑
逾期桶的本质是对连续逾期天数进行离散化分段,常见划分包括M0(未逾期)、M1(1-30天)、M2(31-60天)、M3(61-90天)、M4+(90天以上)等。不同机构根据自身产品周期与风险偏好,可能采用M0-M6甚至更细的分段。账户状态则通常包括正常、关注、次级、可疑、损失,或业务系统中的“逾期”“核销”“重组”“结清”等状态。
迁徙分析的核心思想是追踪同一批账户在两个观察时点之间的状态变化。假设我们以月为观察周期,t月处于M1的账户,在t+1月可能变为M0(还款恢复)、仍为M1、迁徙至M2、M3或更差状态。将所有状态转移的数量或金额整理成矩阵,就得到迁徙矩阵(Migration Matrix)。矩阵中每一行的合计代表期初该状态的总量,每一列代表期末流向,对角线元素代表“滞留”,非对角线元素代表“迁徙”。
迁徙率计算公式(以金额为例):
M1→M2迁徙率 = t+1月M2中来自t月M1的金额 / t月M1总金额 × 100%

净迁徙率 = 向上迁徙率 - 向下迁徙率(或恢复率)
滚动率(Roll Rate)= 特定窗口内从某状态迁徙至更差状态的累计比率理解迁徙矩阵的关键在于“同批次追踪”。如果t月和t+1月统计的是不同账户集合,迁徙率就会失真。因此,账户唯一标识、观察时点、状态定义的一致性,是全部分析的前提。
三、方法流程:从数据准备到策略输出的六步法
本课程将实战流程拆解为六个标准步骤,后续章节会逐一展开:
- 定义观察窗口与状态口径:确定按月、按周还是按日观察,明确M1-M6的边界,处理“提前还款”“展期”“核销”等特殊状态。
- 构建账户快照表:在每个观察时点记录账户ID、DPD、未还本金、产品、渠道、客群等维度。
- 关联相邻快照:通过账户ID将t期与t+1期数据关联,形成“期初状态-期末状态”配对。
- 生成迁徙矩阵:按金额和户数分别汇总,计算迁徙率、滞留率与恢复率。
- 多维下钻与归因:按产品、渠道、地区、授信额度、客群分层,定位迁徙异常来源。
- 策略映射与监控:将迁徙率阈值嵌入早期预警,联动催收策略、拨备模型与授信审批。
| 步骤 | 关键输入 | 核心输出 | 常见工具 |
|---|---|---|---|
| 1. 口径定义 | 业务规则、监管要求 | 状态字典、观察周期 | 文档、数据字典 |
| 2. 快照构建 | 还款计划、还款流水 | 月度账户快照表 | SQL、ETL |
| 3. 相邻关联 | 账户ID、观察时点 | 期初-期末配对表 | SQL JOIN、Python |
| 4. 矩阵生成 | 配对表、金额字段 | 迁徙矩阵、迁徙率 | Pandas、Excel |
| 5. 下钻归因 | 维度标签 | 分层迁徙报告 | BI、Python |
| 6. 策略映射 | 迁徙阈值、风险偏好 | 预警规则、催收策略 | 决策引擎、规则平台 |
四、实战案例概览:一个消费金融组合的迁徙诊断
课程将贯穿一个虚构但贴近真实的案例:某消费金融公司发现近三个月M1→M2迁徙率从18%上升至27%,但整体不良率尚未明显抬升。管理层有两种声音:一种认为只是季节性波动,另一种担心是资产质量恶化的前兆。通过本课程的方法,我们将完成以下分析:
- 构建近12个月的金额迁徙矩阵,识别迁徙率上升是全客群普遍现象还是特定渠道集中爆发。
- 拆解新客与老客、高额度与低额度、不同产品期限的迁徙差异。
- 结合催收触达率与还款率,判断是还款能力下降还是还款意愿变化。
- 输出早期预警规则:当某渠道M1→M2迁徙率连续两周超过阈值时,自动触发催收资源倾斜与授信冻结。
学习建议:在学习过程中,请始终带着“这批账户从哪来、到哪去、为什么”的追问。迁徙矩阵不是终点,而是归因分析的起点。
五、常见误区与复盘要点
在正式进入技术细节前,先建立对误区的警觉,能显著提升后续学习效果:
- 误区一:混淆时点指标与时期指标。逾期率是时点快照,迁徙率是时期流量,两者不可直接比较。
- 误区二:忽略账户集合变化。新发放账户会稀释迁徙率,必须区分“同批次迁徙”与“组合整体迁徙”。
- 误区三:只看金额不看户数。大额账户的迁徙可能主导金额矩阵,但户数矩阵才能反映客群行为。
- 误区四:把迁徙率上升直接等同于不良上升。迁徙率是先行指标,需结合回收率、核销政策与账龄结构综合判断。
- 误区五:口径频繁变更。状态定义、观察周期一旦调整,历史对比将失去意义,必须建立版本管理。
复盘提醒:任何迁徙分析结论,都必须回答“样本是否同批次、口径是否一致、维度是否充分”三个问题。否则,再精美的矩阵也可能误导决策。
本章作为课程导入,已经为你建立了DPD逾期桶与账户状态迁徙分析的整体认知框架:概念是基础,方法是桥梁,案例是演练场,误区是护栏。接下来的章节将沿着“口径定义—数据构建—矩阵计算—多维归因—策略落地”的主线,逐步深入每一个技术细节与业务场景。