3. 风险分群的核心逻辑
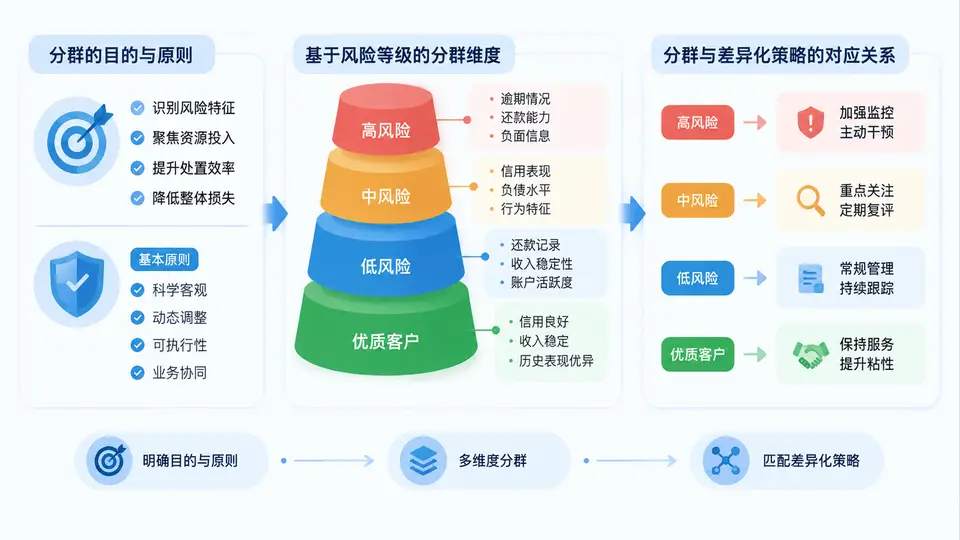
贷后管理最忌讳“一刀切”。同样一笔逾期,客户A只是忘记还款,客户B已经失联三个月,如果两者进入同一个催收队列、使用同一套话术、配置同一个跟进频率,结果要么是浪费资源,要么是错过最佳处置窗口。风险分群要解决的,就是把“看起来一样”的贷后客户,拆成“处置逻辑不同”的群体,让策略、资源、动作与风险真正匹配。
一、分群的目的与原则
风险分群不是做报表分类,而是为策略决策服务。它的核心目的可以归纳为三点:识别差异、匹配资源、提升处置效率。识别差异,是指从逾期天数、还款能力、还款意愿、资产质量等维度中,找出对回收结果影响最大的变量;匹配资源,是指把有限的催收人力、外呼线路、法诉名额、减免额度投向回收概率更高的群体;提升处置效率,是指让不同群体走不同的处置路径,减少无效触达和重复劳动。
在实际落地中,分群应遵循以下原则:
- 可解释:每个群体的划分依据必须能被业务人员理解,不能是黑箱标签。否则策略执行时会走样。
- 可操作:分群结果必须能直接对应到动作,比如“高意愿低能力”群体对应协商分期,“低意愿高能力”群体对应施压催收。
- 稳定性:分群规则不宜频繁变动,否则策略无法沉淀,模型也无法评估效果。
- 可衡量:每个群体应有明确的回收率、滚动率、投诉率等指标,用于验证分群是否有效。
- 合规性:分群不能成为歧视性对待的依据,所有差异化策略必须在监管允许范围内。
核心判断:一个好的分群,不是把客户分得越细越好,而是让每个群体内部的处置逻辑足够一致,群体之间的处置逻辑足够不同。
二、基于风险等级的分群维度
贷后风险分群通常从四个维度展开:逾期阶段、还款意愿、还款能力、资产与担保状态。这四个维度组合起来,基本能覆盖大部分贷后处置场景。
| 维度 | 典型指标 | 分群示例 | 处置含义 |
|---|---|---|---|
| 逾期阶段 | 逾期天数(DPD)、账龄、历史逾期次数 | M1、M2、M3、M3+ | 决定催收强度与是否进入法诉准备 |
| 还款意愿 | 失联标记、承诺履约率、投诉记录、沟通响应率 | 高意愿、中意愿、低意愿、失联 | 决定话术策略与是否升级处置 |
| 还款能力 | 收入负债比、公积金/社保状态、资产线索、经营流水 | 高能力、中能力、低能力、无能力 | 决定协商方案与减免空间 |
| 资产与担保 | 抵押物状态、保证人代偿能力、车辆GPS状态 | 有抵押、有保证、纯信用 | 决定处置优先级与法诉路径 |
实际分群时,通常采用“逾期阶段+意愿+能力”的三维矩阵。例如,M2阶段、低意愿、高能力客户,属于典型的“有还款能力但不愿还”,应优先施压并准备法诉材料;而M2阶段、高意愿、低能力客户,则更适合协商分期或减免部分罚息。资产与担保维度作为修正项,用于调整处置优先级。
分群规则示例(伪代码):
if DPD <= 30 and 意愿 == "高" and 能力 == "低":
    group = "M1_高意愿低能力"
    strategy = "协商分期"
elif DPD <= 30 and 意愿 == "低" and 能力 == "高":
    group = "M1_低意愿高能力"
    strategy = "高频施压"
elif DPD > 90 and 失联 == True:
    group = "M3+_失联"
    strategy = "法诉准备+外部委案"
else:
    group = "待观察"
    strategy = "标准跟进"
三、分群与差异化策略的对应关系
分群的价值最终体现在策略差异上。如果两个群体最后执行的动作一样,分群就没有意义。下面用一张对应关系表说明常见分群与策略的映射。
| 风险群体 | 核心特征 | 处置策略 | 资源投入 |
|---|---|---|---|
| M1高意愿低能力 | 有还款意愿,短期资金紧张 | 协商分期、延期还款、减免罚息 | 低强度外呼,重点在方案设计 |
| M1低意愿高能力 | 有还款能力,但拖延或逃避 | 高频施压、法律函件、联系人触达 | 高强度外呼,优先分配催收员 |
| M2失联 | 电话失联、地址无效 | 外部委案、修复联系方式、法诉准备 | 委外资源、法诉名额 |
| M3+有抵押 | 逾期时间长,但有抵押物 | 抵押物处置、法诉执行、资产保全 | 法务资源、处置渠道 |
| M3+纯信用 | 逾期时间长,无抵押,回收概率低 | 核销准备、低价转让、批量委案 | 低人力投入,批量处理 |
实战提示:分群与策略的对应关系不是静态的。客户从M1进入M2、从高意愿变为失联,策略必须随之切换。Watchlist名单管理的核心,就是监控这些状态迁移,并及时触发策略变更。
四、常见误区与复盘
在贷后分群实践中,最常见的误区有三个:
- 分群过细,策略无法落地。有些团队把客户分成几十个群体,但每个群体只有几十个客户,催收员根本记不住,系统也无法配置差异化策略。分群的粒度应以“策略可执行”为底线。
- 只看逾期天数,忽略意愿和能力。逾期天数是最容易获取的变量,但它不能解释“为什么没还”。同样M2的客户,意愿和能力差异巨大,只用逾期天数分群,会导致策略错配。
- 分群后不监控迁移。客户风险状态是动态变化的。如果分群结果一个月不更新,高意愿客户可能已经失联,低能力客户可能已经部分还款。分群必须与Watchlist联动,定期刷新。
复盘要点:分群效果评估不能只看整体回收率,而要看每个群体的回收率、迁移率、投诉率。如果某个群体回收率长期低于预期,要么是分群规则有问题,要么是策略配置有问题,必须回到数据中定位原因。
总结来说,风险分群的核心逻辑是:用可解释的维度把客户分成处置逻辑一致的群体,再为每个群体配置差异化的策略和资源,并通过Watchlist监控状态迁移,动态调整策略。分群不是目的,让正确的动作发生在正确的客户身上,才是贷后管理的真正目标。