1. 课程导入
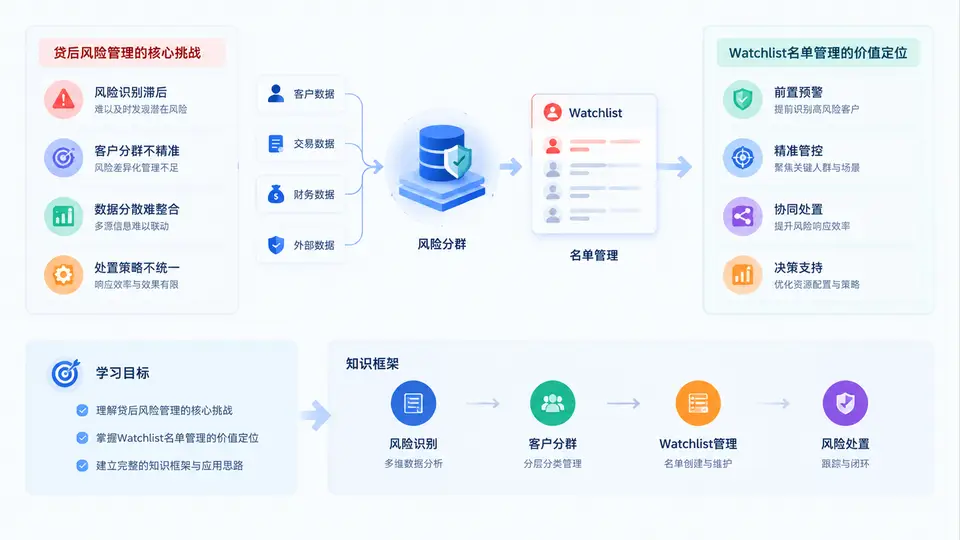
一、贷后风险管理的核心挑战
贷后管理是信贷全生命周期中时间跨度最长、信息变化最快、责任最容易模糊的阶段。与贷前审批相比,贷后管理面对的不是静态的申请材料,而是持续变化的客户经营状态、还款行为、外部舆情和宏观环境。很多机构在贷前投入大量模型与人力,却在贷后阶段依赖客户经理手工台账、Excel名单和零散预警,导致风险发现滞后、处置动作不统一、责任无法追溯。
从实战视角看,贷后风险管理主要面临以下五类挑战:
- 风险信号分散且异构:还款流水、征信查询、工商变更、司法涉诉、舆情、发票、水电、上下游交易等数据分散在不同系统,格式、频率、口径不一致,难以形成统一客户风险视图。
- 风险分群粗放:很多机构只按逾期天数(如M1、M2、M3)划分客户,忽略了“未逾期但已出现高风险信号”的客户,导致真正需要提前干预的客户被遗漏。
- 名单管理缺乏闭环:名单生成后没有明确“谁看、谁核、谁处置、谁解除”,名单变成静态报表,无法驱动实际动作。
- 误报与漏报并存:规则过严导致大量误报,客户经理疲于应付;规则过松则漏掉关键风险,等到逾期暴露时已错过最佳处置窗口。
- 合规与体验压力:贷后触达、催收、额度调整、提前收贷等动作必须符合监管要求和客户体验,不能简单“一刀切”。
这些挑战的本质,是风险识别、风险分层、风险处置三者之间缺少一套可运营、可迭代、可审计的机制。Watchlist名单管理正是这套机制的核心载体。
二、Watchlist名单管理的价值定位
Watchlist(观察名单)不是简单的“黑名单”,也不是“逾期客户清单”。它是一套面向早期风险信号的动态客户管理机制:把内外部数据中识别出的潜在风险客户纳入统一名单,按风险等级和风险类型分群,匹配差异化的监控频率、核查动作和处置策略,并在风险解除或升级时动态调整。
其价值可以从四个维度理解:
| 价值维度 | 传统做法 | Watchlist机制 | 业务收益 |
|---|---|---|---|
| 风险发现 | 依赖逾期后暴露 | 提前捕捉工商、司法、舆情、还款行为等信号 | 提前1–3个月介入,降低不良迁徙率 |
| 客户分层 | 按逾期天数粗分 | 按风险类型、等级、敞口、处置阶段多维分群 | 资源精准投放,减少无效核查 |
| 处置动作 | 客户经理凭经验处理 | 标准动作库+策略矩阵,明确时限与责任人 | 动作可追溯,处置效率提升 |
| 合规审计 | 台账分散,难以复盘 | 名单全生命周期留痕,支持审计与模型迭代 | 满足监管要求,沉淀数据资产 |
需要特别强调的是,Watchlist管理的目标不是“把更多客户拉进名单”,而是在正确的时间,把正确的客户,交给正确的人,做正确的动作。名单本身不是目的,名单驱动的风险处置闭环才是目的。
三、核心原理:从风险信号到名单闭环
Watchlist名单管理的底层逻辑可以概括为“信号—规则—分群—名单—动作—反馈”六步闭环。每一步都需要明确输入、处理逻辑和输出,避免出现“有名单无动作”或“有动作无反馈”的断点。
信号层:还款行为 / 征信查询 / 工商司法 / 舆情 / 交易流水 / 外部评分
   ↓
规则层:阈值规则 + 组合规则 + 模型评分(如风险分、预警分)
   ↓
分群层:按风险类型(经营恶化、司法涉诉、还款异常、关联风险)
        按风险等级(高/中/低)
        按敞口与处置阶段(新入、观察、升级、退出)
   ↓
名单层:生成Watchlist条目,分配责任人、监控频率、处置时限
   ↓
动作层:电话核查、现场走访、补充担保、压降额度、提前收贷、诉讼准备
   ↓
反馈层:处置结果回写,验证规则准确性,迭代阈值与模型
这个闭环中,最容易出问题的是“反馈层”。很多机构的名单管理止于“生成名单”,没有把处置结果和风险结局回写,导致规则无法优化,误报和漏报长期存在。实战中建议把反馈字段设计为必填项,例如:核查结论、风险是否属实、处置动作、处置结果、最终风险状态。
四、案例场景:一家城商行的Watchlist落地复盘
某城商行小企业信贷部曾面临典型问题:客户经理每人维护80–120户,贷后检查靠季度报表,风险发现平均滞后逾期后45天。引入Watchlist机制后,他们做了三件事:
- 信号整合:把工商变更、司法涉诉、征信查询次数、还款账户流水异常、下游回款下降等信号接入统一预警平台,每日跑批。
- 分群规则:将客户分为“经营恶化型”“司法涉诉型”“还款异常型”“关联风险型”四类,每类再分高、中、低三级,共12个分群。
- 动作绑定:高风险客户要求3个工作日内电话核查并现场走访,中风险7个工作日内完成核查,低风险纳入月度监控。
运行6个月后,该行早期风险发现时间从逾期后45天提前到逾期前约30天,高风险客户压降成功率提升约22%,客户经理无效核查量下降约35%。复盘时也发现两个误区:一是初期规则过严,导致大量正常客户被误报;二是部分客户经理只做“电话核查”不做“现场走访”,导致风险判断失真。后续通过调整阈值和强制动作留痕逐步解决。
五、课程学习目标与整体知识框架
本课程共30章,围绕“贷后风险分群”与“Watchlist名单管理”两条主线展开,目标是让学员从“知道概念”走向“能设计、能落地、能迭代”。具体学习目标包括:
- 认知层:理解贷后风险管理的核心挑战、Watchlist的价值定位与闭环逻辑。
- 方法层:掌握风险信号识别、分群规则设计、名单生成与分级、处置策略匹配的方法。
- 工具层:能够设计Watchlist名单字段、规则配置、监控频率和处置动作库。
- 运营层:掌握名单生命周期管理、误报漏报复盘、规则迭代与效果评估。
- 合规层:理解贷后触达、催收、额度调整等动作的合规边界与审计要求。
整体知识框架可以概括为“一个闭环、两条主线、三层能力”:
一个闭环:信号 → 规则 → 分群 → 名单 → 动作 → 反馈
两条主线:风险分群(怎么分) + Watchlist管理(怎么管)
三层能力:
  策略设计能力:规则、阈值、分群、策略矩阵
  系统落地能力:字段、跑批、名单分配、动作留痕
  运营迭代能力:效果监控、误报漏报分析、规则优化