3. 核心概念解析
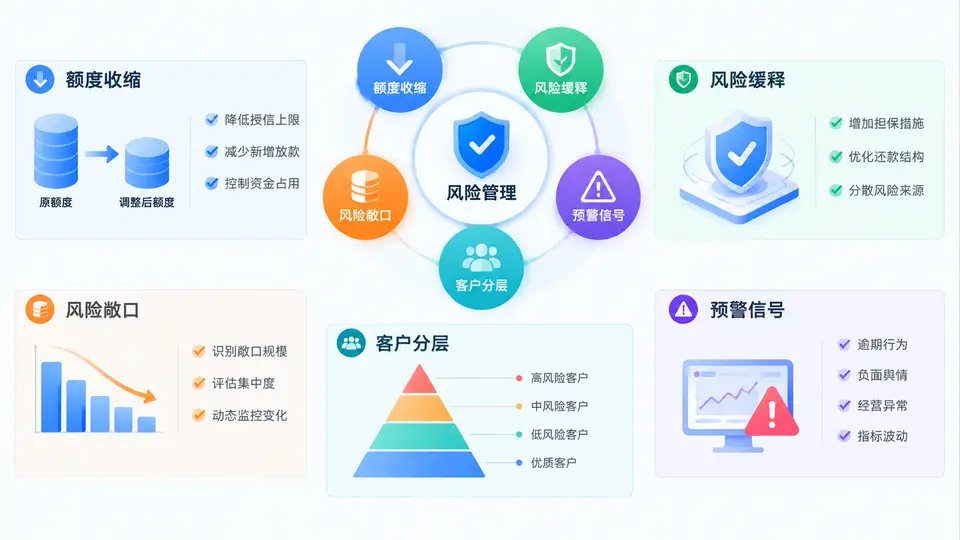
贷后额度收缩不是“把额度调低”这么简单,它是一套以风险敞口为核心、以预警信号为触发、以客户分层为方法、以风险缓释为手段、以敞口压降为目标的动态管理机制。理解这六个术语之间的逻辑关系,是设计可执行策略的前提。
一、六个术语的定义与内在逻辑
额度收缩:指银行或金融机构在贷后阶段,基于客户风险变化,主动降低其授信额度、冻结未使用额度或缩短额度有效期的行为。它作用于“可用额度”而非“已用余额”,因此见效快,但也会直接影响客户体验和合作关系。
风险敞口:指在当前时点,金融机构对某一客户或某一组合可能产生损失的最大暴露金额。常用口径包括已用额度、已用额度加未使用承诺、以及考虑担保后的净敞口。敞口是额度收缩和风险缓释共同作用的“靶心”。
风险缓释:指通过追加担保、提高保证金比例、引入保险、增加抵押物或调整还款安排等方式,降低违约发生时的实际损失。它不改变客户是否违约的概率,但改变违约后的损失程度。
预警信号:指能够提前反映客户还款能力或还款意愿恶化的可观测指标,包括财务类、行为类、外部舆情类和账户交易类信号。预警信号是启动额度收缩和风险缓释的“扳机”。
客户分层:指根据客户的风险等级、贡献度、敞口规模和预警信号严重程度,将客户划分为不同群体,并匹配差异化的额度收缩与缓释策略。分层的目的不是贴标签,而是让资源投向最需要干预的客户。
敞口压降:指通过额度收缩、提前收回、追加担保、债务重组或资产转让等方式,使风险敞口绝对下降或相对下降的过程。它是贷后风险管理的最终量化目标。
六个术语的逻辑链:预警信号触发识别 → 客户分层决定策略优先级 → 额度收缩与风险缓释作为两类手段 → 共同作用于风险敞口 → 最终实现敞口压降。
二、核心原理:额度收缩与风险缓释的“双轮驱动”
额度收缩和风险缓释是两种不同性质的风险管理动作。额度收缩是“做减法”,直接减少客户可用的信用资源,降低未来新增敞口的可能性;风险缓释是“做加法”,通过增加担保或保证金,提高已有敞口的损失覆盖程度。两者不是替代关系,而是互补关系。
从风险公式看:预期损失 = 违约概率 × 违约损失率 × 风险敞口。额度收缩主要作用于风险敞口,风险缓释主要作用于违约损失率。预警信号和客户分层则作用于违约概率的识别与排序。因此,一个完整的贷后策略,必须同时回答三个问题:谁的风险在上升?敞口要不要降?损失能不能被覆盖?
实务中常见的错误是“只收缩不缓释”或“只缓释不收缩”。前者可能引发客户资金链断裂,反而加速违约;后者可能让银行在客户已经明显恶化时仍保留全部敞口,缓释措施来不及落地。
三、方法流程:从预警到压降的六步闭环
- 信号采集与清洗:整合征信、账户流水、工商司法、舆情、贷后检查等数据,形成预警信号池。
- 信号分级与客户分层:按信号严重程度和敞口规模,将客户分为红、橙、黄、蓝四层。
- 策略匹配:红色层以“快速压降+追加缓释”为主,橙色层以“额度收缩+缓释加固”为主,黄色层以“监控+小幅调整”为主,蓝色层以“常规维护”为主。
- 额度收缩执行:包括降低授信额度、冻结未使用额度、缩短额度期限、提高提款条件等。
- 风险缓释落地:追加保证金、增加抵押、引入担保、调整还款计划等。
- 敞口压降跟踪:按周或按月监控敞口变化,评估策略有效性,必要时升级或降级客户层级。
以下是一个简化的策略参数示例,用于说明不同层级客户的额度收缩与缓释组合:
客户层级   预警信号强度   额度收缩动作             风险缓释动作             敞口压降目标
红色       严重           额度降至已用余额的80%    追加保证金或抵押        30天内压降20%
橙色       中等           冻结未使用额度           追加担保或保险          60天内压降10%
黄色       轻微           维持额度但提高提款条件   维持现有缓释措施        90天内压降5%
蓝色       无             不调整                   常规监控                不设强制目标
四、案例/场景:某制造企业客户的贷后干预
某制造企业客户授信额度5000万元,已用余额4200万元,未使用额度800万元。贷后监控发现:企业近三个月销售收入同比下降18%,应收账款周转天数从75天升至112天,同时出现一笔供应商诉讼。预警信号评级为橙色。
客户分层结果为“橙色-中风险-高敞口”。策略设计如下:
- 额度收缩:立即冻结未使用额度800万元,并将授信额度从5000万元调降至4200万元,与已用余额持平。
- 风险缓释:要求追加实际控制人连带责任保证,并将其中一处厂房抵押率从60%提高至75%。
- 敞口压降:制定60天压降计划,目标将已用余额从4200万元降至3780万元,压降10%。
- 跟踪机制:每周监控企业回款账户流水,每两周更新一次预警信号评级。
执行45天后,企业回款改善,预警信号降为黄色,敞口压降至3900万元,策略调整为“维持额度、继续监控”。这个案例说明:额度收缩和风险缓释不是一次性动作,而是根据信号变化动态调整的过程。
五、误区与复盘
误区一:把额度收缩等同于抽贷。额度收缩针对未使用额度或授信上限,抽贷是提前收回已用余额。前者是风险预防,后者是风险处置,法律和声誉影响完全不同。
误区二:预警信号只看财务指标。行为类信号(如频繁更换财务人员、突然变更结算账户)往往比财务指标更早出现,应纳入预警体系。
误区三:客户分层后不动态调整。分层是动态的,信号改善应降级,信号恶化应升级,否则策略会滞后于风险。
误区四:敞口压降只看绝对额。如果客户总授信下降但已用余额占比上升,实际风险可能并未降低。应同时关注敞口绝对额和敞口覆盖率。
复盘要点:额度收缩的力度应与预警信号严重程度、客户配合意愿、缓释措施可执行性三者匹配。过度收缩可能触发客户违约,收缩不足则无法实现敞口压降目标。建议在策略设计阶段就明确“触发条件、执行动作、退出条件”三要素,避免执行中的随意性。
六、关键术语速查清单
| 术语 | 核心含义 | 在策略中的作用 |
|---|---|---|
| 额度收缩 | 降低授信额度、冻结未使用额度或缩短有效期 | 减少未来新增敞口 |
| 风险缓释 | 追加担保、保证金、抵押或保险 | 降低违约损失率 |
| 风险敞口 | 可能产生损失的最大暴露金额 | 策略作用的靶心 |
| 预警信号 | 反映还款能力或意愿恶化的可观测指标 | 触发策略的扳机 |
| 客户分层 | 按风险、贡献和敞口划分客户群体 | 决定策略优先级 |
| 敞口压降 | 使风险敞口绝对或相对下降 | 策略的量化目标 |
掌握这六个术语,关键不在于背诵定义,而在于理解它们之间的因果链和时序关系:预警信号先于额度收缩,客户分层决定收缩力度,风险缓释与额度收缩并行,最终统一到敞口压降的结果上。只有把这条链路打通,后续的策略设计才不会变成零散动作的堆砌。