1. 课程导入
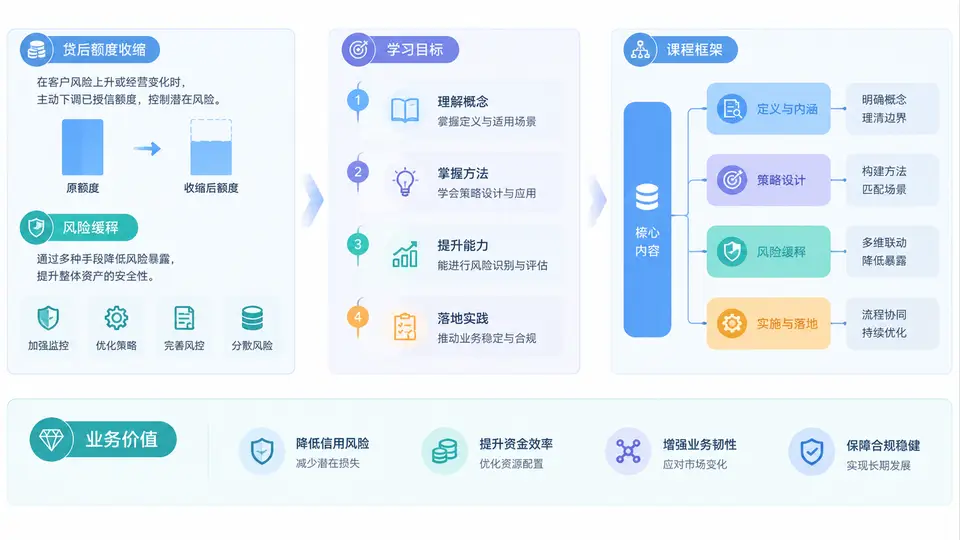
在信贷业务的全生命周期管理中,贷前审批决定“是否放款”,贷中监控决定“是否预警”,而贷后额度收缩与风险缓释则决定“如何安全退出或降低敞口”。很多机构在贷后阶段面临两难:一刀切降额会误伤优质客户、引发投诉与提前还款;放任不管又可能在经济下行期形成集中性不良。本课程围绕这一核心矛盾,帮助学员建立一套可落地、可量化、可复盘的方法体系。
一、核心定义:什么是贷后额度收缩与风险缓释
贷后额度收缩,指在授信发放后,基于客户风险信号、宏观环境变化或机构自身资本与流动性约束,对存量客户的可用额度、循环额度或未提款承诺进行主动调降、冻结或不再续作的管理动作。它区别于“被动逾期后的催收”,属于前瞻性风险管理。
风险缓释策略设计,则是围绕已识别风险,组合运用额度控制、增信补充、期限调整、定价补偿、还款方式重构、提前收回等手段,使风险敞口与客户实际偿付能力重新匹配。两者关系可以概括为:额度收缩是“减法”,风险缓释是“加减乘除的组合拳”。
一句话理解:贷后额度收缩解决“敢不敢继续给”,风险缓释解决“给了之后怎么把风险压下来”。前者是决策,后者是工程。
二、学习目标
完成本课程后,学员应能够:
- 准确区分额度收缩、额度冻结、提前收贷、展期重组等动作的适用边界与合规要求;
- 掌握从风险信号识别、客户分层、策略匹配到执行监控的完整流程;
- 能够设计包含触发条件、收缩幅度、缓释工具、退出路径的策略方案;
- 理解额度收缩对客户体验、机构收益、资产质量的三方影响,并做出平衡决策;
- 通过案例复盘识别常见误区,避免“误杀”“漏杀”与“策略漂移”。
三、整体课程框架
本课程共30章,按“认知—方法—工具—实战—复盘”五段式推进。第1章为导入,后续章节将依次展开风险信号体系、客户分层模型、额度收缩算法、缓释工具箱、合规与客诉管理、数据监控看板以及行业案例。整体逻辑如下表所示:
| 阶段 | 核心内容 | 关键产出 |
|---|---|---|
| 认知建立 | 定义、边界、业务价值、监管要求 | 统一语言与风险偏好 |
| 方法流程 | 信号识别、分层、触发、决策、执行 | 标准化策略流程 |
| 工具与参数 | 评分卡、规则引擎、额度公式、监控指标 | 可配置策略模板 |
| 实战场景 | 零售、小微、供应链、信用卡分期 | 分场景策略方案 |
| 复盘优化 | 误区、归因、A/B测试、策略迭代 | 持续优化闭环 |
四、业务价值:为什么贷后额度管理决定利润底线
信贷机构的利润来自“利差×规模×周转−风险成本”。贷后额度收缩与风险缓释直接作用于风险成本与资本占用。一个设计良好的策略,可以在不良暴露前6~12个月主动降低敞口,将潜在损失减少30%以上;而一个粗糙的“一刀切”策略,可能导致优质客户流失、提前还款率上升、声誉受损。
从监管视角看,主动的风险缓释也是满足审慎经营要求、降低拨备计提压力的重要手段。因此,本课程强调的不是“收缩得越狠越好”,而是精准、可解释、可执行、可回溯。
提示:额度收缩策略必须与机构风险偏好、资本充足率、流动性指标联动。脱离机构整体约束谈策略,容易在极端行情下失效。
五、核心原理:风险敞口再匹配
贷后额度收缩的底层原理是“风险敞口再匹配”:客户在授信时的还款能力与意愿,会随时间、行业、区域、自身经营状况变化。当预期违约损失上升时,机构应使剩余敞口与更新后的偿付能力重新对齐。数学上可简化为:
目标敞口 = 客户可支配现金流 × 风险容忍系数 − 其他负债敞口
收缩幅度 = max(0, 当前敞口 − 目标敞口)
缓释后损失 = 违约概率 × 违约损失率 × 收缩后敞口
其中,风险容忍系数由机构风险偏好、客户分层结果和监管要求共同决定。该公式不是精确计算,而是帮助学员建立“敞口—能力—容忍度”三者联动的思维框架。
六、典型场景与误区复盘
以某城商行小微经营贷为例:2023年区域批发零售行业景气度下滑,该行对存量客户统一降额20%,结果优质客户提前还款转投他行,而高风险客户因无法从其他渠道融资反而留存,形成“逆向选择”。复盘发现,问题不在“是否收缩”,而在“没有分层”。
常见误区:
- 把额度收缩等同于催收,忽视前瞻性;
- 只按行业或区域一刀切,不做客户级分层;
- 收缩后不配套缓释工具,导致客户直接违约;
- 缺乏触发阈值与退出机制,策略长期不迭代;
- 忽视合规与客诉,未提前设计沟通话术与申诉通道。
正确的做法是:先建立风险信号体系,再对客户分层,针对不同层设计“收缩+缓释”组合,最后通过监控看板持续校准。本课程后续章节将逐一展开这些模块。