1. 课程导入
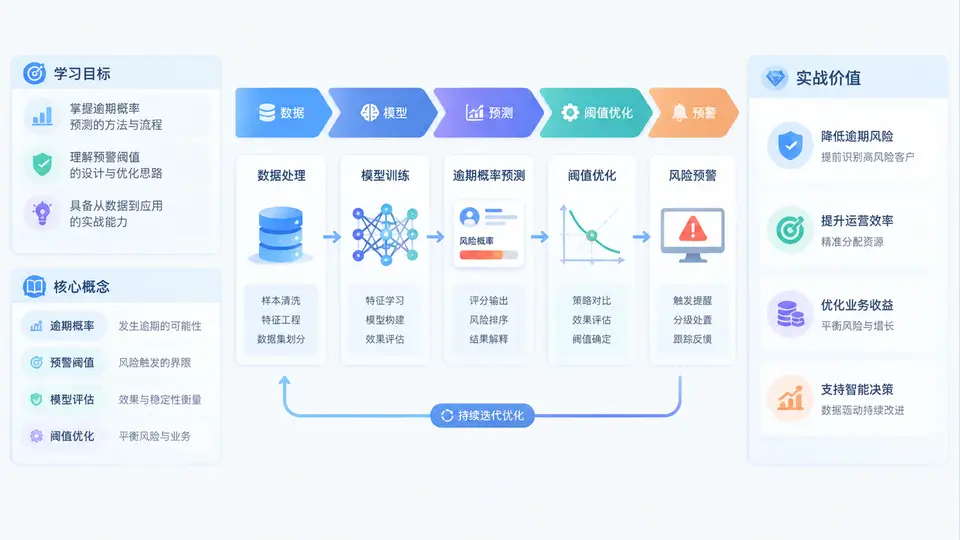
贷后管理是信贷业务风险控制的“最后一公里”。在贷前审批日益成熟的今天,真正决定资产质量与利润空间的,往往是贷后阶段能否提前识别风险、及时干预。本课程聚焦两个紧密咬合的核心问题:逾期概率预测与预警阈值优化。前者回答“谁可能逾期、概率多大”,后者回答“概率超过多少就该触发预警、投入催收资源”。二者缺一不可,只有预测没有阈值,模型无法落地;只有阈值没有预测,预警就是拍脑袋。
一、学习目标:从“会建模”到“会决策”
本课程不是单纯的算法课,也不是单纯的业务规则课,而是面向贷后实战的“模型+决策”复合课程。完成学习后,你应当能够独立完成以下任务:
- 目标定义:根据账龄、观察期、表现期,准确定义“逾期”标签,避免标签泄漏与时间穿越。
- 概率预测:构建可解释、可监控的逾期概率模型,输出校准良好的违约概率(PD)。
- 阈值优化:在召回率、精确率、催收成本、客户体验之间寻找最优预警阈值。
- 策略落地:将概率分与阈值转化为分层预警策略,并设计监控与迭代机制。
一句话概括课程主线:用数据定义风险,用模型估计概率,用成本收益选择阈值,用策略闭环持续优化。
二、核心概念:四个必须厘清的术语
在进入实战之前,先建立统一语言。贷后逾期预测中,以下概念贯穿始终:
| 概念 | 含义 | 常见误区 |
|---|---|---|
| 观察期 | 用于提取特征的时间窗口,如放款后前3期账单 | 把表现期信息混入观察期,造成标签泄漏 |
| 表现期 | 用于判定是否逾期的未来窗口,如观察期后6个月 | 表现期过短,逾期尚未暴露,标签被低估 |
| 逾期概率(PD) | 客户在表现期内发生约定逾期行为的概率 | 把排序分直接当概率用,未做校准 |
| 预警阈值 | 触发预警动作的概率临界值 | 只按经验设定,不随成本与客群变化调整 |
其中,概率校准常被忽视。很多模型AUC很高,但输出的0.3并不代表真实30%的逾期率。如果阈值策略依赖绝对概率,就必须做校准,否则阈值会系统性偏移。
三、整体框架:从数据到策略的六步闭环
本课程将实战流程拆解为六个环节,形成可复用的工程闭环:
- 业务理解与标签定义:明确逾期口径(M1、M2或滚动率)、账龄口径与观察窗口。
- 数据准备与特征工程:整合还款行为、额度使用、征信、催收记录等,构建时点特征。
- 模型训练与校准:选择逻辑回归、梯度提升树等模型,输出校准后的逾期概率。
- 阈值优化:基于成本矩阵与业务约束,搜索最优阈值或分层阈值。
- 策略部署:将概率分与阈值映射为预警等级、触达方式与催收动作。
- 监控迭代:跟踪KS、PSI、预警命中率与回收率,定期重训与调阈。
工程提示:阈值优化不是一次性动作。客群结构、宏观环境、催收产能变化都会让最优阈值漂移,建议至少按季度复盘一次。
四、实战价值:为什么值得投入
贷后逾期预测与阈值优化的价值,最终体现在三个维度:
- 资产质量:提前识别高风险客户,降低滚动率与不良生成率。
- 运营效率:把有限催收资源集中在高概率客户上,提升人均回收金额。
- 客户体验:避免对低风险客户过度打扰,减少误伤与投诉。
以一个消费金融场景为例:假设每月在贷客户100万,若把预警阈值从0.5下调到0.35,召回率从45%提升到68%,但预警量从8万增加到15万。此时是否调整,取决于每增加一个预警的边际成本与边际回收收益。这正是本课程要训练的核心决策能力。
示例:阈值调整的成本收益对比
阈值   预警量   召回率   催收成本   回收金额   净收益
0.50    80,000    45%     400,000    1,200,000   800,000
0.35   150,000    68%     750,000    1,850,000 1,100,000
0.25   230,000    82%   1,150,000    2,100,000   950,000
上表说明:阈值并非越低越好。0.35时净收益最高,0.25虽然召回率更高,但成本增速超过回收增速,净收益反而下降。阈值优化的本质,是在概率分布上寻找成本收益的平衡点。
五、常见误区与复盘要点
误区一:用未来信息构造特征,导致离线指标虚高、上线效果崩塌。
误区二:只看AUC,不看概率校准与业务阈值下的命中率。
误区三:阈值全客群统一,忽视新客、老客、不同产品线的风险差异。
误区四:模型上线后不监控,客群漂移导致预警失效。
复盘时建议固定回答三个问题:当前阈值下,每单位催收成本带来多少回收?漏报的高危客户集中在哪些特征区间?预警量是否超出催收团队实际产能?把这三个问题量化,阈值优化就从“感觉”变成了“工程”。
本章建立了课程的整体认知地图。接下来,我们将从业务理解与标签定义开始,逐步进入数据、模型、阈值与策略的完整实战链条。