3. 评分卡体系概览
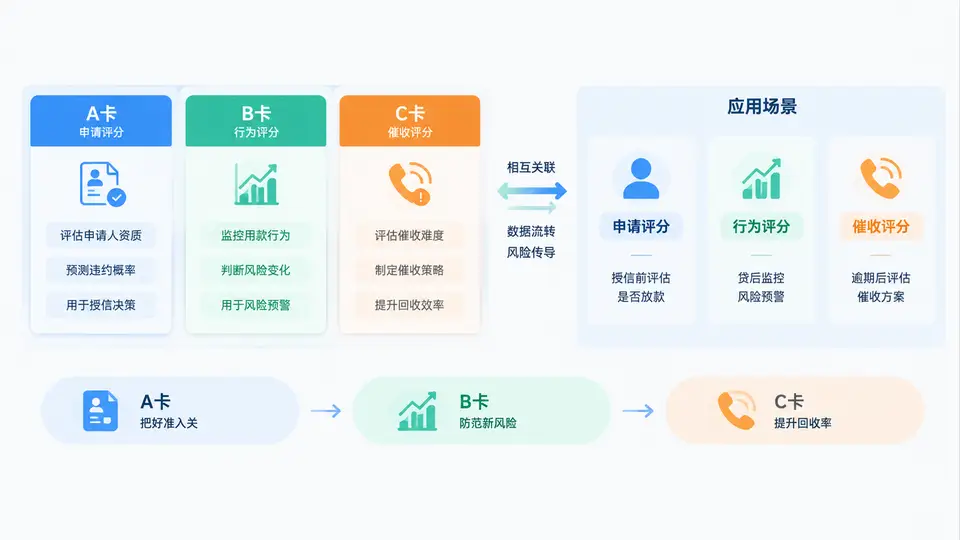
在零售信贷风控体系中,评分卡并不是一张“万能表”,而是按客户生命周期切分出来的一组模型工具。业内通常用A卡、B卡、C卡来区分三类核心评分卡:A卡(申请评分卡,Application Scorecard)、B卡(行为评分卡,Behavior Scorecard)、C卡(催收评分卡,Collection Scorecard)。理解三者的定位差异与衔接关系,是做好贷后行为评分B卡建模与风险分层的前提。
一、核心原理:按生命周期定位的三类评分卡
评分卡的本质,是把“未来一段时间内发生某种风险事件”的概率,映射为一个可排序、可切分的分数。A、B、C三卡的区别,首先来自预测时点、样本口径和目标变量的不同。
- A卡:用于贷前审批。预测时点是“申请提交时”,样本是历史申请件,目标变量通常是“放款后前6~12个月是否出现严重逾期(如DPD30+或DPD60+)”。它回答的问题是:这个客户该不该批、批多少额度、定什么价格。
- B卡:用于贷中管理。预测时点是“账户存续期间的某个观察点”,样本是已放款且仍在贷的账户,目标变量通常是“未来6~12个月是否逾期、是否劣变、是否流失”。它回答的问题是:这个存量客户风险是否在上升、要不要降额、要不要提前干预。
- C卡:用于贷后催收。预测时点是“账户已经逾期后”,样本是进入催收池的逾期账户,目标变量通常是“未来能否回收、回收多少、需要多久回收”。它回答的问题是:这笔逾期该优先催谁、用什么策略催、是否核销或委外。
一句话记忆:A卡看“准入”,B卡看“存续”,C卡看“回收”。三者共同构成覆盖贷前、贷中、贷后的全生命周期评分体系。
二、方法流程:三卡在数据与建模上的差异
虽然三卡都使用逻辑回归、梯度提升树等通用算法,但在数据准备和建模细节上差异明显。A卡主要依赖申请信息、征信报告、外部数据;B卡则高度依赖账户内部的还款行为、额度使用、交易流水等动态变量;C卡则聚焦逾期金额、逾期天数、历史催收响应、联系人信息等催收相关变量。
| 维度 | A卡(申请评分) | B卡(行为评分) | C卡(催收评分) |
|---|---|---|---|
| 应用场景 | 贷前审批、额度定价 | 贷中监控、额度调整、早期预警 | 贷后催收、委外排序、核销决策 |
| 预测时点 | 申请提交时 | 账户存续观察点 | 逾期发生后 |
| 样本口径 | 历史申请件 | 已放款存量账户 | 进入催收池的逾期账户 |
| 核心变量 | 申请信息、征信、外部数据 | 还款行为、额度使用、交易流水 | 逾期金额、逾期天数、催收响应 |
| 目标变量 | 放款后是否严重逾期 | 未来是否逾期或劣变 | 未来能否回收及回收金额 |
| 典型输出 | 申请分、风险等级 | 行为分、风险分层 | 催收分、回收概率 |
在建模流程上,三卡都遵循“样本定义—变量加工—分箱—WOE转换—模型训练—评分映射—验证上线”的主线。但B卡尤其强调观察期与表现期的划分,以及时间切片的严谨性。例如,以每月月末为观察点,取观察点前6个月的行为数据,预测观察点后6个月的逾期表现,形成滚动样本。
B卡样本构建示例:
观察点:2024-06-30
观察期:2024-01-01 ~ 2024-06-30(行为变量)
表现期:2024-07-01 ~ 2024-12-31(目标变量)
标签定义:表现期内是否出现DPD30+
三、案例/场景:三卡如何协同工作
假设某消费金融公司有一笔现金贷客户。客户在申请时,A卡给出720分,属于低风险,审批通过并授予3万元额度。放款后,客户前3个月按时还款,但第4个月开始频繁使用最低还款,且额度使用率从30%升至85%。此时B卡在月度监控中给出风险预警,行为分从680降至590,触发“关注”分层。风控策略随即对该客户降额至1万元,并发送提醒短信。
若客户后续仍出现逾期,进入M1催收池,C卡开始发挥作用。C卡根据逾期金额、历史还款意愿、催收响应率等变量,预测该客户回收概率为0.72,回收金额预期为4200元。催收团队据此将其排在“高优先”队列,采用电话催收而非委外,最终成功回收。
协同要点:A卡决定“进不进”,B卡决定“管不管”,C卡决定“怎么收”。三卡不是替代关系,而是前后衔接、信息互补的体系。B卡建模时,常把A卡分数作为重要输入变量;C卡建模时,也会引入B卡分数作为历史风险状态的代理。
四、误区/复盘:三卡使用中的常见问题
在实际项目中,三卡最容易出现的误区有三类:
- 混用样本口径。用申请件样本去训练B卡,或用存量账户样本去训练A卡,会导致目标变量与业务时点错位,模型上线后排序能力大幅下降。
- 忽视时间穿越。B卡变量中若混入了表现期内的信息,会造成标签泄露,模型在训练集上表现极好,上线后却迅速失效。必须严格保证所有变量只来自观察期。
- 把C卡当B卡用。C卡样本天然是有偏的,只包含已逾期客户,不能直接用于贷中审批或额度调整。若强行套用,会把“逾期后特征”误当成“逾期前预警”。
复盘建议:每季度对三卡进行一次“时点一致性”检查,确认样本定义、变量窗口、标签窗口与当前业务策略匹配。B卡尤其要关注客群漂移,因为贷后行为会随产品、渠道、宏观环境变化而迁移。
总结来看,A卡、B卡、C卡共同构成信贷风险管理的“三道防线”。A卡是入口,B卡是过程,C卡是出口。理解它们的区别与联系,才能在贷后行为评分B卡建模与风险分层实战中,明确B卡的位置、输入与输出,避免把B卡做成“另一个A卡”或“提前的C卡”。