3. 贷后管理全流程
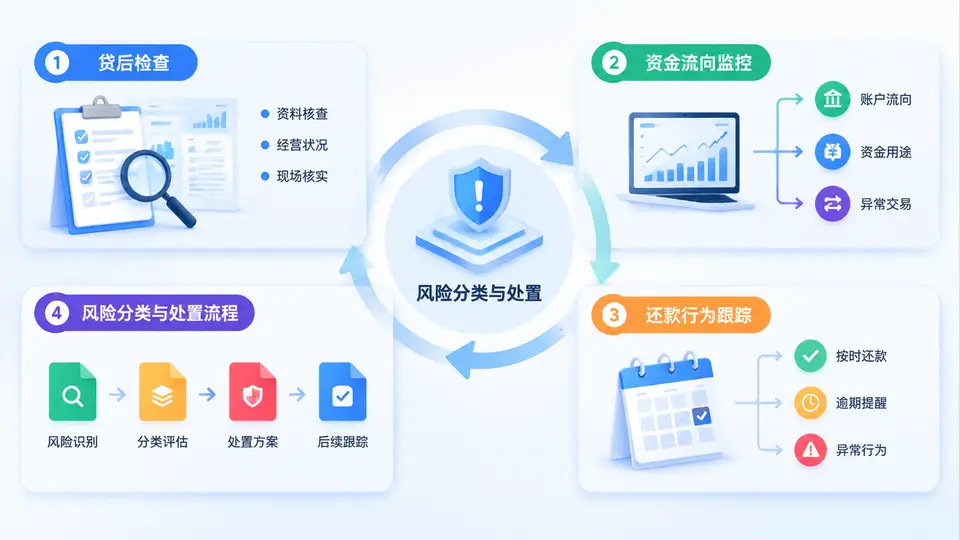
贷后管理不是“放款后等还款”的被动动作,而是一条持续验证借款人还款能力与还款意愿的证据链。现金流异常与还款能力恶化,往往先出现在经营现场、账户流水和还款行为中,最后才反映为逾期。因此,本章把贷后管理拆成四个前后衔接的环节:贷后检查发现问题,资金流向监控验证用途与回款,还款行为跟踪捕捉意愿与能力变化,风险分类与处置把信号转化为行动。四者构成闭环,任何一环缺失,都会让风险识别滞后。
一、核心原理:贷后管理是“证据链”而非“打卡表”
贷后管理的本质,是用持续、可交叉验证的信息,判断三件事:钱是否按约定使用、经营是否产生足够回款、借款人是否仍愿意且能够还款。现金流异常之所以关键,是因为它同时连接经营与还款:经营回款减少会削弱还款能力,资金挪用会破坏第一还款来源,而还款行为变化则是最早的意愿信号。
核心判断逻辑:用途偏离 → 回款路径改变 → 现金流覆盖不足 → 还款行为异常 → 风险分类上调 → 处置动作触发。越靠前的信号越早,但越需要现场与流水交叉验证;越靠后的信号越确定,但处置空间越小。
二、方法流程:四个环节如何衔接
1. 贷后检查:现场与非现场结合
贷后检查要避免“只看报表、只拍照片”。现场重点看经营痕迹:开工率、库存周转、员工状态、水电用量、上下游账期;非现场重点看工商、司法、税务、舆情、关联交易。检查频率应与风险等级挂钩,正常类可按季,关注类按月,可疑类按周甚至实时。
- 首次检查:放款后15日内,确认资金用途与约定一致。
- 常规检查:按风险分类确定频率,重点核对经营与流水。
- 专项检查:出现逾期、展期、关联交易、股权变更时触发。
2. 资金流向监控:看“钱从哪来、到哪去”
资金流向监控要抓住三个节点:放款后受托支付去向、经营回款归集路径、还款前资金筹备来源。若回款不再进入监管账户,或频繁出现“快进快出、整数进出、关联方对倒”,就要警惕资金链紧张或挪用。
监控要点示例:
- 受托支付:收款方是否与合同一致?是否当日回流?
- 回款归集:主要客户回款是否持续进入约定账户?
- 还款来源:还款前3日是否有外部转入、借贷或资产变现?
- 异常特征:整数大额、夜间交易、关联方互转、频繁变更收款账户
3. 还款行为跟踪:最早的能力与意愿信号
还款行为不只看“是否逾期”,还要看还款时点、金额、来源、频率。连续多期在还款日当天或次日才凑齐、还款金额由整数变为零散、还款来源从经营回款变为个人转账或过桥资金,都是能力恶化的前兆。还款意愿方面,失联、拒接电话、频繁变更联系方式、对账不配合,需立即升级。
4. 风险分类与处置:把信号变成动作
风险分类不能只依赖逾期天数,应结合现金流、还款行为、担保变化和外部信息动态调整。处置动作要与分类匹配:正常类以监测为主;关注类加强检查、压降敞口;次级类启动催收、追加担保;可疑与损失类则诉讼、保全、核销并行。
| 风险信号 | 可能含义 | 建议动作 |
|---|---|---|
| 回款账户连续2个月无主要客户入账 | 回款路径改变或经营下滑 | 现场核查、要求说明、调取流水 |
| 还款前3日出现外部整数转入 | 依赖过桥或民间借贷 | 核实来源、评估续贷风险、压降敞口 |
| 还款时点由提前变为当日/次日 | 现金流紧张 | 提高检查频率、追加担保 |
| 关联方频繁对倒、快进快出 | 资金挪用或虚增流水 | 穿透核查、重新评估第一还款来源 |
| 实际控制人失联、拒绝对账 | 还款意愿恶化 | 立即升级、启动保全与催收 |
三、案例/场景:一笔“正常”贷款的恶化路径
某制造企业贷款500万元,放款后前3期均正常还款。第4期起,贷后检查发现车间开工率下降,但企业解释为“季节性淡季”。资金流向监控显示,主要客户回款不再进入监管账户,而是转入关联贸易公司;还款前2日,实际控制人个人账户转入一笔整数资金用于还款。第5期还款日当天才凑齐,第6期逾期。
复盘可见:回款路径改变是最早信号,外部整数转入是过桥信号,还款时点后移是能力恶化确认。若在第4期就触发专项检查并压降敞口,处置空间会大得多。这个案例说明,贷后管理的价值不在于“发现逾期”,而在于在逾期前识别现金流异常。
常见误区:把贷后检查做成“拍照打卡”;只看逾期天数不看还款来源;资金流向监控只查放款不查回款;风险分类调整滞后于信号;处置动作“一刀切”,要么不动作,要么直接诉讼。正确做法是:信号触发检查,检查验证信号,分类匹配动作,动作反馈更新分类。
四、复盘与落地清单
要让全流程真正运转,建议把每个环节固化为可执行清单,并明确触发条件与责任人。以下清单可直接用于日常贷后管理:
- 检查前:调取最新流水、工商司法信息、还款记录,确定检查重点。
- 检查中:核对经营现场与流水一致性,记录异常点并取证。
- 检查后:24小时内更新风险台账,触发分类重检。
- 监控中:对回款账户、关联交易、还款来源设置阈值预警。
- 处置中:明确动作、时限、责任人,并跟踪执行结果。
- 复盘时:回看信号是否被遗漏,优化检查频率与预警规则。
讲师提示:贷后管理的全流程不是四个独立模块,而是一条“检查发现—监控验证—行为确认—分类处置”的证据链。现金流异常与还款能力恶化,几乎都能在这条链上找到早期痕迹。把痕迹变成动作,才是贷后管理的实战能力。