1. 课程导入
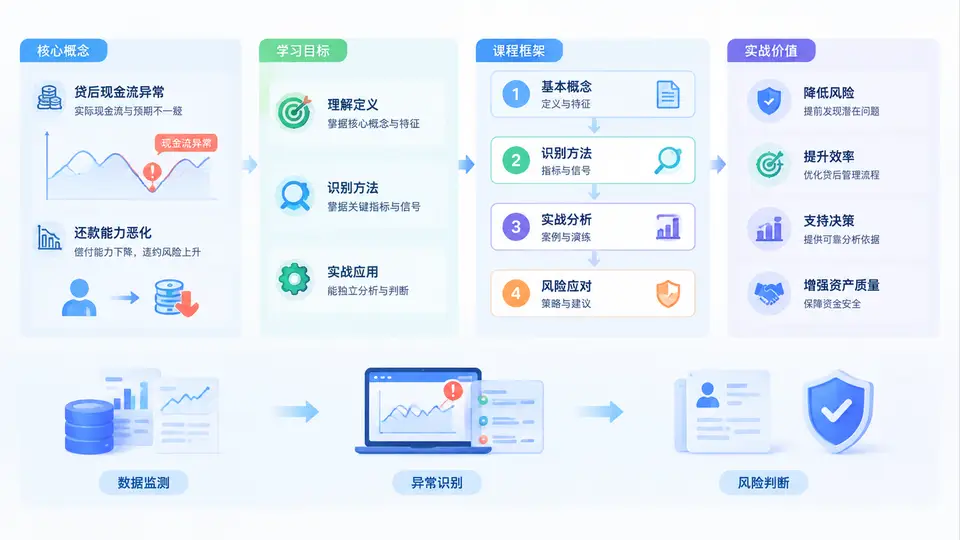
欢迎进入《贷后现金流异常与还款能力恶化识别实战》。在信贷业务中,贷前调查决定“能不能放”,贷后管理决定“能不能收回来”。大量不良贷款并非在放款当天就注定失败,而是在贷后阶段出现了现金流异常信号,却未被及时识别、未被正确判断、未被有效处置,最终从“短期周转困难”演变为“实质性违约”。本课程的核心,就是帮助学员建立一套可操作、可验证、可复用的贷后风险识别方法。
一、核心定义:什么是贷后现金流异常与还款能力恶化
贷后现金流异常,是指借款人在贷款发放后,其经营性现金流入、流出、净流量、回款周期、账户流水结构等指标,偏离了贷前预测、行业惯例或历史正常水平,并可能对还款来源形成威胁的现象。它既包括“钱变少了”的绝对恶化,也包括“钱来得不是时候”的结构错配,还包括“钱看起来还在,但质量变差了”的隐性风险。
还款能力恶化,是指借款人未来可支配现金流不足以覆盖到期债务本息的可能性显著上升。它不等同于“已经逾期”,而是逾期之前的风险积累过程。还款能力恶化的本质,是现金流对债务的保障倍数下降。我们可以用一个简化公式理解:
还款能力保障倍数 = 可支配经营现金流 / 当期应还本息

当该倍数持续低于1,或从高位快速下滑,
即使借款人仍在正常付息,也应触发高风险预警。
两者关系密切:现金流异常是“因”和“信号”,还款能力恶化是“果”和“趋势”。贷后管理的价值,正是在“因”刚出现时介入,避免“果”不可逆。
关键认知:贷后现金流异常识别不是财务分析的简单重复,而是以“还款来源”为中心,以“时间序列”为线索,以“行为验证”为手段的动态风控过程。
二、学习目标:学完本课程你能做什么
本课程面向银行信贷经理、风控人员、贷后管理岗、融资租赁及小贷公司从业者。完成学习后,你应达到以下目标:
- 识别信号:能够从银行流水、财务报表、税务数据、发票、水电费、工资表等多源信息中,快速定位现金流异常信号。
- 判断趋势:能够区分季节性波动、临时性困难与趋势性恶化,避免误杀和漏判。
- 交叉验证:能够用“流水—报表—纳税—物流—用电”等多维数据交叉验证,识别粉饰与造假。
- 量化预警:能够设计或使用现金流预警指标与阈值,形成可落地的贷后监控规则。
- 处置建议:能够根据恶化程度,提出压降、增信、重组、诉讼等分层处置建议。
三、整体课程框架:30章如何展开
课程按照“认知—信号—工具—场景—处置—复盘”的逻辑推进,共30章。第1章为导入,后续大致分为六个模块:
| 模块 | 核心内容 | 实战产出 |
|---|---|---|
| 基础认知 | 现金流分析框架、还款能力模型、贷后管理流程 | 建立风险地图 |
| 信号识别 | 流水异常、回款周期、关联交易、票据异常、账户行为 | 异常信号清单 |
| 工具方法 | 比率分析、趋势分析、交叉验证、预警阈值、评分卡 | 监控规则集 |
| 行业场景 | 制造业、贸易、餐饮、建筑、科技、房地产等 | 行业识别要点 |
| 处置策略 | 压降、增信、重组、催收、诉讼、资产保全 | 分层处置方案 |
| 复盘提升 | 典型案例复盘、常见误区、体系化建设 | 制度与流程优化 |
每一章都围绕“看得懂、算得清、判得准、动得快”展开,避免纯理论堆砌。你会看到大量真实场景的简化案例、可复制的检查清单和可调整的参数示例。
四、实战价值:为什么这门课值得投入
贷后现金流异常识别能力,直接决定三类成本:不良损失成本、催收处置成本、资本占用成本。越早识别,处置选项越多,回收率越高。反之,等到逾期再行动,往往只剩诉讼和核销两条路。
以下是一个典型的贷后预警时间线场景:
某制造企业贷款500万元,按月付息,到期还本。

第1-3月:流水正常,回款稳定。
第4月:主要客户回款周期从60天延长至95天。
第5月:电费同比下降18%,工资发放延迟3天。
第6月:出现民间借贷流入,账户频繁大额转出。
第7月:利息逾期。

若在第4月识别回款周期异常并介入,
可采取压降敞口、增加抵押、缩短期限等措施;
若等到第7月,处置空间已大幅收窄。实战提示:现金流异常往往先于财务指标恶化3-6个月出现。银行流水、水电费、工资发放、纳税申报等“行为数据”,比财务报表更及时、更难粉饰。
五、常见误区:导入阶段必须纠正的四个认知
- 误区一:只看逾期,不看信号。逾期是结果,不是起点。贷后管理的核心是提前量。
- 误区二:只看报表,不看流水。报表可以调整,流水难以长期伪造。两者背离时,优先相信流水。
- 误区三:把季节性波动当恶化。需要同比、环比、行业对标结合判断,避免误杀正常客户。
- 误区四:识别出异常却不处置。识别没有行动,等于没有识别。预警必须绑定处置动作和时限。
重要提醒:本课程提供的是分析框架与实战方法,不替代所在机构的信贷政策、合规要求和审批权限。任何处置动作都应在制度框架内执行,并保留完整证据链。
六、本章小结与行动建议
贷后现金流异常与还款能力恶化识别,是一项“用信号换时间、用时间换空间”的风控能力。本章明确了三个基本点:第一,现金流异常是还款能力恶化的先行指标;第二,识别必须依赖多源数据的交叉验证;第三,识别的终点是处置行动,而非风险报告。