3. EWI核心概念
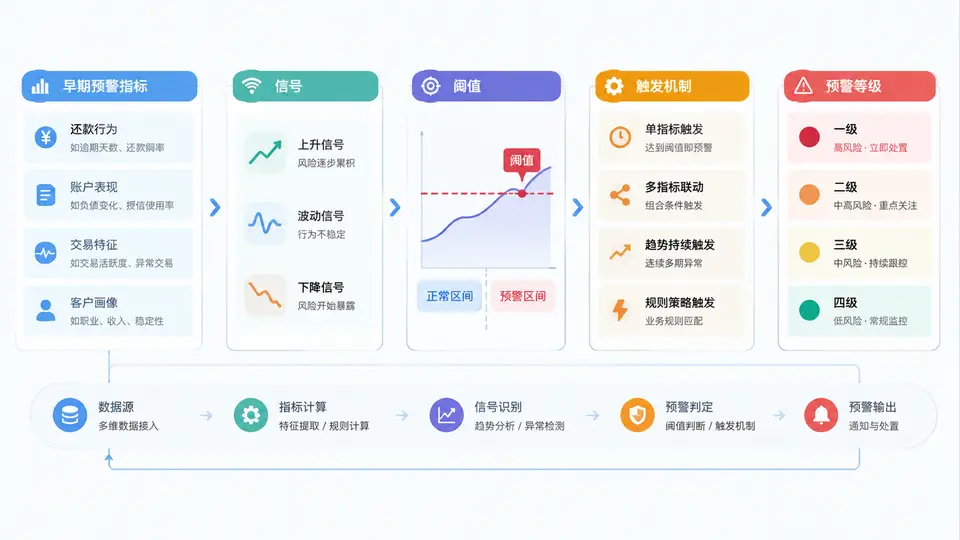
在贷后管理体系中,早期预警(Early Warning)并不是一个单点动作,而是一套从“数据”到“判断”再到“行动”的完整链路。很多团队在建设EWI时容易陷入一个误区:把大量指标堆进系统,却说不清每个指标到底在预警什么、什么时候该报警、报警之后谁负责。要解决这个问题,必须先厘清五个核心概念:早期预警指标、信号、阈值、触发机制与预警等级。它们之间的关系可以概括为:指标产生信号,信号对照阈值,阈值触发机制,机制决定等级,等级驱动行动。
一、核心原理:五个概念的分工与联动
早期预警指标(EWI)是可观测、可量化、可追踪的变量,用来捕捉客户或资产在违约前出现的早期劣化迹象。它回答的是“看什么”。指标可以来自财务数据、行为数据、外部数据、舆情数据等多个维度。
信号是指标在特定时点或区间内呈现出的异常状态。例如“近3个月对公账户流水环比下降40%”是一个信号,“连续两次逾期”也是一个信号。信号回答的是“发生了什么异常”。
阈值是判断信号是否达到预警标准的临界值。阈值可以是绝对值、比例、增速、排名分位,也可以是组合条件。阈值回答的是“异常到什么程度才值得报警”。
触发机制是当信号越过阈值后,系统或人工如何启动预警流程的规则。它包括触发条件、触发频率、去重逻辑、升级路径和责任人分配。触发机制回答的是“报警之后怎么动”。
预警等级是对触发后风险严重程度的分类,通常分为红、橙、黄、蓝或一至四级。等级回答的是“这件事有多急、该投入多少资源”。
一句话串联:指标是原材料,信号是异常事实,阈值是筛子,触发机制是开关,预警等级是优先级标签。五者缺一,EWI就会退化成“报表展示”而非“管理工具”。
二、方法流程:从指标到等级的落地步骤
设计一套可运行的EWI核心概念体系,建议按以下六步推进:
- 指标分层:按客户、债项、行业、区域、宏观五个层次归集指标,避免同一风险被重复计算。
- 信号定义:为每个指标明确“什么算异常”,例如下降、上升、波动、缺失、集中度变化等。
- 阈值设定:结合历史违约样本、业务容忍度和监管要求,设定单指标阈值与组合阈值。
- 触发规则:明确实时触发、日批触发、周批触发还是月批触发,并设置冷却期防止重复报警。
- 等级映射:根据信号数量、严重程度、客户敞口和担保情况,映射到不同预警等级。
- 闭环验证:定期回测预警命中率、误报率和漏报率,动态调整阈值与权重。
下面是一个简化的阈值与触发配置示例,用于说明参数如何落地:
indicator: cashflow_drop_3m
signal: 近3个月经营流水环比下降
threshold:
  yellow: 0.20
  orange: 0.35
  red: 0.50
trigger:
  frequency: daily
  cooldown_days: 7
  escalate_if:
    - overdue_times_6m >= 2
    - external_negative_news == true
level_mapping:
  yellow: 客户经理关注
  orange: 支行风险经理核查
  red: 分行预警会审议 + 现场检查
三、案例/场景:一个制造业客户的预警链路
假设某制造业客户授信余额800万元,近3个月对公账户流水环比下降42%,同时出现1次票据逾期,外部舆情显示其上游供应商正在起诉该客户。按照EWI核心概念,这条链路可以这样拆解:
| 概念 | 本案例中的具体内容 | 作用 |
|---|---|---|
| 指标 | 经营流水环比、票据逾期次数、涉诉舆情数量 | 确定观察对象 |
| 信号 | 流水下降42%、逾期1次、新增涉诉1条 | 识别异常事实 |
| 阈值 | 流水降幅≥35%为橙,逾期≥1次为黄,涉诉≥1条为橙 | 判断严重程度 |
| 触发机制 | 日批扫描,命中2个橙色信号自动升级,7天内不重复报警 | 启动流程 |
| 预警等级 | 综合判定为橙色预警 | 分配资源与动作 |
在这个案例中,如果只设置“流水下降”一个指标,可能只会得到黄色关注;但叠加逾期和涉诉后,触发机制将其升级为橙色,要求支行风险经理在3个工作日内完成核查并反馈。这就是核心概念联动带来的管理价值。
四、误区/复盘:常见错误与修正建议
误区一:指标越多越好。指标过多会导致信号泛滥、阈值失真、责任人麻木。建议每个预警主题保留3~5个高区分度指标,并定期做区分度检验。
误区二:阈值一刀切。不同行业、不同区域、不同授信产品的风险容忍度差异很大。阈值应分层设定,至少区分行业、客户规模和担保方式。
误区三:触发即报警,报警即结束。触发机制必须包含去重、冷却、升级和关闭条件,否则系统会变成“狼来了”。
误区四:等级只按单一信号定。预警等级应综合考虑信号数量、严重程度、敞口大小和缓释措施,避免“小敞口大报警”或“大敞口小报警”。
复盘建议:每季度抽取已触发预警的客户,对比其后续3~6个月的实际违约表现,计算命中率、误报率和漏报率。如果某指标连续两个季度误报率超过60%,应优先调整阈值或降权;如果漏报集中在某一行业,应补充该行业的特色指标。
理解这五个核心概念,是后续设计EWI指标体系、权重模型和预警流程的基础。只有把“看什么、异常是什么、到什么程度报警、报警后怎么动、动到什么级别”这五个问题回答清楚,EWI才能真正成为贷后风险管理的有效抓手。