1. 课程导入
一、从一个真实场景说起:为什么“正常客户”会突然违约
某城商行客户经理在季度贷后检查时发现,一家连续两年按时付息的制造企业,突然出现工资发放延迟、用电量下降、上游供应商催款等迹象。三个月后,该企业贷款逾期。复盘时大家才意识到:这些信号早已出现,只是分散在财务、税务、水电、舆情、账户流水等不同系统中,没有人把它们串起来。
这正是贷后早期预警(Early Warning,简称EWI)要解决的问题。EWI不是等到逾期后才启动的催收机制,而是在客户尚未违约、但风险苗头已经出现时,通过系统化指标识别、分级和处置,把风险控制在萌芽阶段。
二、EWI的定义与核心原理
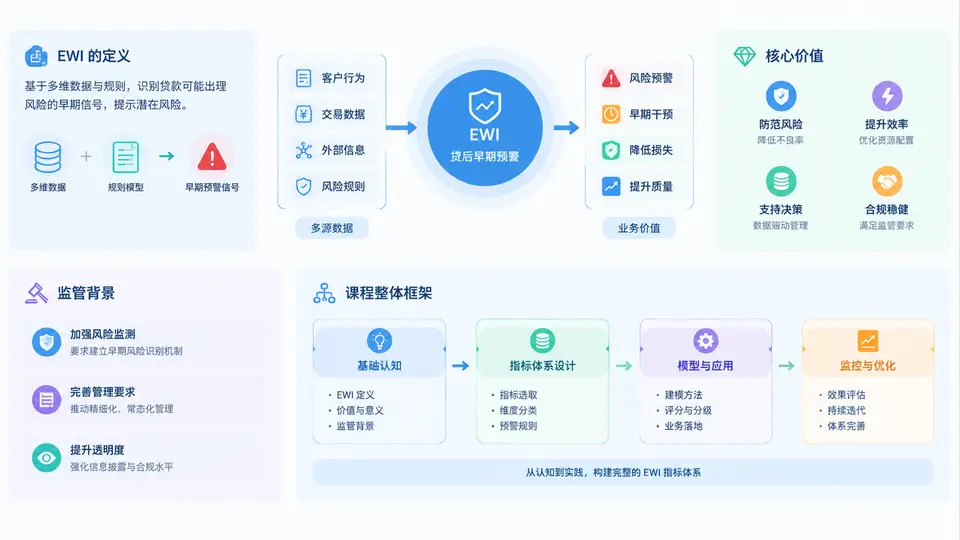
贷后早期预警EWI,是指银行或金融机构在贷款发放后,围绕借款人及其关联方、行业、区域、担保等维度,持续采集内外部数据,构建可量化、可解释、可行动的指标体系,对潜在信用风险进行提前识别、分级提示和闭环处置的管理机制。
其核心原理可以概括为“三个提前”:
- 提前发现:在违约事件发生前捕捉异常信号,而不是依赖逾期结果。
- 提前判断:通过指标阈值、趋势变化和组合规则,区分噪声与真实风险。
- 提前行动:将预警信号转化为贷后检查、压降敞口、追加担保、提前收贷等具体动作。
EWI的本质不是“预测所有违约”,而是提高风险处置的时间窗口。预警越早,银行可选的动作越多;预警越晚,往往只剩催收和诉讼。
关键认知:EWI指标不是越多越好。一个有效的EWI体系,必须同时满足“可获取、可解释、可验证、可行动”四个条件。无法触发动作的指标,只是报表装饰。
三、EWI的价值:从被动应对到主动管理
传统贷后管理常陷入“重放款、轻管理”的困境:客户经理人手有限,检查流于形式,风险暴露后才发现问题。EWI体系的价值体现在四个层面:
| 价值维度 | 传统贷后 | EWI体系 |
|---|---|---|
| 风险发现 | 依赖人工检查、滞后 | 系统自动扫描、T+1或实时 |
| 判断标准 | 经验为主、口径不一 | 指标阈值、规则模型统一 |
| 处置效率 | 层层上报、动作模糊 | 分级派单、闭环跟踪 |
| 资产质量 | 不良生成率高 | 早识别、早压降、早化解 |
对银行而言,EWI直接关系到不良率、拨备计提和资本占用;对客户经理而言,EWI是减轻无效检查、聚焦高风险客户的工具;对监管而言,EWI是判断机构是否具备“前瞻性风险管理能力”的重要依据。
四、监管背景:为什么现在必须做EWI
近年来,监管对贷后管理的要求持续升级。《商业银行金融资产风险分类办法》强调以债务人履约能力为中心,逾期天数不再是唯一标准;《银行业金融机构全面风险管理指引》要求建立风险预警机制;巴塞尔协议III也强调前瞻性风险计量。监管逻辑很清晰:不能等风险暴露后再分类,而要在早期识别、主动管理。
同时,监管检查中常见的问题包括:预警指标长期不更新、预警信号未处置、预警与风险分类脱节。这说明EWI不是“有没有”的问题,而是“有没有效”的问题。
合规提示:EWI体系需要留痕。指标定义、阈值调整、预警触发、处置动作、解除理由都应有记录,否则在监管检查中难以证明“已尽职”。
五、EWI指标体系的方法流程概览
一个完整的EWI闭环通常包括六个步骤:
- 数据采集:内部数据(账户流水、还款记录、财务数据)与外部数据(工商、司法、税务、舆情、征信)。
- 指标设计:按财务、经营、行为、关联、行业、区域等维度设计指标。
- 阈值与规则:设定单指标阈值、趋势规则和组合规则。
- 预警生成:系统自动跑批,输出红、橙、黄、蓝等分级信号。
- 处置闭环:派单、核查、反馈、升级、解除。
- 回检优化:定期评估预警准确率、漏报率,迭代指标和阈值。
示例:某行EWI跑批日志(简化)
2024-06-01 02:00:00 开始跑批
2024-06-01 02:03:12 加载内部数据 128,430 条
2024-06-01 02:07:45 加载外部数据 96,210 条
2024-06-01 02:12:30 触发黄色预警 312 户
2024-06-01 02:12:31 触发橙色预警 47 户
2024-06-01 02:12:31 触发红色预警 9 户
2024-06-01 02:15:00 派单完成,等待处置反馈
六、常见误区与复盘
在EWI建设中,以下误区非常普遍:
- 误区一:指标越多越安全。实际上,指标过多会导致噪声淹没信号,客户经理疲于应付。
- 误区二:只关注财务指标。很多违约客户财务数据尚未恶化,但行为数据已异常,如账户流水骤降、频繁变更法人、涉诉增加。
- 误区三:预警不处置。预警没有闭环,等于没有预警。必须明确“谁在什么时间内做什么”。
- 误区四:阈值一成不变。行业周期、区域经济、政策变化都会影响指标表现,阈值需要定期回检。
复盘上述制造企业案例,如果当时设置了“用电量连续下降”“工资发放延迟”“供应商催款舆情”等指标,并触发橙色预警,银行至少可以提前一个季度开展现场核查,争取压降或追加担保的时间。
学习建议:本课程后续将围绕指标设计、数据来源、阈值设定、分级规则、系统实现、处置闭环和效果评估展开。第1章的目标是建立全局认知:EWI不是单一报表,而是一套“数据—指标—预警—行动—优化”的管理体系。
七、本章小结
贷后早期预警EWI的核心,是在风险暴露前识别信号并采取行动。它的价值在于提前量,它的基础是指标体系,它的保障是监管合规与闭环处置。理解这一点,才能在设计指标时避免“为指标而指标”,真正服务于资产质量管理。