1. 课程导入
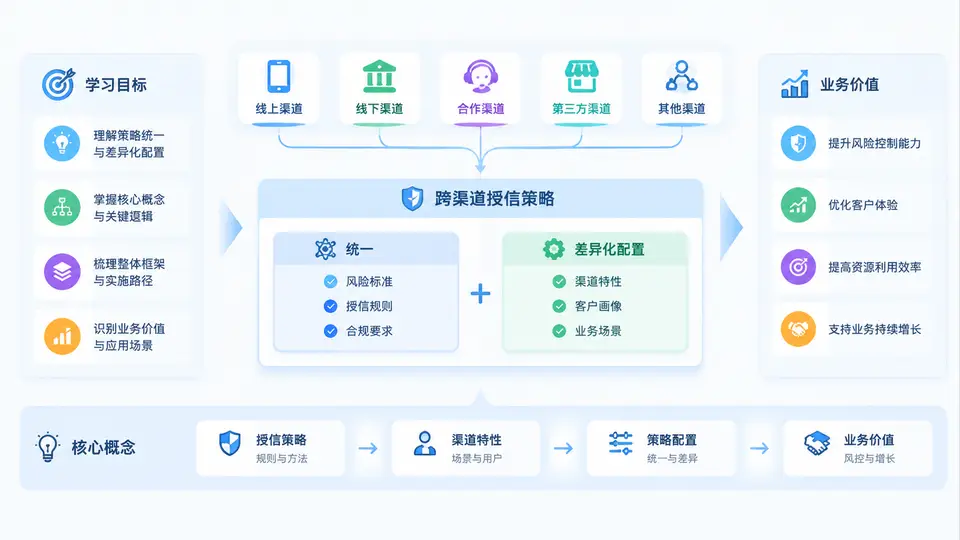
在零售信贷与消费金融业务中,客户往往同时来自手机银行、网上银行、线下网点、第三方流量平台、API 合作方等多个渠道。每个渠道的客群结构、数据可得性、风险表现、运营目标都不相同。如果各渠道各自为政地制定授信策略,就会出现额度口径不一致、风险偏好冲突、客户体验割裂、合规审计困难等问题;但如果简单地把所有渠道"一刀切"统一,又会损失渠道特有的敏捷性和精细化能力。本课程要解决的核心问题,正是如何在统一与差异化之间找到可治理、可复用、可演进的平衡点。
一、学习目标
完成本章及后续内容后,你应当能够达到以下四个层次的目标:
- 认知层:准确区分"策略统一"与"策略一致"的差别,理解统一的是底线、框架与数据标准,差异的是参数、阈值与组合方式。
- 设计层:能够基于渠道特征矩阵,判断哪些策略要素必须统一、哪些可以差异化、哪些应当完全独立。
- 落地层:掌握策略分层架构(全局层—渠道层—场景层)的配置方法,并能写出可执行的策略配置片段。
- 治理层:建立策略版本、灰度、回溯与复盘机制,避免差异化演变为失控的"策略孤岛"。
二、核心概念
在进入具体方法之前,需要先厘清几个容易混淆的概念。
跨渠道授信策略:指银行或金融机构针对不同获客与业务渠道,在准入、额度、定价、期限、还款方式、贷后管理等方面所采用的一整套规则集合。它既包括硬性规则(如年龄、地域、黑名单),也包括模型评分、决策矩阵和人工干预规则。
策略统一:并非所有渠道使用完全相同的规则,而是指在风险底线、合规要求、数据口径、核心决策框架上保持一致。例如,所有渠道都必须遵守同一套反欺诈黑名单和监管限额,这就是统一。
差异化配置:在统一框架之下,允许渠道根据自身客群和数据能力,调整评分卡权重、额度区间、利率浮动范围、审批流程节点等。差异化的前提是"可解释、可追溯、可回收"。
一句话理解:统一的是"宪法",差异化的是"地方法规";地方法规不能违背宪法,但可以因地制宜。
三、整体框架
本课程采用"三层策略架构 + 双闭环治理"的整体框架。三层策略架构自下而上分别是:
- 全局层(统一层):定义风险底线、合规红线、数据标准、核心模型和决策引擎的基础规则。这一层对所有渠道强制生效,变更需经过统一评审。
- 渠道层(差异层):针对每个渠道的客群特征和业务目标,配置差异化的准入阈值、额度系数、定价区间和流程节点。这一层是差异化的主要承载区。
- 场景层(敏捷层):面向具体营销活动、临时产品、合作方专项等短期场景,允许快速配置和快速下线,但必须继承渠道层和全局层的约束。
双闭环治理则包括:策略发布闭环(配置—评审—灰度—全量—监控)和策略复盘闭环(数据回溯—效果评估—问题定位—优化迭代)。缺少任何一个闭环,差异化配置都会逐渐失控。
四、业务价值
建立跨渠道授信策略的统一与差异化配置体系,能够带来四方面可量化的业务价值:
| 价值维度 | 统一带来的收益 | 差异化带来的收益 |
|---|---|---|
| 风险控制 | 底线一致,避免渠道间风险套利 | 贴合渠道客群,降低误拒与漏放 |
| 运营效率 | 规则复用,减少重复开发与评审 | 快速响应渠道变化,缩短上线周期 |
| 客户体验 | 跨渠道额度与定价逻辑可解释 | 匹配渠道场景,提升转化率 |
| 合规审计 | 口径统一,便于监管报送与检查 | 差异有据可查,责任边界清晰 |
五、一个典型场景
假设某银行同时经营手机银行渠道和第三方电商合作渠道。手机银行客群以存量代发工资客户为主,风险较低但活跃度有限;电商渠道客群年轻、交易频繁但缺乏传统征信记录。如果完全统一策略,电商渠道可能因为过度依赖征信而被大量拒绝;如果完全独立,又可能出现同一客户在两个渠道获得差异过大的额度,引发投诉和风险套利。
合理的做法是:全局层统一反欺诈规则、监管限额和核心评分模型;渠道层允许手机银行采用较高的额度系数和较低定价,电商渠道采用更依赖行为数据的评分权重和更保守的初始额度;场景层则针对电商大促活动临时放宽部分阈值,但设置明确的回收时间。
# 策略配置片段示意(伪代码)
global:
  fraud_blacklist: enforce
  regulatory_limit: 200000
  core_score_model: v3.2

channel_mobile_bank:
  inherit: global
  score_weight:
    credit_history: 0.6
    behavior: 0.4
  credit_limit_factor: 1.2
  pricing_band: [0.035, 0.095]

channel_ecommerce:
  inherit: global
  score_weight:
    credit_history: 0.3
    behavior: 0.7
  credit_limit_factor: 0.8
  pricing_band: [0.05, 0.15]
  initial_limit_cap: 30000
六、常见误区与复盘提示
误区一:把"统一"理解为"完全相同"。结果导致渠道特色被抹平,业务部门抵触,最终策略被绕过或私下修改。
误区二:把"差异化"当作"各自为政"。结果导致同一客户在不同渠道体验割裂,风险敞口无法合并计算,审计时无法解释。
误区三:只关注上线,不关注回收。临时差异化策略没有到期回收机制,久而久之变成事实上的全局规则,治理成本急剧上升。
复盘提示:每季度至少做一次跨渠道策略一致性检查,重点核对同一客户在不同渠道的准入结果、额度差异和定价差异是否在可解释范围内。发现异常时,先查数据口径,再查规则配置,最后查模型版本。