3. 额度模型概述
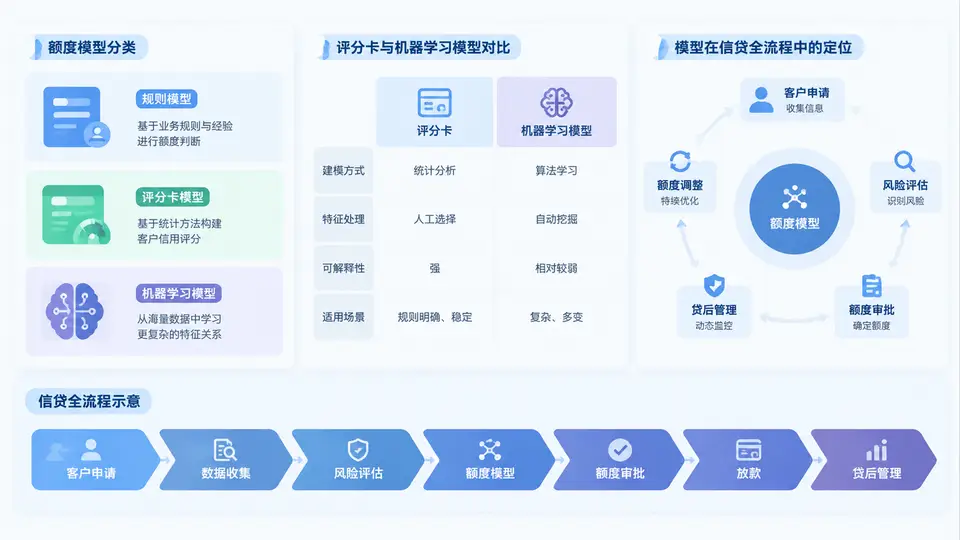
额度模型不是单一算法,而是一组围绕“给谁额度、给多少额度、额度如何随风险变化”而组织的决策工具。理解额度模型,先要把它放回信贷业务链条中:获客、准入、授信、定价、支用、监控、调额、催收。额度模型的核心任务,是在风险可控的前提下,把有限的信贷资源分配给最合适的客户,并让额度成为可动态调整的风险敞口管理手段。
一、额度模型的分类:从业务目标到技术形态
额度模型可以按业务目标、决策对象和技术形态三个维度分类。按业务目标,可分为准入型额度模型、初始授信模型、调额模型和额度定价联动模型。准入型模型回答“能不能给额度”,初始授信模型回答“第一次给多少”,调额模型回答“后续加还是减”,定价联动模型则把额度和利率、期限、还款方式一起优化。
按决策对象,额度模型可分为客户级额度模型和账户级额度模型。客户级模型关注客户整体负债与还款能力,账户级模型关注具体产品、具体账户的风险表现。按技术形态,则可分为规则策略模型、评分卡模型、机器学习模型和混合模型。实际业务中,纯规则、纯评分卡或纯机器学习都少见,更多是“规则兜底+评分卡分层+机器学习排序”的组合。
| 分类维度 | 典型类型 | 核心问题 | 常见输出 |
|---|---|---|---|
| 业务目标 | 准入型、初始授信、调额、定价联动 | 能不能给、给多少、加还是减、如何组合 | 通过/拒绝、额度金额、调额方向、价格区间 |
| 决策对象 | 客户级、账户级 | 看整体还是看单账户 | 客户总敞口、单账户限额 |
| 技术形态 | 规则、评分卡、机器学习、混合 | 如何从数据到决策 | 规则命中、分数、概率、排序 |
二、评分卡与机器学习模型对比:不是替代,而是分工
评分卡以逻辑回归为主,将特征分箱后赋予权重,输出一个分数或违约概率。它的优势是可解释、稳定、易监控、易落地,尤其适合监管要求高、客群相对稳定的场景。机器学习模型则包括梯度提升树、随机森林、神经网络等,能自动捕捉非线性关系和交互效应,在区分度、排序能力、高维稀疏数据处理上往往更强。
但机器学习模型也有明显代价:可解释性弱、特征依赖强、上线后漂移监控复杂、策略人员理解成本高。因此,额度模型选型不能只看AUC,而要看业务阶段、数据成熟度、监管要求和团队能力。冷启动阶段,评分卡更稳妥;数据积累充分、需要精细化排序时,机器学习更有优势;强监管场景,常用“机器学习排序+评分卡解释+规则兜底”的混合架构。
选型口诀:冷启动看评分卡,精细化看机器学习,强监管看混合,最终都要回到“可解释、可监控、可迭代”。
三、模型在信贷全流程中的定位:额度是贯穿始终的变量
额度模型在信贷全流程中不是孤立环节,而是贯穿始终的决策变量。贷前,它参与准入和初始授信,决定客户能否进入以及初始敞口;贷中,它参与支用审批、额度冻结、临时提额和风险调额;贷后,它参与预警、降额、催收策略和客户经营。换句话说,额度模型既是风险控制工具,也是客户经营工具。
在贷前阶段,额度模型通常与反欺诈、信用评分、收入负债比等联合决策。在贷中阶段,额度模型要结合用信行为、还款表现、外部风险信号动态调整。在贷后阶段,额度模型则要回答“是否降额、降多少、何时恢复”。一个常见的误区是:把额度模型只当成“给多少钱”的模型,而忽略了它在风险敞口动态管理和客户价值经营中的双重作用。
额度模型全流程定位示意:
贷前:准入评分 → 初始授信 → 额度定价
贷中:支用审批 → 临时调额 → 风险调额
贷后:风险预警 → 降额/冻结 → 恢复/提额
四、案例与复盘:一个消费信贷额度模型的分层实践
某消费信贷平台在初期采用单一评分卡授信,额度集中在少数区间,导致高分段客户额度不足、低分段客户额度偏高。复盘后发现,问题不在评分卡本身,而在于额度模型没有分层:评分卡只输出风险排序,却没有把风险排序转化为差异化的额度策略。
调整方案是:第一层用评分卡做风险分层,将客户分为A、B、C、D四档;第二层在每档内用机器学习模型做用信概率和收益预测;第三层用规则做兜底,比如D档直接拒绝或给极低额度,A档结合收入负债比给较高额度。上线后,高分段客户额度提升,低分段客户敞口下降,整体不良率保持稳定,而人均授信使用率明显提升。
复盘要点:额度模型的效果不只看坏账率,还要看额度使用率、风险调整后收益、客户留存和监管合规。单一指标优化,容易造成策略偏移。
五、常见误区与避坑清单
- 误区一:把评分卡和机器学习对立。两者是分工关系,评分卡负责可解释分层,机器学习负责精细化排序。
- 误区二:只看模型区分度,不看额度策略。AUC高不代表额度给得合理,额度模型要关注金额分布和敞口结构。
- 误区三:忽视贷中调额。额度不是一次性决策,贷中调额才是风险敞口动态管理的核心。
- 误区四:缺少监控和回退机制。模型漂移、客群变化、政策调整都会影响额度效果,必须设置监控指标和人工干预通道。
合规提醒:额度模型涉及消费者权益和公平信贷,需关注变量合法性、歧视性变量、可解释性和人工复核机制。尤其在强监管场景,模型文档、验证报告和策略留痕是上线前提。
总结来看,额度模型的分类帮助我们从业务目标和技术形态两个视角理解工具边界;评分卡与机器学习的对比帮助我们在可解释性与区分度之间做权衡;模型在信贷全流程中的定位则提醒我们,额度是贯穿贷前、贷中、贷后的动态变量。只有把模型、策略、监控和合规放在一起设计,额度模型才能真正服务于风险可控下的业务增长。