1. 课程导入
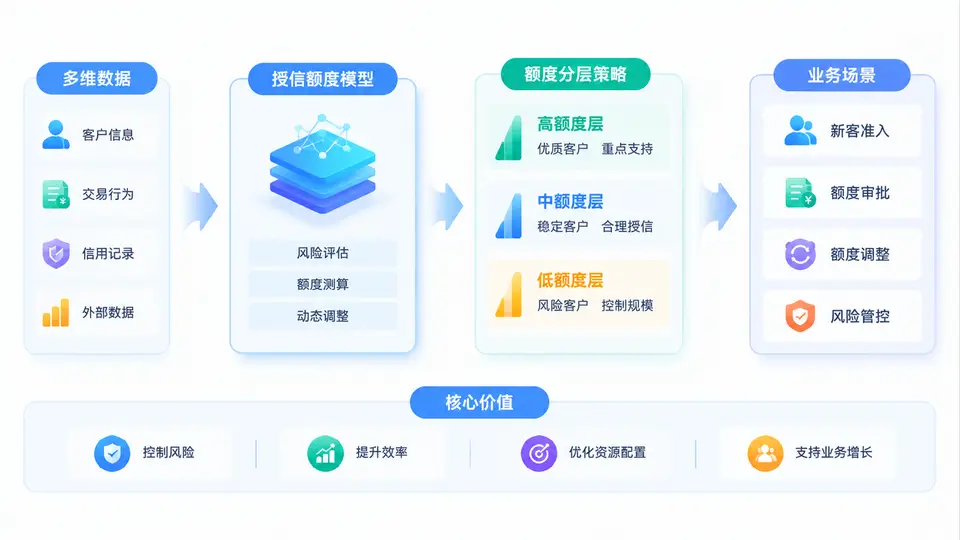
在信贷业务中,授信额度是连接风险与收益的核心变量。额度给得太高,坏账暴露时损失放大;额度给得太低,优质客户用不足、收益被压缩。很多团队把额度模型当成一个“回归预测题”,只关注预测金额是否准确,却忽略了额度本质上是一个决策变量:它需要在通过率、风险成本、资金成本、客户体验和监管约束之间取得平衡。本课程的目标,是带你从零建立一套可落地、可解释、可迭代的授信额度模型与额度分层策略体系。
学习目标
完成本课程后,你应当能够独立完成以下工作:
- 理解额度决策的本质:区分“风险预测”与“额度决策”,明确额度模型在信贷全流程中的位置。
- 掌握额度模型的主流方法:从专家规则、评分卡到机器学习模型,理解不同方法的适用边界。
- 构建额度分层策略:能够基于风险、收益、客群特征设计分层矩阵,并给出差异化额度区间。
- 完成策略评估与迭代:掌握额度策略的监控指标、回溯方法和常见调优手段。
- 规避典型误区:识别额度模型落地中常见的过拟合、样本偏差、策略冲突等问题。
整体框架:额度模型与分层策略的全景
一套完整的授信额度体系通常包含四个层次,从底层数据到顶层策略逐层递进:
- 数据与特征层:整合人行征信、内部行为、三方数据、申请信息,形成额度决策可用的特征体系。
- 模型层:构建风险模型(如违约概率PD)与额度模型(如推荐额度、收入预测、偿债能力评估)。
- 策略层:将模型输出转化为额度区间,结合规则、分层矩阵和人工复核形成最终授信方案。
- 监控与迭代层:通过放款后表现、额度使用率、风险迁徙等指标持续优化模型与策略。
核心逻辑:额度模型回答“客户能还多少”,额度策略回答“我们愿意给多少”。前者是预测问题,后者是决策问题。两者必须解耦设计、联动调优。
为了更直观地理解各层职责,下表给出一个典型的额度体系分工清单:
| 层次 | 核心任务 | 典型产出 | 常见工具/方法 |
|---|---|---|---|
| 数据与特征层 | 数据清洗、特征加工、变量筛选 | 特征宽表、变量字典 | SQL、特征平台、WOE/IV |
| 模型层 | 预测风险与偿债能力 | PD模型、收入预测模型、额度推荐模型 | 逻辑回归、XGBoost、LightGBM |
| 策略层 | 额度区间划分与规则组合 | 分层矩阵、额度上限/下限、人工复核规则 | 决策树、策略表、评分映射 |
| 监控与迭代层 | 效果评估与策略调优 | 监控报表、回溯报告、调优方案 | PSI、KS、AUC、Vintage分析 |
核心价值与业务场景
额度分层策略的价值,体现在“把合适的额度给合适的人”。它至少服务于三类业务场景:
- 新客授信:在缺乏内部行为数据时,依赖征信与三方数据快速给出初始额度,控制首贷风险。
- 存量提额:基于客户用信、还款、消费等行为,对优质客户主动提额,提升户均收益。
- 风险降额:当客户风险信号恶化时,及时降额或冻结额度,减少潜在损失。
以某消费金融产品为例:新客授信阶段,策略将客户按风险评分分为五层,额度区间从3000元到50000元不等;存量阶段,对连续6期按时还款且额度使用率超过70%的客户触发提额,提额幅度控制在原额度的30%以内。上线后,该策略在通过率基本不变的情况下,将高风险客群的户均损失降低了约18%,同时优质客群的额度使用率提升了12%。这说明额度分层不是简单的“切一刀”,而是需要结合风险与行为动态调整。
提示:额度策略的收益往往来自“结构优化”而非“单点提升”。同样的模型分数,不同的分层切点和额度映射,可能带来完全不同的风险收益表现。
常见误区与复盘
在额度模型与分层策略的实践中,以下误区最为常见:
- 误区一:把额度模型当成风险模型。风险模型预测“会不会坏”,额度模型预测“能还多少”。两者目标不同,特征和标签设计也不同。
- 误区二:分层过细导致样本不足。层数太多会让每层样本量过小,策略不稳定,建议每层至少覆盖5%以上的客群。
- 误区三:只看模型指标,不看业务指标。AUC高不代表额度策略好,还需关注额度使用率、风险成本、ROA等业务指标。
- 误区四:忽视策略冲突。提额规则与降额规则可能同时命中同一客户,需要明确优先级和互斥逻辑。
警告:额度策略上线前必须进行回溯测试和影子运行,避免因规则冲突或阈值设置不当导致集中提额或集中降额,引发风险或客户投诉。
下面是一个简化的额度分层策略配置示例,展示了如何用参数化方式定义分层规则:
{
  "strategy_name": "new_customer_limit_v1",
  "layers": [
    {"layer": "A", "score_min": 750, "score_max": 900, "limit_min": 30000, "limit_max": 50000},
    {"layer": "B", "score_min": 700, "score_max": 749, "limit_min": 20000, "limit_max": 30000},
    {"layer": "C", "score_min": 650, "score_max": 699, "limit_min": 10000, "limit_max": 20000},
    {"layer": "D", "score_min": 600, "score_max": 649, "limit_min": 5000,  "limit_max": 10000},
    {"layer": "E", "score_min": 0,   "score_max": 599, "limit_min": 3000,  "limit_max": 5000}
  ],
  "adjust_rules": [
    {"condition": "usage_rate > 0.7 && overdue_count == 0", "action": "increase_limit", "max_increase_rate": 0.3},
    {"condition": "overdue_count >= 2", "action": "decrease_limit", "max_decrease_rate": 0.5}
  ]
}