3. 应用场景
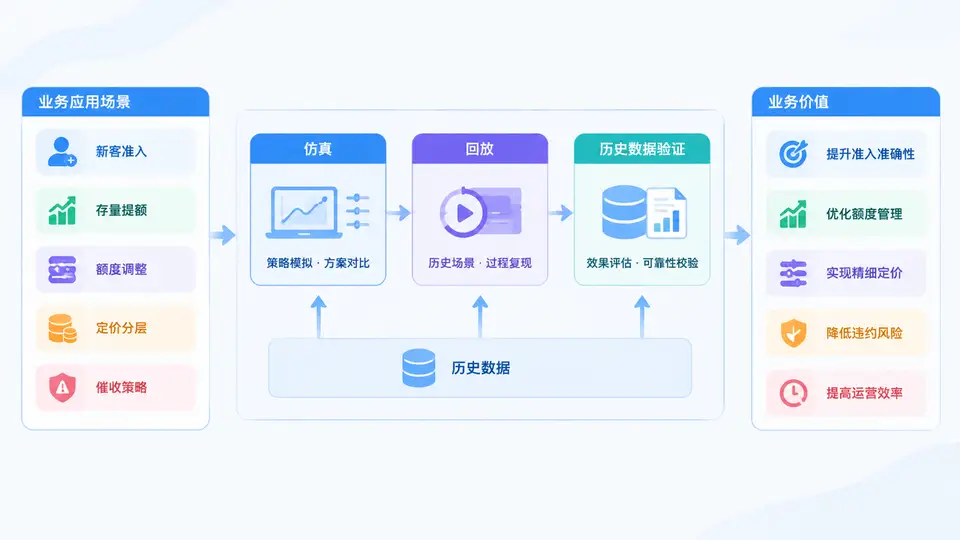
授信策略仿真、回放与历史数据验证,最终要落到具体业务动作上。不同业务场景对“仿真”和“回放”的诉求并不相同:有的关注通过率与风险敞口,有的关注额度使用率与收益,有的关注催收触达效率与回收率。理解这些差异,才能设计出可落地的验证方案。
一、核心原理:场景差异决定仿真目标与回放口径
仿真是在不改变生产环境的前提下,用历史或构造数据“重跑”策略,观察决策分布与业务指标变化;回放则是把过去某段时间的真实申请、行为、还款数据按时间顺序重新输入策略引擎,验证策略在历史时点上的表现。两者的共同基础是:同一份数据、同一套策略、同一时间切片,结果可复现、可对比、可归因。
不同场景的核心差异体现在三个维度:
- 决策对象不同:新客准入面对的是无历史行为的新申请;存量提额面对的是已有账户的历史表现;额度调整面对的是额度使用与风险变化;定价分层面对的是风险与收益的匹配;催收策略面对的是逾期账户的触达与回收。
- 目标指标不同:准入看通过率、坏账率、首逾率;提额看额度使用率、风险迁移、收益增量;定价看风险定价覆盖率、利率分布、风险调整后收益;催收看回收率、触达成本、投诉率。
- 回放口径不同:准入需要“申请时点”快照;提额需要“观察期+表现期”窗口;定价需要“风险等级+利率”映射;催收需要“逾期天数+触达记录”序列。
仿真不是“跑一遍看结果”,而是“在受控条件下对比策略变更前后的决策差异与业务影响”。回放的关键是时间对齐:所有特征必须使用决策时点之前可获取的数据,避免未来信息泄露。
二、方法流程:从场景定义到验证闭环
针对上述场景,建议采用统一的五步流程,但每一步在不同场景下调整参数与口径:
- 场景定义与目标指标:明确业务问题、决策节点、目标指标与约束条件。例如新客准入的目标是“在坏账率不超过2%的前提下,通过率提升3个百分点”。
- 数据准备与时间切片:按决策时点抽取特征,构建申请快照、行为快照、逾期快照。回放时严格按时间顺序,禁止使用未来数据。
- 策略配置与仿真执行:将策略规则、评分卡、额度公式、定价矩阵、催收队列配置化,在仿真环境中批量执行,输出决策结果与中间变量。
- 结果对比与归因分析:对比新旧策略的通过率、额度分布、利率分布、回收率等,定位差异来源(规则命中、评分迁移、阈值调整)。
- 历史数据验证与复盘:用历史表现验证仿真结论,检查是否存在样本偏差、时间漂移、策略过拟合,形成复盘报告与迭代建议。
以下是一个仿真配置的示例,展示如何用参数化方式定义不同场景:
{
  "scene": "new_customer_admission",
  "decision_point": "application_submit",
  "feature_window": "T-0",
  "target_metrics": ["approval_rate", "first_payment_default_rate"],
  "constraints": {"max_bad_rate": 0.02},
  "strategy_version": "v2024Q3",
  "replay_period": "2024-01-01~2024-06-30",
  "output_fields": ["decision", "score", "reason_codes", "limit"]
}
三、案例/场景:五类业务的仿真与回放要点
下表汇总了五类典型场景的仿真目标、回放口径与关键验证指标,便于在课程实践中直接对照使用:
| 业务场景 | 仿真目标 | 回放口径 | 关键验证指标 |
|---|---|---|---|
| 新客准入 | 通过率与风险平衡 | 申请时点快照,T-0特征 | 通过率、首逾率、坏账率、PSI |
| 存量提额 | 额度使用与风险迁移 | 观察期+表现期窗口 | 额度使用率、风险迁移率、收益增量 |
| 额度调整 | 额度分布与敞口控制 | 调额时点快照,含历史使用 | 额度分布、敞口变化、逾期率 |
| 定价分层 | 风险与收益匹配 | 定价时点风险等级+利率 | 利率分布、风险调整后收益、覆盖率 |
| 催收策略 | 回收率与成本优化 | 逾期天数+触达记录序列 | 回收率、触达成本、投诉率 |
以存量提额为例,仿真时需要构造“如果给某客群提额,其使用率和风险会如何变化”。回放时,取过去6个月有活跃行为的账户,按提额时点重跑额度公式,观察提额后3个月的使用率与逾期率。若仿真显示提额后使用率提升但逾期率未显著上升,则可考虑扩大提额范围;反之则需收紧。
催收策略的回放更强调序列性:同一账户在逾期第3天、第7天、第15天可能触发不同动作。回放时必须按时间顺序重放触达记录,验证策略是否在正确时点触达正确人群。例如:
day 3  -> SMS 提醒
day 7  -> 人工外呼
day 15 -> 委外催收
day 30 -> 法诉准备
在定价分层场景中,仿真应同时输出“风险等级”和“建议利率”,并检查利率是否覆盖资金成本、风险成本与运营成本。回放时需验证历史定价是否与风险等级匹配,避免出现“高风险低定价”的倒挂。
四、误区/复盘:常见问题与改进方向
在实际项目中,五类场景的仿真与回放常出现以下误区:
- 未来信息泄露:回放时使用了决策时点之后才产生的行为数据,导致结果虚高。解决方法是严格按时间切片,建立特征可用性检查。
- 样本偏差:只用通过审批的样本做仿真,忽略了被拒绝样本的表现。应引入拒绝推断或使用全量申请样本。
- 策略过拟合:仿真结果在历史数据上表现很好,但上线后效果下降。需通过跨时间验证、跨客群验证来检验稳健性。
- 指标口径不一致:仿真用“通过率”,回放用“放款率”,导致对比失真。应在场景定义阶段统一指标口径。
- 忽略业务约束:只关注风险指标,忽略额度、定价、催收成本等约束,导致策略不可执行。
复盘时建议采用“策略变更-决策差异-业务影响”三层归因:先看规则命中变化,再看评分分布迁移,最后看业务指标变化。避免直接跳到结论,否则无法定位问题根源。
综上,新客准入、存量提额、额度调整、定价分层、催收策略五类场景,虽然仿真目标与回放口径不同,但都遵循“场景定义—数据准备—策略执行—结果对比—历史验证”的闭环。掌握这些场景的差异与共性,是授信策略仿真、回放与历史数据验证的核心能力。