3. 还款能力评估基础
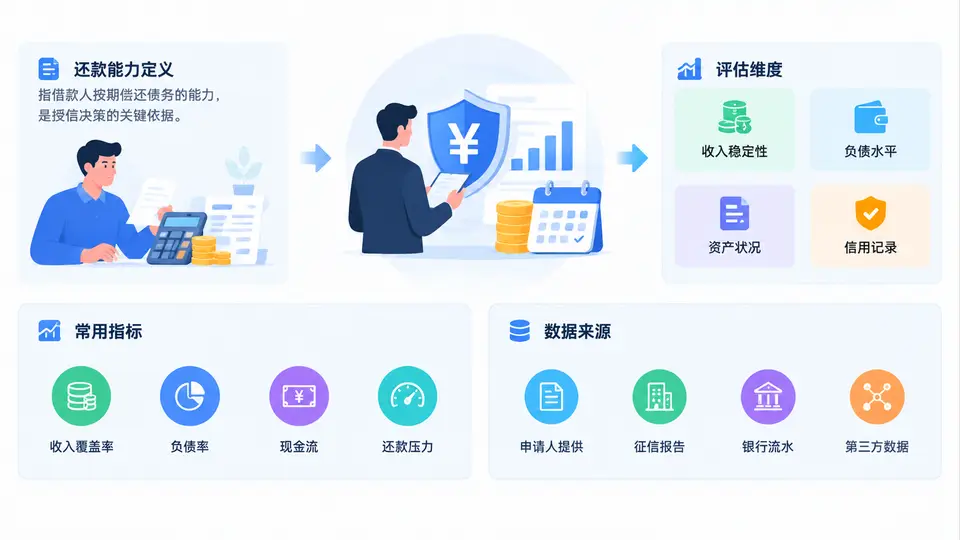
在授信期限策略中,还款能力评估是决定“给多久、给多少、以什么节奏还”的核心依据。很多授信风险并非来自客户主观违约意愿,而是来自期限与现金流错配:经营回款周期是90天,授信却要求30天归还;项目回款集中在第6个月,贷款却按月等额本息。因此,理解还款能力的定义与评估框架,是制定合理授信期限的前提。
一、还款能力的定义:不是“有钱”,而是“在约定时点有可用现金”
还款能力是指借款人在授信存续期内,于合同约定的还款时点,能够以合法、可支配的现金流或可变现资产足额偿还本息的能力。这个定义包含三个关键限定:
- 时间限定:还款能力必须对应具体时点或期间,静态的资产规模不能直接等同于还款能力。
- 可支配性限定:受限资金、保证金、已质押应收账款、维持经营必需的存货,通常不能直接用于还款。
- 足额性限定:不仅要覆盖本金,还要覆盖利息、手续费等融资成本,以及可能出现的罚息和提前到期情形。
二、评估维度:从四个层面交叉验证
单一指标很难准确判断还款能力,实务中通常从以下四个维度交叉验证:
- 经营维度:主营业务是否稳定、毛利率与净利率趋势、上下游议价能力、订单持续性。经营现金流是还款的第一来源。
- 财务维度:资产负债结构、流动性、盈利质量、有息负债规模与到期分布。重点关注“利润是否转化为现金”。
- 现金流维度:经营活动现金净流量、自由现金流、回款周期、季节性波动。这是与授信期限最直接相关的维度。
- 外部与行为维度:征信记录、涉诉与被执行信息、实际控制人风险、行业政策变化、银行流水与纳税记录的匹配度。
四个维度之间应相互印证。例如,财务报表显示盈利,但经营现金流连续为负,且银行流水回款明显下降,则还款能力应下调判断,授信期限不宜过长,还款方式宜采用分期摊还而非到期一次性还本。
三、常用指标:从静态比率到动态现金流
常用指标可分为偿债能力比率、现金流指标和期限匹配指标三类。下表给出核心指标、计算口径与授信期限策略含义:
| 指标 | 计算口径 | 参考阈值/解读 | 对授信期限策略的含义 |
|---|---|---|---|
| 流动比率 | 流动资产 / 流动负债 | 一般≥1.5较稳健,低于1需警惕 | 偏低时不宜给予过长授信或一次性还本 |
| 速动比率 | (流动资产 − 存货) / 流动负债 | 一般≥1较合理 | 反映快速变现能力,决定短期限额度空间 |
| 利息保障倍数 | 息税前利润 / 利息费用 | 低于2风险上升,低于1危险 | 偏低时应缩短期限、提高分期频率 |
| 经营现金净流量 | 经营活动现金流入 − 流出 | 持续为负需重点核查 | 直接决定还款节奏与宽限期设置 |
| 现金短债比 | 货币资金 / 短期有息负债 | 低于0.5流动性紧张 | 偏低时避免短期集中到期 |
| 应收账款周转天数 | 平均应收账款 / 营业收入 × 天数 | 越长回款越慢 | 授信期限应覆盖回款周期 |
| 自由现金流 | 经营现金净流量 − 资本性支出 | 持续为负依赖外部融资 | 决定是否设置分期还本及宽限期 |
需要强调:指标不是孤立打分,而是用于回答一个核心问题——借款人在授信到期时点,是否有足够可支配现金。若应收账款周转天数为120天,而授信期限仅90天,即使流动比率达标,也可能出现时点性违约。
四、数据来源:交叉验证优于单一来源
还款能力评估的数据来源应尽量多元,避免仅依赖借款人提供的报表。常见来源包括:
- 借款人提供:财务报表、纳税申报表、银行流水、购销合同、订单与发票。
- 公开渠道:工商信息、裁判文书、执行信息、征信报告、行业数据。
- 第三方验证:税务数据、海关数据、供应链核心企业确认、物流与仓储记录。
- 现场尽调:生产经营现场、库存盘点、员工访谈、实际控制人面谈。
五、案例与场景:期限错配如何导致“有能力却违约”
某制造企业年销售收入6000万元,净利润率8%,流动比率1.6,表面看还款能力尚可。但其应收账款周转天数为150天,且下游客户集中在第4至第6个月回款。银行给予1年期授信,要求按季等额还本。结果第1、2季度企业需垫付资金还款,经营现金流为负,最终出现逾期。
复盘发现:问题不在盈利能力,而在期限错配。若将授信期限调整为18个月,前6个月设置宽限期只付息,第7个月起按回款节奏分期还本,违约概率将显著下降。这说明还款能力评估必须与授信期限策略联动。
六、方法流程:五步完成还款能力评估
- 收集数据:获取至少两个完整年度的财务、税务、流水数据。
- 还原现金流:剔除关联交易、非经常性损益,计算经营现金净流量与自由现金流。
- 测算回款周期:结合应收账款、存货、应付账款,估算现金转换周期。
- 压力测试:假设收入下降10%~20%、回款延迟30天,检验是否仍能覆盖本息。
- 匹配期限:根据回款节奏确定授信期限、宽限期与还本频率。
示例:现金转换周期测算
应收账款周转天数 = 150 天
存货周转天数     = 60 天
应付账款周转天数 = 45 天
现金转换周期 = 150 + 60 − 45 = 165 天

结论:授信期限若短于165天,企业需以其他资金垫付还款,
      时点性违约风险上升,建议期限覆盖回款周期或设置宽限期。
综上,还款能力评估不是静态打分,而是围绕“时点可用现金”的动态判断。只有将评估维度、常用指标与数据来源结合,并最终落到授信期限与还款方式的设计上,才能真正发挥风险控制与业务支持的平衡作用。