1. 课程导入
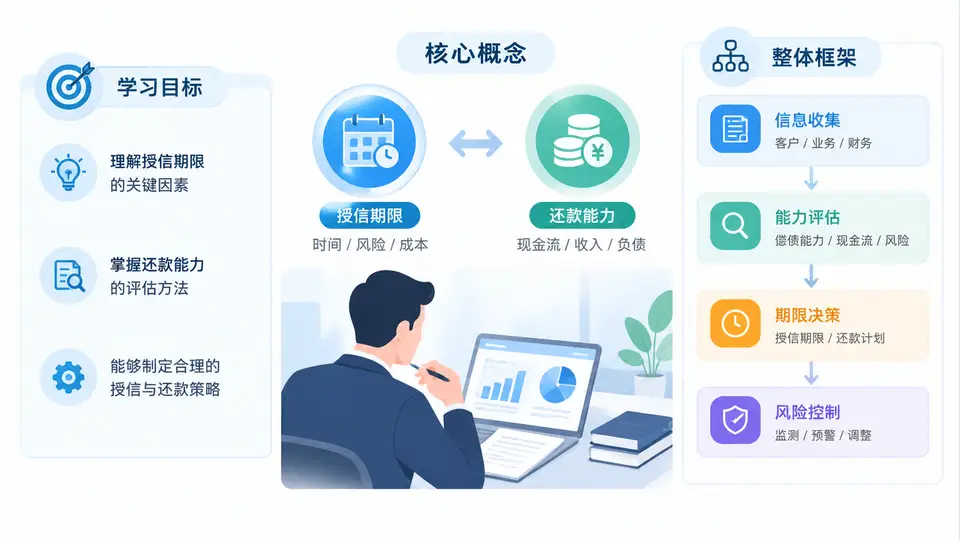
欢迎进入《授信期限策略与还款能力评估实战》。在正式进入工具、模型与案例之前,本章先解决三个问题:这门课要学什么、关键概念如何统一口径、后续内容按什么逻辑展开。很多授信失误并非因为不会算指标,而是因为期限与还款能力之间的匹配关系没有被系统化理解。本章的目标,是让你在后续章节中始终带着一张“结构地图”去学习。
一、学习目标:从“会看报表”到“会做期限决策”
本课程不是财务报表分析课的重复,而是聚焦一个更窄、更实战的问题:在给定客户经营特征与现金流规律的前提下,如何确定合理的授信期限,并判断其还款能力是否足以支撑该期限。学完之后,你应当具备以下能力:
- 能够区分“还款意愿”与“还款能力”,并把能力评估落到期限维度上,而不是停留在静态比率。
- 能够识别企业现金流的周期性、季节性、账期结构与授信期限之间的错配风险。
- 能够根据行业与交易场景,选择短期流贷、中期项目贷、循环额度、票据、供应链融资等不同期限工具。
- 能够用结构化清单完成一次还款能力评估,并给出可解释的期限建议与风险缓释条件。
- 能够识别常见误区,例如“抵押足值就放长期”“利润高就一定还得上”“流水大就是还款能力强”。
二、核心概念:统一口径,避免各说各话
授信期限策略与还款能力评估涉及多个高频概念,若口径不统一,后续讨论会失焦。以下五个概念是全书的基础语言。
| 概念 | 核心含义 | 在期限决策中的作用 |
|---|---|---|
| 授信期限 | 从放款到约定还款日的时间跨度,含宽限期、分期安排与到期日结构 | 决定现金流覆盖窗口,是风险暴露的时间边界 |
| 还款能力 | 借款人在约定期间内产生可支配现金流以偿还本息的能力 | 判断期限是否可被经营回款支撑 |
| 现金流周期 | 从采购付款到销售回款的完整时间,含存货、应收、应付账期 | 决定最短合理期限与还款节奏 |
| 期限错配 | 授信到期日与回款高峰不匹配,导致被动续贷或逾期 | 识别结构性风险的核心视角 |
| 还款来源分层 | 第一还款来源为经营现金流,第二为资产变现,第三为担保代偿 | 决定期限策略的保守程度与缓释设计 |
其中,现金流周期是最容易被低估的概念。举例来说,一家制造企业若原材料备货60天、生产15天、应收账期90天,则其现金回收周期约为165天。若银行给予90天流贷并要求到期一次性还本,企业几乎必然依赖续贷或外部过桥,这就是典型的期限错配。
三、整体框架:六步分析流程
后续章节将围绕一条主线展开:客户画像 → 现金流周期测算 → 还款能力评估 → 期限方案设计 → 压力测试 → 贷后监控与复盘。这六步不是线性一次性动作,而是循环校准的过程。
- 客户画像:行业、规模、交易模式、结算方式、季节性、上下游议价能力。
- 现金流周期测算:量化存货周转、应收账期、应付账期,得出净营业周期。
- 还款能力评估:用可支配现金流、覆盖倍数、敏感性分析判断本息保障程度。
- 期限方案设计:确定额度类型、期限长度、分期还本节奏、宽限期与到期安排。
- 压力测试:模拟回款延迟、毛利下滑、订单减少等情景下的覆盖能力。
- 贷后监控与复盘:跟踪回款账户、账期变化、续贷依赖度,及时调整期限策略。
四、案例场景:同一客户,两种期限结果
某商贸企业年销售收入8000万元,毛利率18%,净利率约4%。其采购需预付30%,销售给予下游60天账期,平均存货周转45天。企业申请1000万元流贷。
净营业周期 ≈ 存货45天 + 应收60天 - 应付(预付款后约15天) ≈ 90天
月均销售回款 ≈ 8000 / 12 ≈ 667万元
月均经营现金支出 ≈ 667 × (1 - 4%) ≈ 640万元
月均可支配现金流 ≈ 27万元
1000万元本金若12个月到期一次性还本,月均需留存本金约83万元
覆盖缺口明显,必须依赖续贷或回款高峰集中还款若银行简单给予1年期流贷并要求到期还本,企业表面利润为正,但还款能力在期限维度上不成立。更合理的方案是:将期限设为与回款周期匹配的循环额度,按季度部分还本,或在回款高峰月设置更高还本比例。这个案例说明,还款能力必须放在具体期限结构下评估,静态利润指标不能替代。
五、常见误区与复盘要点
误区二:利润高就等于还款能力强。利润是权责发生制,还款需要现金,应收和存货会吞噬现金。
误区三:流水大就是还款能力好。流水可能来自关联走账、融资性现金流或过桥资金,需剔除噪声。
误区四:所有客户都用1年期流贷。不同行业现金周期差异巨大,统一期限等于统一错配。
复盘时建议问三个问题:第一,授信到期日是否落在客户回款低谷?第二,若回款延迟30天,覆盖倍数是否仍大于1?第三,企业是否长期依赖续贷维持本金?若答案指向风险,期限策略就需要调整。
六、本章小结与学习准备
本章建立了课程的基本语言与结构地图:学习目标聚焦期限决策与还款能力评估;核心概念统一了授信期限、还款能力、现金流周期、期限错配与还款来源分层;整体框架给出六步分析流程;案例展示了期限错配的实际后果;误区部分提醒你避开常见陷阱。接下来各章将逐步展开现金流测算、覆盖倍数、压力测试与行业差异化策略。