3. 转人工审核的触发机制
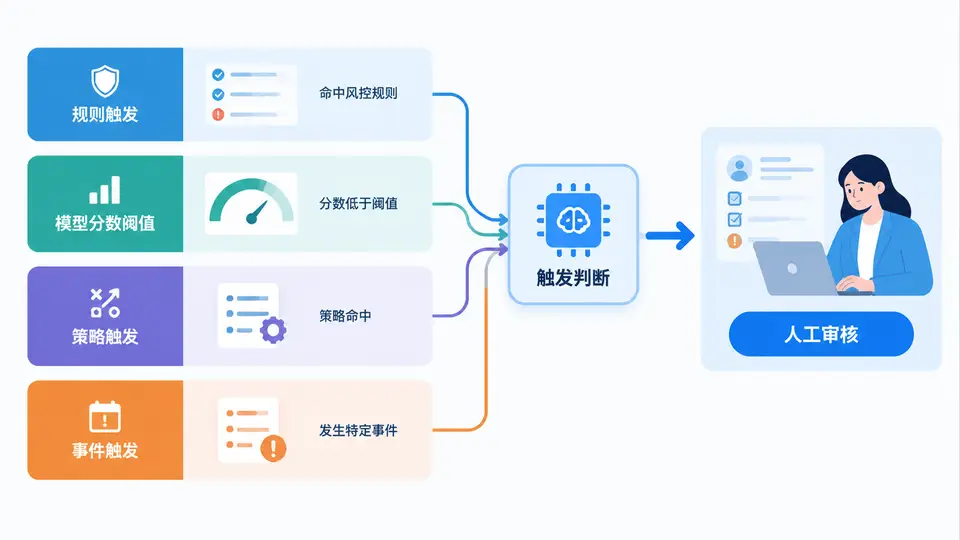
在授信决策系统中,自动化审批的核心价值在于效率与一致性,但并非所有申请都适合由机器独立完成。转人工审核机制的本质,是在自动化决策链路上设置"安全阀"和"分流器",将那些机器难以准确判断、风险敞口较大或需要经验介入的申请,精准地导向人工审核队列。理解触发机制的分类与协同逻辑,是设计高效人机协作授信流程的基础。
一、核心原理:四类触发机制的分工与协同
转人工审核的触发机制可以归纳为四种基本类型,它们分别从不同维度识别"机器不宜独立决策"的场景:
- 规则触发:基于明确的业务规则或合规要求,当申请命中特定条件时强制转人工。例如,申请人年龄接近政策边界、职业类别属于高风险清单、或申请金额超过某阈值。
- 模型分数阈值:当信用评分模型输出的分数落在"灰色区间"时转人工。高分自动通过、低分自动拒绝,中间区间交由人工判断。
- 策略触发:基于多规则组合、策略树或决策流的分支逻辑,当申请在策略执行过程中出现冲突、矛盾或需要额外验证时触发转人工。
- 事件触发:由外部事件或实时信号驱动,如反欺诈系统告警、设备指纹异常、多头借贷突增、或客户主动要求人工复核。
这四类机制并非互斥,而是形成多层过滤网。规则触发解决"必须人工"的硬性要求;分数阈值解决"机器不确定"的模糊地带;策略触发解决"逻辑冲突"的复杂场景;事件触发解决"实时风险"的动态响应。四者协同,才能在效率与风险之间取得平衡。
核心设计原则:转人工不是失败,而是风险控制的必要环节。触发机制的设计目标不是减少转人工量,而是确保"该转的必须转,不该转的尽量不转"。
二、方法流程:触发机制的实现与优先级
在实际系统中,四类触发机制通常按照以下流程执行:
- 规则层前置校验:在进入模型评分前,先执行硬性规则。命中即转人工,并标记触发原因。
- 模型评分与阈值判断:规则未触发的申请进入模型评分,根据分数区间决定通过、拒绝或转人工。
- 策略层深度校验:对通过初步筛选的申请,执行策略树或多规则组合校验,识别矛盾或需验证项。
- 事件层实时监听:在决策前后持续监听外部事件,若出现异常信号,可覆盖前序决策,强制转人工。
优先级方面,通常遵循"事件触发 > 规则触发 > 策略触发 > 分数阈值"的顺序。事件触发具有最高优先级,因为它往往代表实时风险;规则触发次之,因其涉及合规与硬性边界;策略触发和分数阈值则用于精细化分流。
以下是一个简化的触发配置示例,展示四类机制在决策流中的参数设置:
{
  "decision_flow": [
    {
      "stage": "rule_check",
      "rules": [
        {"id": "R001", "condition": "age < 22 || age > 60", "action": "to_manual", "reason": "年龄边界"},
        {"id": "R002", "condition": "loan_amount > 500000", "action": "to_manual", "reason": "大额申请"}
      ]
    },
    {
      "stage": "model_score",
      "thresholds": {
        "auto_approve": 720,
        "auto_reject": 580,
        "manual_review": [580, 720]
      }
    },
    {
      "stage": "strategy_check",
      "strategies": [
        {"id": "S001", "condition": "multi_loan_count >= 3 && credit_age < 6", "action": "to_manual", "reason": "多头借贷且信用历史短"}
      ]
    },
    {
      "stage": "event_listener",
      "events": [
        {"id": "E001", "type": "fraud_alert", "action": "to_manual", "reason": "反欺诈告警"},
        {"id": "E002", "type": "device_anomaly", "action": "to_manual", "reason": "设备异常"}
      ]
    }
  ]
}
三、案例/场景:四类触发的实际应用
以下表格展示了四类触发机制在不同业务场景中的典型应用与配置要点:
| 触发类型 | 典型场景 | 配置要点 | 转人工原因示例 |
|---|---|---|---|
| 规则触发 | 年龄边界、职业限制、大额申请、合规要求 | 规则需可配置、可版本管理,命中后记录原因 | 申请人年龄为21岁,低于产品最低要求 |
| 模型分数阈值 | 信用评分处于灰色区间,机器无法确定风险 | 阈值需根据通过率、坏账率动态调整 | 评分620分,介于自动通过与拒绝之间 |
| 策略触发 | 多规则组合冲突、需额外验证、策略树分支 | 策略需支持优先级、互斥与组合逻辑 | 多头借贷次数≥3且信用历史不足6个月 |
| 事件触发 | 反欺诈告警、设备异常、多头借贷突增、客户要求 | 事件需实时监听,支持覆盖前序决策 | 设备指纹与历史申请设备不一致 |
以一个消费金融场景为例:某申请人年龄28岁,申请金额8万元,模型评分650分,多头借贷次数为2次,信用历史3年。规则层未命中;模型分数落在灰色区间,触发转人工;策略层发现多头借贷次数虽未超阈值,但近期查询次数激增,进一步确认转人工;事件层未发现异常。最终该申请进入人工审核队列,审核员结合收入证明与负债情况做出判断。
四、误区/复盘:常见设计陷阱与优化方向
误区一:触发条件过于宽松。规则设置过细或阈值区间过宽,导致转人工量激增,人工队列积压,反而拖慢整体审批效率。应定期复盘转人工率与人工审核通过率,优化触发条件。
误区二:四类机制各自为政。规则、模型、策略、事件分别由不同团队维护,缺乏统一编排,导致重复触发或触发遗漏。应建立统一的决策流引擎,明确优先级与互斥关系。
误区三:忽视事件触发的实时性。事件触发若依赖批量处理,可能延迟数小时,失去风险拦截的最佳时机。应确保事件监听与决策流实时联动。
优化方向:建立触发原因标签体系,对每笔转人工申请记录触发类型与具体原因;定期分析人工审核结果,反推触发条件的准确性;对高频触发但人工通过率极高的规则进行降级或移除;对低频但人工拒绝率高的规则进行强化。通过持续闭环优化,使转人工机制既不错杀,也不漏放。
转人工审核的触发机制设计,本质是在自动化效率与风险控制之间寻找动态平衡。规则触发守住底线,分数阈值划分模糊地带,策略触发处理复杂逻辑,事件触发应对实时风险。四者协同,才能构建既高效又稳健的授信决策体系。