1. 课程导入
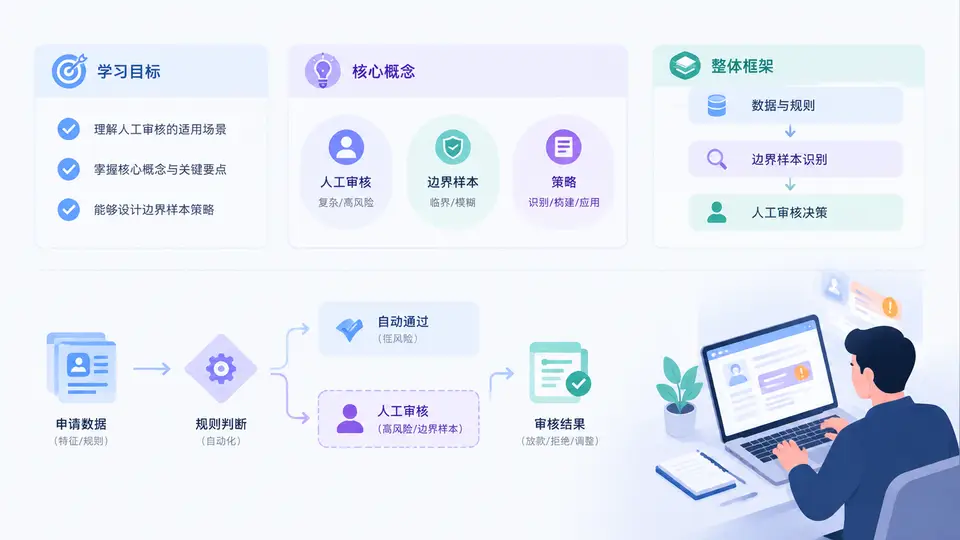
在信贷风控体系中,授信决策并不是一个“通过或拒绝”的简单按钮,而是一条由数据、模型、策略和人工经验共同驱动的决策链路。当自动化模型无法给出足够可信的判断时,系统就需要把案件转交人工审核;而当样本恰好落在决策边界附近时,如何设计策略、如何选择阈值、如何评估转人工的收益与成本,就成为风控策略工程师必须掌握的核心能力。本课程围绕“授信决策转人工审核”与“边界样本策略”两条主线展开,帮助你把模型分数、策略规则、人工审核和业务成本串成一个可落地、可度量、可迭代的闭环。
一、学习目标
完成本课程后,你应当能够独立完成以下任务:
- 理解转人工审核的定位:明确自动决策、规则拦截、模型评分与人工审核之间的分工,知道什么情况下必须转人工,什么情况下转人工是浪费成本。
- 掌握边界样本的识别方法:能够基于分数分布、概率校准、拒绝推断和业务规则,定义“边界样本”并量化其风险与收益。
- 设计转人工策略:能够根据通过率、坏账率、人工产能、审核成本和客户体验等约束,设计阈值、分流规则和优先级队列。
- 评估与迭代策略:能够用A/B测试、回溯分析、混淆矩阵和成本矩阵评估转人工策略的效果,并持续优化。
- 规避常见误区:识别“边界样本等于高风险”“转人工越多越安全”“人工审核一定优于模型”等典型误区,建立正确的策略观。
核心目标一句话:在可控的人工成本下,把最值得人工介入的边界案件挑出来,让自动决策处理“确定性强”的案件,让人工审核处理“信息不足或风险模糊”的案件,从而实现风险、成本与体验的平衡。
二、核心概念
在进入具体方法之前,需要先统一几个关键概念。它们贯穿全课程,也是后续策略设计和评估的基础。
| 概念 | 含义 | 在策略中的作用 |
|---|---|---|
| 自动决策 | 由规则或模型直接给出通过、拒绝、额度、定价等结论 | 处理大多数确定性高的案件,保证效率和一致性 |
| 转人工审核 | 将案件从自动链路分流到人工审核队列,由审核员进一步判断 | 处理模型不确定、信息冲突或高风险案件 |
| 边界样本 | 模型分数、规则命中或业务指标落在决策阈值附近的样本 | 是转人工的主要来源,也是策略优化的重点区域 |
| 决策阈值 | 用于区分通过、拒绝、转人工的分数或规则临界点 | 直接决定通过率、坏账率和人工工作量 |
| 人工产能 | 单位时间内审核员可处理的案件数量 | 约束转人工策略的规模,避免队列积压 |
| 成本矩阵 | 不同决策结果对应的业务成本,如坏账损失、审核成本、客户流失 | 用于评估策略是否真正“划算” |
其中,边界样本是本章乃至全课程最核心的概念。它并不等同于“高风险样本”,而是指那些自动决策难以稳定判断的样本。比如模型分数刚好在阈值附近、规则命中存在冲突、关键字段缺失、多头借贷指标异常但不足以直接拒绝等。这些样本如果直接通过,可能带来坏账;如果直接拒绝,可能误杀好客户;因此转人工审核成为更合理的选择。
三、整体框架:从自动决策到人工审核的闭环
本课程的整体框架可以概括为“一条链路、两个边界、三个闭环”。一条链路是指从申请进件到最终决策的完整流程;两个边界是指自动决策与人工审核之间的分流边界,以及通过与否的决策边界;三个闭环是指策略设计闭环、策略评估闭环和策略迭代闭环。
申请进件
   │
   ▼
数据采集与特征加工
   │
   ▼
规则初筛 ──命中强规则──▶ 直接拒绝
   │
   ▼
模型评分
   │
   ├── 高分 ──▶ 自动通过
   │
   ├── 低分 ──▶ 自动拒绝
   │
   └── 边界分数 ──▶ 转人工审核
                        │
                        ▼
                  人工审核决策
                        │
                        ▼
                  通过 / 拒绝 / 补充材料
                        │
                        ▼
                  结果回流与策略迭代
在这个链路中,转人工审核并不是“兜底”或“补救”,而是一种主动的策略选择。它的价值在于:用相对可控的人工成本,换取对边界样本更准确的判断,从而降低整体坏账风险,同时避免对优质客户的误拒。边界样本策略则决定了“哪些案件值得转人工”“转人工后如何排序”“人工审核结果如何反哺模型和规则”。
理解要点:转人工审核的规模不是越大越好。人工审核有成本、有产能上限,也会带来客户等待和体验下降。策略的目标是找到“转人工收益大于成本”的那部分样本,而不是把所有不确定案件都推给人工。
四、典型场景与案例
为了更直观地理解,我们来看一个简化场景。某消费信贷产品每天进件1万笔,模型评分范围为0到1000分。当前策略是:分数大于700自动通过,小于400自动拒绝,400到700之间转人工审核。人工审核团队每天最多处理1500笔。
- 场景一:边界样本过多。如果400到700之间的案件有3000笔,人工产能只有1500笔,就会造成队列积压。此时需要进一步细分边界,比如把450到650设为高优先级,其余低优先级或引入更多自动化规则。
- 场景二:边界样本过少。如果400到700之间只有500笔,人工产能大量闲置,可能意味着阈值设置过宽,部分本应转人工的案件被自动通过或拒绝,需要重新校准阈值。
- 场景三:人工审核结果回流。人工审核发现,500到550分之间的案件实际坏账率并不高,而600到650分之间的案件反而有较多欺诈风险。这说明模型分数与真实风险在边界区域存在非线性关系,需要调整策略或引入补充规则。
这个案例说明,转人工审核与边界样本策略不是静态配置,而是需要根据产能、风险、成本和客户体验持续调整的动态过程。
五、常见误区与复盘
误区一:边界样本就是高风险样本。边界样本的核心特征是“不确定性高”,而不是“风险一定高”。有些边界样本可能是优质客户,只是信息不足或模型区分度不够。
误区二:转人工越多越安全。转人工确实能降低部分风险,但会增加审核成本、延长决策时间,甚至导致优质客户流失。策略必须计算边际收益。
误区三:人工审核一定优于模型。人工审核受经验、疲劳、主观偏差影响,一致性不如模型。正确做法是让模型处理确定性高的案件,人工处理模型不擅长的边界案件。
误区四:只关注通过率和坏账率。转人工策略还需要关注人工产能、队列时长、审核通过率、客户满意度等指标,否则容易局部最优、整体失衡。
复盘时,建议围绕四个问题展开:第一,转人工的样本是否真的落在边界区域?第二,人工审核结果是否比自动决策更准确?第三,转人工带来的收益是否覆盖了人工成本?第四,策略调整后,通过率、坏账率和人工工作量是否在可接受范围内?只有持续回答这四个问题,策略才能不断逼近最优。
六、本章小结与学习建议
本章作为课程导入,建立了三个基本认知:第一,转人工审核是授信决策链路中的主动策略环节,而不是被动兜底;第二,边界样本是转人工的主要来源,其本质是不确定性,而不是单纯的高风险;第三,策略设计需要同时考虑风险、成本、产能和体验,并通过闭环迭代持续优化。