3. 决策树基础
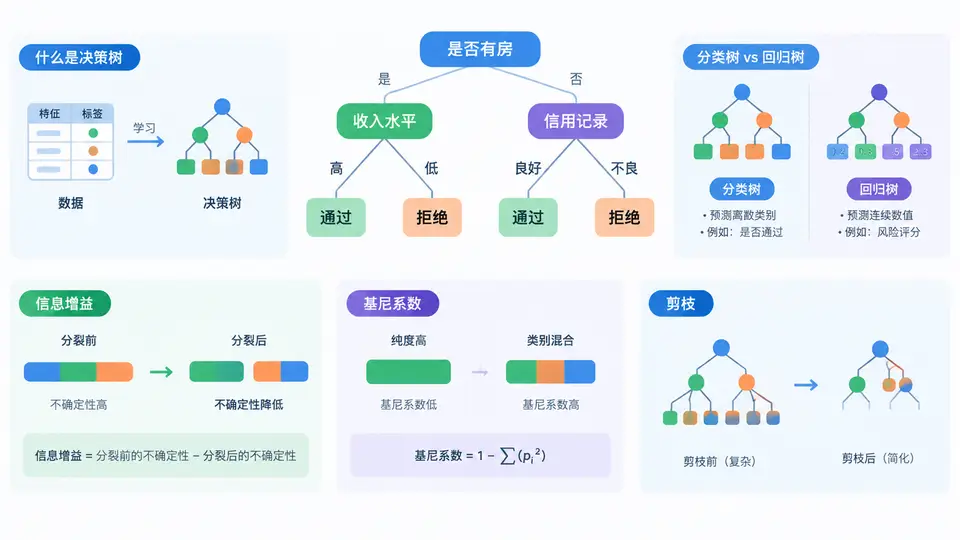
在授信决策场景中,决策树是最贴近业务直觉的模型之一。它把“什么人能批、批多少、要不要人工复核”这类判断,拆解成一连串可解释的条件分支。理解决策树,不只是理解一个算法,而是理解一套把复杂授信规则结构化的方法。
一、决策树的定义与结构:节点、分支与路径
决策树是一种基于特征条件进行递归划分的监督学习模型。它由三类基本元素构成:根节点代表全部样本的起点;内部节点代表一次特征判断;叶节点代表最终决策结果。连接节点的分支表示判断条件的取值方向,从根到叶的一条完整路径,就是一条可执行的授信规则。
以授信审批为例,根节点可能是“近12个月逾期次数”,分支为“≤1次”和“>1次”;左分支继续判断“负债收入比”,右分支可能直接进入“拒绝或人工复核”。这种结构天然适合向业务、风控和审计解释:每个客户的决策依据都能被完整回溯。
核心理解:决策树不是“黑箱”,而是一组嵌套的 if-then 规则。树的深度决定规则复杂度,叶节点纯度决定决策置信度。
二、分类树与回归树:任务不同,分裂目标不同
决策树按输出类型分为分类树与回归树。分类树用于预测离散类别,例如“通过/拒绝/人工复核”;回归树用于预测连续数值,例如“建议授信额度”或“预期损失率”。
| 维度 | 分类树 | 回归树 |
|---|---|---|
| 输出类型 | 离散类别 | 连续数值 |
| 分裂准则 | 信息增益、基尼系数 | 均方误差、方差减少 |
| 叶节点含义 | 多数类或类别概率 | 样本均值或中位数 |
| 授信场景 | 准入、反欺诈、风险分级 | 额度定价、损失预估 |
| 评估指标 | 准确率、AUC、KS | MAE、RMSE、R² |
在授信策略中,分类树常用于“是否通过”的硬规则,回归树则用于“给多少”的软决策。两者可以组合:先用分类树做准入,再用回归树定额度。
三、信息增益与基尼系数:如何选择最佳分裂点
决策树的核心问题是:每一步应该选哪个特征、在哪个阈值上分裂?这需要量化“分裂后纯度提升了多少”。
信息增益基于信息熵。熵越低,样本越纯。信息增益等于分裂前的熵减去分裂后各子集熵的加权和。增益越大,说明该分裂越能区分样本。ID3 算法使用信息增益,但它偏向取值较多的特征。
基尼系数衡量从数据集中随机抽取两个样本、其类别不一致的概率。基尼系数越小,纯度越高。CART 算法使用基尼系数,计算更高效,且对类别不平衡相对稳健。
# 基尼系数计算示例(二分类)
def gini(prob_positive):
    p = prob_positive
    return 1 - p**2 - (1-p)**2

# 若正例占比 0.8
print(gini(0.8))  # 输出 0.32

# 若正例占比 0.5
print(gini(0.5))  # 输出 0.5
在授信场景中,如果“逾期”正例占比 0.8,基尼系数为 0.32;若正例占比 0.5,基尼系数为 0.5。分裂的目标就是让子节点的基尼系数尽可能低。
实战提示:信息增益和基尼系数没有绝对优劣。ID3/C4.5 更关注熵,CART 更关注基尼。实际授信建模中,CART 因支持分类与回归、计算稳定,使用更广泛。
四、剪枝:防止过拟合的关键控制
决策树如果不加限制,会一直分裂到每个叶节点只有一个样本。这种树在训练集上表现完美,但在新客户上可能完全失效,这就是过拟合。剪枝是控制树复杂度、提升泛化能力的核心手段。
- 预剪枝:在分裂前设置条件,如最大深度、最小样本数、最小信息增益。优点是计算快,缺点是可能欠拟合。
- 后剪枝:先让树充分生长,再自底向上评估是否合并叶节点。优点是泛化好,缺点是计算量大。
- 代价复杂度剪枝:CART 常用方法,通过参数 α 平衡树复杂度与拟合误差。
在授信策略中,剪枝不仅是技术问题,更是业务问题。树太深,规则过多,业务无法执行;树太浅,区分度不足,风险漏放。通常需要结合 KS、AUC 和业务可解释性共同决定。
常见误区:把训练集准确率当作模型效果。授信决策树必须看跨时间验证集和跨样本验证集。训练集 99% 准确率、验证集 70% 的树,几乎没有上线价值。
五、案例复盘:一个授信决策树的诞生
假设某消费信贷产品要构建准入树,候选特征包括:近6个月逾期次数、负债收入比、征信查询次数、年龄、收入稳定性。使用 CART 分类树,目标变量为“是否发生逾期”。
- 根节点选择“近6个月逾期次数”,因为它的基尼增益最大。
- 左分支“逾期次数=0”继续按“负债收入比”分裂。
- 右分支“逾期次数≥1”直接进入高风险叶节点,建议拒绝或人工复核。
- 设置最大深度为 4,叶节点最小样本数为 200,防止过拟合。
- 后剪枝后,树从 18 个叶节点压缩到 9 个,验证集 KS 从 0.31 提升到 0.36。
这个案例说明:决策树的价值不在于“无限细分”,而在于用最少的规则抓住最关键的区分点。剪枝后的树更容易被业务理解和执行,也更容易通过合规审查。
本章小结:决策树用节点和分支把授信规则结构化;分类树与回归树分别解决“是否”和“多少”的问题;信息增益与基尼系数决定分裂质量;剪枝决定模型能否从训练集走向真实业务。掌握这四点,就掌握了决策树策略设计的基础语言。