1. 课程导入
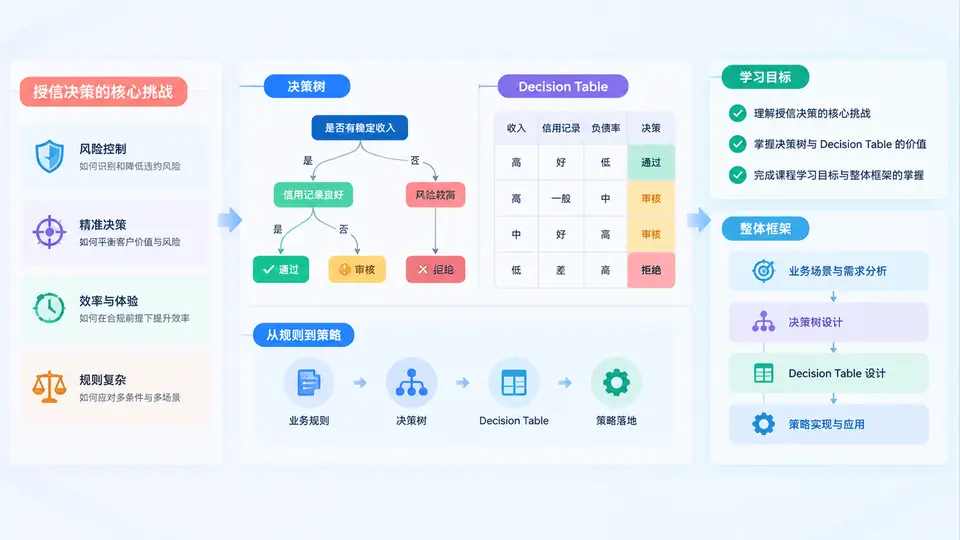
一、授信决策的核心挑战
授信决策是信贷业务的中枢环节,它决定了“是否放款、放多少、以什么价格放、需要什么担保、后续如何监控”。在传统人工审批模式下,审批人依赖经验、报表和零散规则,面对海量申请时容易出现三类问题:一致性差(不同审批人对同一客户给出不同结论)、可解释性弱(拒绝原因难以追溯)、迭代缓慢(监管或风险偏好变化后,规则调整周期长)。
进入数字化阶段后,核心挑战并未消失,而是转化为更具体的工程问题:
- 规则爆炸:一个零售信贷产品可能涉及数百条准入、额度、定价、反欺诈规则,规则之间还存在优先级与互斥关系。
- 策略冲突:反欺诈要求“宁可错杀”,而业务增长要求“应批尽批”,两者需要在同一决策流中平衡。
- 监管与审计:监管要求授信决策可解释、可追溯、可复现,任何拒绝都必须有明确依据。
- 快速迭代:市场环境、客群结构、资金成本变化时,策略需要按周甚至按天调整,且不能引入回归风险。
这些挑战的本质,是如何把复杂的业务判断转化为结构化、可执行、可验证的决策逻辑。这正是决策树与Decision Table要解决的问题。
二、决策树与Decision Table的价值
决策树和Decision Table是两种互补的决策建模工具。决策树以树形结构表达条件分支,适合处理具有层次依赖的判断;Decision Table以表格形式枚举条件组合与对应动作,适合处理多条件、多动作的规则集合。两者结合,可以覆盖从“粗筛”到“精算”的完整授信决策链路。
它们的核心价值体现在四个方面:
- 结构化表达:把散落在文档、代码和审批人头脑中的规则,统一为可视化、可评审的结构。
- 可解释性:每个决策结果都能回溯到具体条件分支或规则行,满足审计与客户告知要求。
- 可测试性:决策树和Decision Table天然适合生成测试用例,覆盖边界条件和组合场景。
- 可维护性:规则变更时,只需修改对应节点或表格行,降低回归风险。
三、核心原理:从业务规则到决策结构
授信决策的本质是一个映射过程:输入客户特征与申请信息,输出授信结论。决策树通过“条件节点—分支—叶子节点”的方式,把映射过程分解为一系列二元或多元判断。Decision Table则通过“条件列—动作列”的方式,把映射过程分解为若干规则行。
以一个小微企业授信准入为例,决策树可能先判断“是否属于禁入行业”,再判断“近12个月逾期次数”,最后判断“经营年限”。而Decision Table可能同时考虑“行业、逾期次数、经营年限、征信查询次数”四个条件,输出“通过、人工复核、拒绝”三种动作。
两者的共同基础是条件与动作的分离:条件描述“在什么情况下”,动作描述“做什么”。这种分离使得业务人员可以聚焦条件定义,技术人员可以聚焦动作执行,从而提升协作效率。
四、方法流程:授信决策策略设计五步法
本课程将授信决策策略设计归纳为五个步骤,后续章节会逐一展开:
- 业务目标拆解:明确授信决策要达成的目标,如通过率、不良率、平均额度、定价覆盖风险成本等。
- 特征与规则梳理:从业务政策、监管要求、历史审批记录中提取条件变量和规则。
- 决策结构设计:选择决策树、Decision Table或两者组合,设计决策层级与优先级。
- 策略实现与配置:将决策结构转化为可执行的规则引擎配置或代码。
- 测试、监控与迭代:通过测试用例验证决策逻辑,上线后监控决策分布与风险表现,持续迭代。
下面是一个简化的Decision Table示例,用于说明条件与动作的对应关系:
| 规则编号 | 行业类型 | 近12个月逾期次数 | 经营年限 | 决策动作 |
|---|---|---|---|---|
| R1 | 禁入行业 | 任意 | 任意 | 拒绝 |
| R2 | 限制行业 | ≥2 | 任意 | 拒绝 |
| R3 | 限制行业 | 0或1 | <2年 | 人工复核 |
| R4 | 限制行业 | 0或1 | ≥2年 | 通过 |
| R5 | 鼓励行业 | ≤1 | ≥1年 | 通过 |
在实际系统中,Decision Table通常以配置形式存在,例如:
{
  "tableName": "小微准入决策表",
  "hitPolicy": "FIRST",
  "rules": [
    {"id": "R1", "industry": "禁入", "overdue": "*", "years": "*", "action": "REJECT"},
    {"id": "R2", "industry": "限制", "overdue": ">=2", "years": "*", "action": "REJECT"},
    {"id": "R3", "industry": "限制", "overdue": "0,1", "years": "<2", "action": "MANUAL_REVIEW"},
    {"id": "R4", "industry": "限制", "overdue": "0,1", "years": ">=2", "action": "APPROVE"},
    {"id": "R5", "industry": "鼓励", "overdue": "<=1", "years": ">=1", "action": "APPROVE"}
  ]
}其中hitPolicy为FIRST表示按顺序命中第一条满足条件的规则,这是授信决策中常见的策略,便于控制优先级。
五、案例场景:一个零售信贷准入决策
假设某银行推出一款线上消费信贷产品,目标客群为有稳定收入的工薪阶层。初始策略如下:
- 年龄在22至55岁之间;
- 当前无逾期,近6个月逾期次数不超过1次;
- 月收入不低于3000元;
- 征信查询次数近3个月不超过6次;
- 非学生、非禁入职业。
如果把这些条件全部写成“与”关系,会导致通过率过低。实际设计中,可以用决策树先做硬性准入(年龄、禁入职业),再用Decision Table对逾期、收入、查询次数进行组合判断,输出“通过、降额通过、人工复核、拒绝”四种动作。这样既保证了风险底线,又保留了业务弹性。
六、常见误区与复盘
在授信决策策略设计中,初学者容易陷入以下误区:
- 规则堆砌:把所有业务经验都写成规则,导致决策表行数膨胀,维护困难。应定期合并同类规则,抽象公共条件。
- 优先级混乱:多条规则同时命中时,未定义命中策略,导致决策结果不确定。必须明确
FIRST、PRIORITY或COLLECT等命中策略。 - 忽略边界条件:如“逾期次数=1”与“逾期次数≥1”的边界处理不一致,导致测试遗漏。应使用边界值分析法系统覆盖。
- 缺乏监控:策略上线后不监控决策分布,无法发现规则漂移。应建立决策命中率、拒绝原因分布等监控指标。
复盘这些误区,可以发现一个共同点:决策结构没有与业务目标对齐。因此,本课程强调“先定目标,再定结构,最后定实现”,而不是直接写规则。
七、课程学习目标与整体框架
通过本课程,你将能够:
- 理解授信决策的核心挑战与决策树、Decision Table的适用边界;
- 掌握决策树与Decision Table的建模方法、命中策略与优先级设计;
- 能够将业务规则转化为可执行的决策结构,并完成配置与测试;
- 具备策略监控、复盘与迭代优化的能力。
课程整体框架分为四个模块:基础篇(决策树与Decision Table原理)、设计篇(授信决策策略设计方法)、实战篇(零售信贷、小微授信、反欺诈等场景案例)、进阶篇(策略监控、迭代与工程化落地)。本章作为导入,帮助你建立全局认知,后续章节将逐步深入每个模块的具体技术细节。