3. ECL核心概念解析
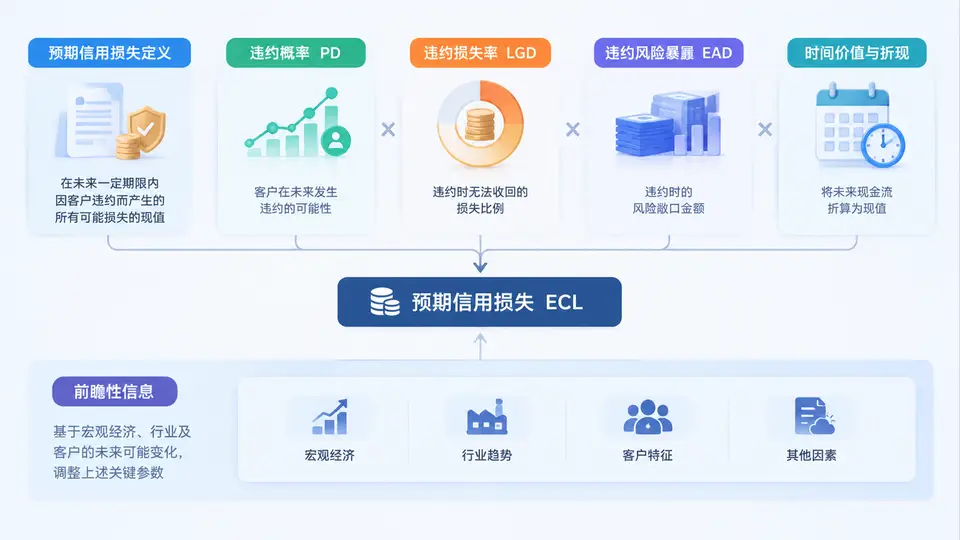
预期信用损失(Expected Credit Loss,ECL)是IFRS 9的灵魂。它不是一个会计估计的“可选动作”,而是贯穿三阶段模型、驱动减值计量与信息披露的核心引擎。理解ECL,必须同时掌握它的定义逻辑、四个关键参数(PD、LGD、EAD、折现)以及前瞻性信息的嵌入方式。本节将逐一拆解这些概念,并说明它们如何在实务中协同工作。
一、ECL的定义:概率加权的现值
IFRS 9将ECL定义为:信用损失(Cash Shortfall)的期望值,以初始确认时确定的实际利率(EIR)折现后的现值。这个定义包含三层含义:
- 期望值:不是单一情景下的损失,而是对多种可能情景按概率加权后的结果。
- 信用损失:合同应收现金流与预期实收现金流之间的差额,而非会计账面价值与公允价值的差额。
- 折现:必须使用初始确认时的实际利率,而非当前市场利率,以保持计量的一致性。
用公式表达,ECL可写为:
ECL = Σ [ PD_t × LGD_t × EAD_t × (1 + EIR)^(-t) ]其中t代表未来各期,求和覆盖整个剩余存续期(或12个月,取决于阶段)。这个公式是后续所有讨论的基石。
二、四大核心参数:PD、LGD、EAD与折现
ECL的计量质量,取决于四个参数的估计质量。它们各自独立又相互关联,构成一个完整的参数体系。
| 参数 | 含义 | 关键要点 | 常见估计方法 |
|---|---|---|---|
| PD(违约概率) | 债务人在未来特定期间内发生违约的概率 | 需区分12个月PD与存续期PD;需反映前瞻性信息 | 历史违约率迁移矩阵、Logistic回归、Merton模型 |
| LGD(违约损失率) | 违约发生后,未能收回的敞口比例 | LGD = 1 - 回收率;受抵押品、清偿顺序影响 | 历史回收数据、市场隐含回收率、专家判断 |
| EAD(违约风险暴露) | 违约发生时,预计尚未偿还的敞口金额 | 表内敞口加表外承诺的信用转换系数(CCF) | 合同现金流计划、CCF模型、监管给定值 |
| 折现率 | 将未来信用损失折算为现值的利率 | 必须使用初始确认时的EIR,不得使用当前利率 | 合同利率调整交易费用后的实际利率 |
核心逻辑:ECL = PD × LGD × EAD × 折现因子。四个参数缺一不可,且必须保持口径一致——例如,若PD是12个月口径,EAD也应是12个月内的敞口,不能混用存续期数据。
三、时间价值与折现:为什么不能用当前利率
折现是ECL计量中最容易被忽视、却最容易出错的环节。IFRS 9明确要求使用初始确认时确定的实际利率(EIR),原因在于:ECL是对合同现金流的补充计量,必须与金融资产初始计量保持同一利率基础,否则会产生“利率错配”——即资产按EIR计量,损失却按市场利率折现,导致账面价值逻辑断裂。
实务中,折现因子的计算通常按以下步骤进行:
- 确定初始EIR(合同利率调整交易费用、溢价折价后的实际利率)。
- 按合同现金流计划,确定各期时间点t。
- 计算折现因子:(1 + EIR)^(-t)。
- 将各期PD×LGD×EAD乘以对应折现因子后求和。
对于浮动利率资产,EIR通常在初始确认时确定后不再调整,除非资产发生修改或重新议定。这一点在实务中需要与财务系统参数严格对齐。
四、前瞻性信息:从“历史平均”到“情景加权”
IFRS 9要求ECL必须反映前瞻性信息,包括宏观经济预测、行业周期、政策变化等。这意味着不能简单使用历史平均违约率,而需要构建多情景模型。典型做法是:
- 设定基准情景、乐观情景、悲观情景(至少三种)。
- 为每种情景分配概率权重(如50%、25%、25%)。
- 在各情景下分别估计PD、LGD、EAD。
- 按概率加权计算ECL。
例如,某银行对一笔企业贷款构建三种情景:基准情景下PD=2%、LGD=40%、EAD=1000万;乐观情景下PD=1%、LGD=35%、EAD=980万;悲观情景下PD=5%、LGD=55%、EAD=1020万。概率权重分别为50%、25%、25%。则加权ECL为:
基准:0.02 × 0.40 × 1000 = 8.0万
乐观:0.01 × 0.35 × 980  = 3.43万
悲观:0.05 × 0.55 × 1020 = 28.05万
加权ECL = 8.0×0.5 + 3.43×0.25 + 28.05×0.25 = 11.87万实务提示:前瞻性信息的嵌入不是“一次性调整”,而应建立“宏观因子→PD/LGD→ECL”的传导机制。常见宏观因子包括GDP增速、失业率、房价指数、利率曲线等。监管机构通常要求披露情景设定与权重依据。
五、常见误区与复盘
误区一:用当前利率折现。这会导致ECL与资产账面价值脱节,尤其在利率波动较大时,错误会被放大。
误区二:PD与EAD期限口径不一致。12个月PD配存续期EAD,会系统性高估或低估ECL。
误区三:忽略表外敞口。贷款承诺、担保等表外项目必须通过CCF纳入EAD,否则ECL不完整。
误区四:前瞻性信息只做“定性描述”。IFRS 9要求定量嵌入,仅说“考虑了宏观经济”而不体现在参数中,属于无效披露。
复盘时,建议用以下清单逐项检查ECL计量的完整性:
- PD是否区分了12个月与存续期口径?
- LGD是否反映了抵押品价值与清偿顺序?
- EAD是否包含表外承诺的CCF调整?
- 折现率是否使用初始EIR?
- 前瞻性信息是否以多情景加权方式定量嵌入?
- 各参数之间的期限与口径是否一致?
掌握这六个检查点,就掌握了ECL计量的“最小完整闭环”。后续三阶段模型的应用,本质上是在不同阶段选择不同的PD期限口径和ECL汇总范围,而参数本身的定义与逻辑,始终不变。