3. 管理层叠加的驱动因素
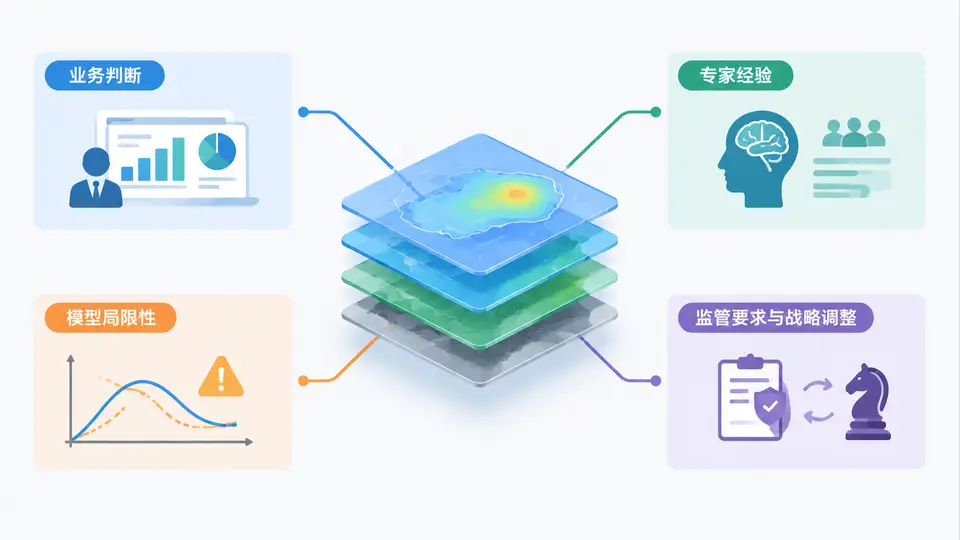
管理层叠加(Management Overlay)并不是对模型结果的“随意修正”,而是在模型输出之外,由管理层基于更完整的信息集做出的、可解释、可追溯、可验证的判断性调整。理解其驱动因素,是设计有效叠加机制的前提。实务中,驱动管理层叠加的原因通常可归纳为五类:业务判断、专家经验、模型局限性、监管要求与战略调整。它们既可能单独触发叠加,也可能相互交织,形成叠加的复合动因。
一、五类驱动因素的内涵与识别
第一,业务判断。业务判断来自对客户行为、交易结构、产品条款、区域市场与竞争态势的实时理解。例如,某零售信贷组合在模型中被赋予稳定的提前还款率,但业务团队观察到竞争对手推出低息转贷产品,预计未来两个季度提前还款将显著上升。此时,业务判断驱动管理层对现金流或风险参数进行叠加调整。
第二,专家经验。专家经验通常体现为对模型未覆盖风险因子的定性评估,如行业周期拐点、供应链中断概率、抵押品处置难度等。专家经验的价值在于“补充维度”,但其风险在于主观性强、难以复现。因此,专家经验驱动的叠加必须配套结构化问卷、德尔菲流程或专家评分卡,以提升可验证性。
第三,模型局限性。这是最容易被忽视却最需要制度化管理的一类。模型局限性包括:样本期未覆盖极端情景、变量选择偏差、假设过于简化、数据质量不足、模型对结构性变化反应滞后等。当模型局限性被识别并量化后,管理层叠加可以作为一种“临时补偿机制”,但必须设定退出条件,避免长期依赖。
第四,监管要求。监管机构可能明确要求机构在特定情景下考虑额外保守性,例如逆周期缓冲、压力测试中的管理层调整、IFRS 9 下的前瞻性信息调整等。监管要求驱动的叠加通常具有强制性、时限性和披露要求,其设计需与监管沟通口径保持一致。
第五,战略调整。当机构进入新市场、退出某类业务、调整风险偏好或实施并购整合时,历史模型可能不再代表未来。战略调整驱动的叠加需要与预算、风险偏好声明和业务规划联动,确保叠加方向与战略意图一致。
| 驱动因素 | 典型触发场景 | 信息特征 | 验证重点 |
|---|---|---|---|
| 业务判断 | 竞争行为、客户迁徙、渠道变化 | 高频、前瞻、局部 | 与业务指标交叉验证 |
| 专家经验 | 新兴风险、处置难度、周期拐点 | 定性、分散、难量化 | 专家一致性、回溯校准 |
| 模型局限性 | 样本不足、假设失效、结构变化 | 技术性、可量化 | 局限性清单与补偿逻辑 |
| 监管要求 | 压力测试、逆周期、披露要求 | 强制性、时限性 | 合规映射与监管沟通 |
| 战略调整 | 并购、退出、风险偏好变化 | 战略性、全局性 | 与规划及偏好一致性 |
二、方法流程:从驱动因素到可验证叠加
识别驱动因素只是起点,关键在于将其转化为可验证的叠加流程。建议采用以下六步法:
- 驱动因素登记:建立叠加动因台账,记录每笔叠加的类型、触发原因、责任人与时间戳。
- 信息充分性评估:判断所依据的信息是否足够可靠、是否与模型基准存在实质性差异。
- 量化映射:将定性判断转化为参数调整或情景权重,明确调整幅度与作用范围。
- 独立验证:由模型验证团队或独立复核人评估叠加逻辑、数据来源与计算过程。
- 审批与披露:按金额或影响程度分级审批,并在报告与披露中说明叠加性质与影响。
- 回溯与退出:定期回溯叠加效果,当模型更新或信息变化后及时退出临时性叠加。
三、案例场景:一次典型的复合驱动叠加
某银行在季度拨备评估中发现,某对公组合的模型违约概率(PD)保持稳定,但以下信号同时出现:业务团队反馈该行业客户开始集中申请展期;专家判断该行业受政策调整影响,未来两个季度现金流承压;模型验证发现该组合样本中未包含类似政策冲击;监管在最新压力测试指引中要求考虑行业集中度风险;同时,银行战略上计划逐步压降该行业敞口。
此时,管理层叠加由五类因素共同驱动。若仅依据模型,拨备可能不足;若随意大幅上调,又缺乏可验证逻辑。合理的做法是:将业务判断与专家经验转化为行业级 PD 上调因子,将模型局限性作为补偿依据,将监管要求作为最低保守性约束,将战略调整作为长期退出情景的权重输入。最终叠加结果需在报告中分别披露各驱动因素的贡献,便于回溯与审计。
叠加动因台账示例(简化):
叠加编号: MO-2024-Q3-017
组合: 对公-制造业-区域A
驱动因素: 业务判断(30%) + 专家经验(25%) + 模型局限性(20%) + 监管要求(15%) + 战略调整(10%)
调整对象: PD 基准 1.85% → 叠加后 2.35%
审批层级: 风险委员会
回溯日期: 2025-Q1
退出条件: 模型完成政策冲击情景重训并上线
四、误区与复盘:驱动因素管理中的常见陷阱
误区一:把叠加当作“万能补丁”。当模型频繁出错时,管理层叠加可能被反复使用,掩盖模型本身需要更新的问题。复盘时应检查:同一驱动因素是否连续多期触发叠加?若是,应优先修复模型而非持续叠加。
误区二:驱动因素标签化。将叠加简单归为“专家经验”而不记录具体判断依据,导致无法验证。正确做法是保留专家输入、会议纪要、数据来源与推理链条。
误区三:忽视驱动因素之间的相互作用。业务判断与战略调整可能方向相反,监管要求与模型局限性可能重叠。复盘时应评估各因素的独立贡献与交叉影响,避免重复计算或相互抵消。
误区四:缺乏退出机制。临时性叠加长期化,会削弱模型治理的有效性。每笔叠加都应设定明确的退出条件与复核周期。
综上,管理层叠加的驱动因素既是叠加存在的理由,也是验证与治理的抓手。只有把业务判断、专家经验、模型局限性、监管要求与战略调整分别识别、量化、记录并回溯,管理层叠加才能从“主观调整”转变为“受控的专业判断”,真正提升风险估计的准确性与稳健性。