1. 课程导入
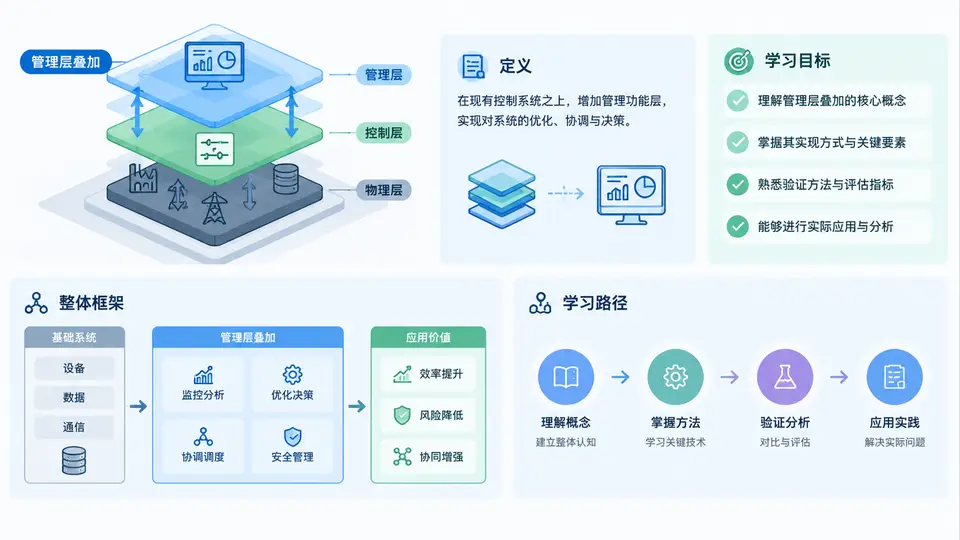
欢迎进入《管理层叠加(Management Overlay)设计与验证》课程。在模型风险管理、信用风险计量与监管资本评估中,管理层叠加是一个既常见又容易被低估的环节。它通常出现在模型输出与最终业务判断之间,用于弥补模型无法覆盖的信息、应对数据缺陷、反映专家判断,或满足监管与会计要求。然而,叠加一旦缺乏设计原则和验证机制,就可能成为“黑箱调整”,削弱模型治理的有效性。本章作为全课程导入,将帮助您建立对管理层叠加的准确定义,明确学习目标,并给出30章课程的整体框架与学习路径。
1.1 什么是管理层叠加
管理层叠加,是指在模型计量结果之外,由管理层或专家基于判断对模型输出进行的调整。它不同于模型参数校准,也不同于数据修正,而是发生在模型结果已经生成之后、最终报告或决策使用之前的一层人工干预。其典型形式包括:对特定组合增加经济不确定性准备、对低违约组合补充专家判断、对模型未覆盖风险进行附加资本、对数据缺失或模型局限性进行临时补偿等。
从治理角度看,管理层叠加具有双重属性。一方面,它是必要的:模型永远无法完全捕捉现实世界的复杂性,尤其在数据稀疏、市场突变或新业务场景下,专家判断可以防止模型结果过于机械。另一方面,它又是高风险的:叠加缺乏透明度、难以复现、容易受到主观偏好影响,甚至可能被用于平滑利润或规避资本要求。因此,本课程的核心命题是:管理层叠加必须被设计、记录、验证和监控,而不能仅凭经验或行政指令存在。
核心定义:管理层叠加是模型输出与最终决策之间的、基于专家判断的调整层。它既不是模型本身,也不是数据清洗,而是一种治理工具,其有效性取决于设计、验证与披露的完整闭环。
1.2 学习目标
完成本课程后,您应当能够:
- 准确区分管理层叠加与模型校准、数据修正、专家模型之间的边界;
- 掌握管理层叠加的设计原则,包括触发条件、覆盖范围、量化方法、审批流程与文档要求;
- 能够为不同类型的叠加(如信用风险、市场风险、操作风险、IFRS 9 减值)设计验证方案;
- 理解监管要求与行业实践,包括巴塞尔协议、IFRS 9、压力测试与模型风险管理框架;
- 识别叠加中的常见误区,如重复计算、过度依赖、缺乏回测、治理失效等;
- 能够构建叠加的监控指标、回溯测试与定期复审机制;
- 在案例与场景中,独立完成叠加设计、验证与报告。
1.3 课程整体框架与学习路径
本课程共30章,按照“概念—设计—验证—治理—案例”的逻辑展开。前5章为导入与基础,帮助您建立定义、边界与监管背景;第6至12章聚焦设计方法,包括触发机制、量化技术、文档与审批;第13至20章深入验证,涵盖统计验证、专家判断验证、回溯测试与敏感性分析;第21至26章讨论治理、披露与审计;最后4章为综合案例与复盘。整体学习路径如下表所示。
| 阶段 | 章节范围 | 核心内容 | 学习产出 |
|---|---|---|---|
| 导入与基础 | 第1–5章 | 定义、边界、监管要求、治理框架 | 能准确识别叠加类型与适用场景 |
| 设计方法 | 第6–12章 | 触发条件、量化方法、文档、审批 | 能设计一份完整的叠加方案 |
| 验证体系 | 第13–20章 | 统计验证、专家判断验证、回溯测试 | 能独立执行叠加验证并撰写报告 |
| 治理与披露 | 第21–26章 | 监控、审计、披露、监管沟通 | 能建立叠加治理闭环 |
| 综合案例 | 第27–30章 | 信用风险、IFRS 9、压力测试案例 | 能综合运用全流程方法 |
学习路径建议:如果您是模型开发人员,建议重点学习第6–20章;如果您是模型验证人员,建议重点学习第13–26章;如果您是风险管理层或审计人员,建议重点学习第1–5章与第21–26章。无论角色如何,第1–5章都是共同基础,不可跳过。
1.4 核心原理:叠加为什么必须被验证
管理层叠加的本质是“模型之外的信息进入决策”。从信息论角度看,叠加增加了信息量,但也引入了噪声。验证的目的不是消灭叠加,而是确保叠加的收益大于成本。叠加的收益包括:覆盖模型盲区、反映最新市场变化、满足监管期望、避免机械决策。叠加的成本包括:主观偏差、治理成本、审计难度、潜在资本套利。验证的核心是回答三个问题:叠加是否必要?叠加是否准确?叠加是否被正确治理?
从监管视角看,巴塞尔协议要求银行对模型风险进行独立验证,IFRS 9 要求对减值模型进行持续评估,压力测试要求对管理层调整进行披露。这些要求共同指向一个结论:叠加不能游离于模型治理之外,而应纳入模型风险管理框架,接受独立验证、定期复审和透明披露。
提示:叠加验证不是一次性任务,而是一个持续循环。每次叠加新增、修改或取消,都应触发验证流程。验证频率应与叠加的重要性、复杂性和市场变化速度相匹配。
1.5 案例与场景:一个典型的叠加场景
假设某银行在IFRS 9下对中小企业贷款组合进行预期信用损失(ECL)计量。模型基于历史违约数据,但当前宏观经济不确定性上升,模型未能充分反映未来12个月的衰退风险。管理层决定在模型输出之上增加一个“经济不确定性叠加”,金额为组合ECL的15%。这个叠加是否合理?如何验证?
验证步骤包括:第一,确认叠加触发条件是否成立,即模型是否确实未覆盖衰退风险;第二,评估叠加量化方法是否合理,例如是否基于情景分析或专家判断;第三,检查是否存在重复计算,例如压力测试中是否已包含类似调整;第四,进行回溯测试,观察历史类似叠加的准确性;第五,记录审批与披露。这个场景将在后续章节中反复使用,帮助您将理论转化为实践。
叠加验证检查清单(示例):
1. 触发条件:模型是否未覆盖该风险?
2. 量化方法:是否有明确公式或专家判断依据?
3. 重复计算:是否与其他调整重叠?
4. 回溯测试:历史叠加是否准确?
5. 审批记录:是否经过独立审批?
6. 披露要求:是否满足监管披露?
7. 复审频率:是否设定定期复审?
1.6 常见误区与复盘
在管理层叠加的实践中,常见误区包括:
- 误区一:叠加等于模型。将叠加视为模型的一部分,导致验证边界模糊。正确做法是明确区分模型输出与叠加层。
- 误区二:叠加越多越安全。过度叠加会掩盖模型问题,增加资本冗余,降低决策效率。正确做法是定期评估叠加必要性。
- 误区三:叠加无需验证。认为专家判断天然正确,忽视独立验证。正确做法是将叠加纳入模型风险管理框架。
- 误区四:叠加无需披露。认为叠加是内部管理事项,无需对外披露。正确做法是满足监管与会计披露要求。
- 误区五:叠加一旦设定不再复审。导致叠加长期存在,脱离实际。正确做法是设定复审频率与退出机制。
警告:管理层叠加若缺乏治理,可能成为“利润平滑工具”或“资本套利工具”。监管机构对此高度关注。本课程将反复强调:叠加必须有明确目的、量化依据、审批记录和验证结论。
1.7 本章小结与学习准备
本章作为课程导入,明确了管理层叠加的定义、学习目标、整体框架与学习路径。您应当已经理解:管理层叠加是模型输出与决策之间的专家判断层,其核心挑战在于平衡必要性与风险。后续章节将逐步展开设计、验证与治理方法。在学习过程中,建议您结合自身机构的叠加实践,边学边用,将课程内容转化为可落地的治理工具。
在进入下一阶段学习前,请完成以下准备:回顾您所在机构当前的管理层叠加清单,识别其类型、金额、触发条件和审批流程;思考其中哪些叠加缺乏验证,哪些叠加可能重复计算;准备一个您希望在本课程中解决的叠加问题,作为后续案例练习的基础。