3. 宏观经济前瞻调整概述
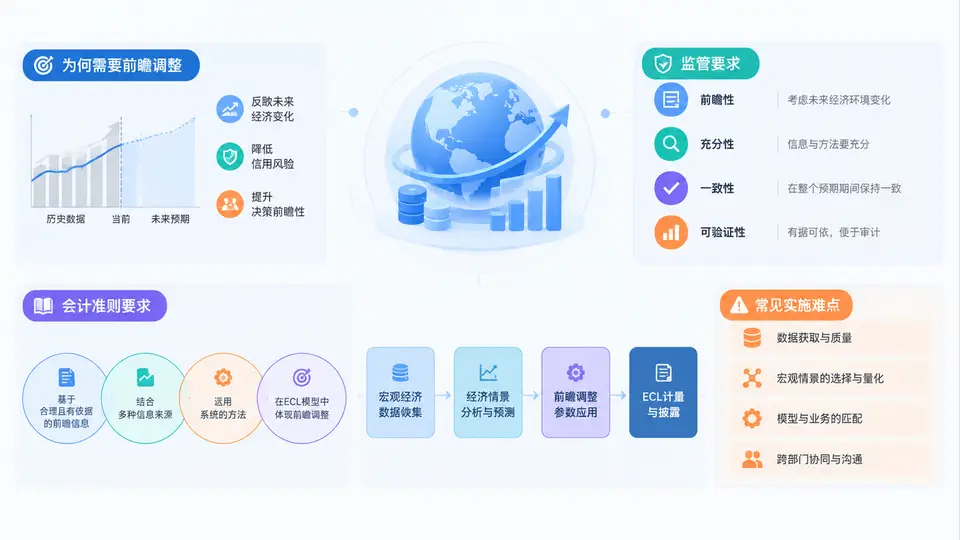
在完成多情景加权ECL的初步测算后,很多团队会发现一个尴尬现象:模型输出的加权结果在“当期”看似合理,但一旦进入下一季度,违约概率与损失率的实际走势却系统性偏离预测值。问题往往不在加权公式,而在于情景本身仍停留在“历史统计外推”层面,没有把宏观经济的前瞻性变化真正注入参数。宏观经济前瞻调整(Forward-Looking Adjustment)要解决的,正是把宏观预测转化为可审计、可复现的ECL参数调整量。
3.1 核心原理:为什么要做前瞻调整
IFRS 9与国内新金融工具准则均要求ECL计量必须反映前瞻性信息,包括宏观经济预测、行业周期、政策变化等。其底层逻辑是:信用损失本质上是“未来现金流缺口”的期望值,而未来现金流高度依赖宏观状态。若只用历史违约率,等于假设“未来与过去同分布”,这在经济拐点处会产生严重低估或高估。
前瞻调整的数学本质,是把宏观变量映射到PD、LGD、EAD三个参数上。常见映射方式包括:
- 卫星模型:用宏观变量(GDP、失业率、PMI、房价指数)回归历史违约率,得到宏观敏感系数。
- 专家判断叠加:在模型输出上叠加管理层对特定行业、区域的定性调整。
- 情景权重再校准:根据宏观预测概率动态调整乐观、基准、悲观情景的权重。
3.2 监管与会计准则要求
监管要求与会计准则要求存在交叉但侧重点不同。会计准则强调“反映预期信用损失”,监管则更关注一致性与可验证性。下表梳理了主要要求与落地含义:
| 要求来源 | 核心条款/精神 | 对前瞻调整的落地含义 |
|---|---|---|
| IFRS 9 / CAS 22 | ECL应反映前瞻性信息,包括宏观预测 | 必须建立宏观变量与PD/LGD的映射关系,并保留预测来源 |
| 巴塞尔委员会 | 压力测试与IFRS 9衔接,避免顺周期 | 前瞻调整需覆盖压力情景,且权重不能随短期波动频繁翻转 |
| 银保监会/监管通报 | ECL参数与宏观预测一致性、可审计 | 调整依据需文档化,模型变更需审批与回溯测试 |
| 审计要求 | 管理层判断需有充分依据 | 专家判断需量化、可追溯,避免“黑箱调整” |
3.3 常见实施难点与典型场景
在实际项目中,前瞻调整最容易在以下四个环节“卡壳”:
- 宏观预测来源不统一:风控用一套GDP预测,财务用另一套,导致ECL结果无法对齐。建议建立统一的“宏观预测池”,由中立部门维护。
- 映射关系不稳定:历史回归系数在经济结构变化后失效。需定期做滚动回归与结构断点检验。
- 情景权重主观性过强:权重调整缺乏依据,审计难以接受。可用宏观预测概率、专家打分矩阵或市场隐含概率来校准。
- 调整粒度粗放:全行统一乘一个系数,掩盖了行业与区域差异。应至少按行业、区域、产品分层调整。
3.4 方法流程与参数示例
一个可落地的前瞻调整流程通常包含五步:宏观预测采集→变量筛选与标准化→卫星模型映射→情景权重校准→ECL重算与回溯。以下是一个简化的参数配置示例,用于说明映射关系如何写入代码:
# 前瞻调整参数配置示例(YAML风格)
macro_forecast:
  scenario: baseline
  gdp_growth: 4.8          # 预测GDP增速
  unemployment: 5.2        # 预测失业率
  pmi: 50.6                # 预测PMI

satellite_model:
  pd_mapping:
    intercept: -2.15
    gdp_coef: -0.08        # GDP上升,PD下降
    unemp_coef: 0.12       # 失业率上升,PD上升
  lgd_mapping:
    intercept: 0.35
    pmi_coef: -0.004       # PMI上升,LGD下降

scenario_weight:
  optimistic: 0.25
  baseline: 0.55
  pessimistic: 0.20

adjustment_layer:
  model_adjustment: true
  expert_adjustment: 0.03  # 专家叠加3%的保守调整
运行后需输出每个情景下的PD、LGD与ECL,并计算加权结果。关键不是代码本身,而是参数来源可追溯:每个系数背后都应有回归报告或专家评审记录。
3.5 误区与复盘
复盘多个项目后,以下误区反复出现:
- 把前瞻调整当成“期末一次性动作”:实际上它应嵌入季度ECL流程,与宏观预测更新同步。
- 过度依赖单一宏观变量:只用GDP会忽略利率、房价、大宗商品等传导渠道。
- 调整后不做回溯测试:无法验证调整是否真的提升了预测准确性。
- 专家判断无上限约束:建议设置专家调整的金额或比例上限,超出部分需更高层级审批。
总结来看,宏观经济前瞻调整是连接“宏观预测”与“ECL参数”的桥梁。它的价值不在于公式多复杂,而在于逻辑闭环、依据充分、留痕完整。只有把监管要求、会计准则要求与实施难点同时纳入设计,后续的多情景加权ECL才能真正具备前瞻性与审计友好性。