1. 课程导入
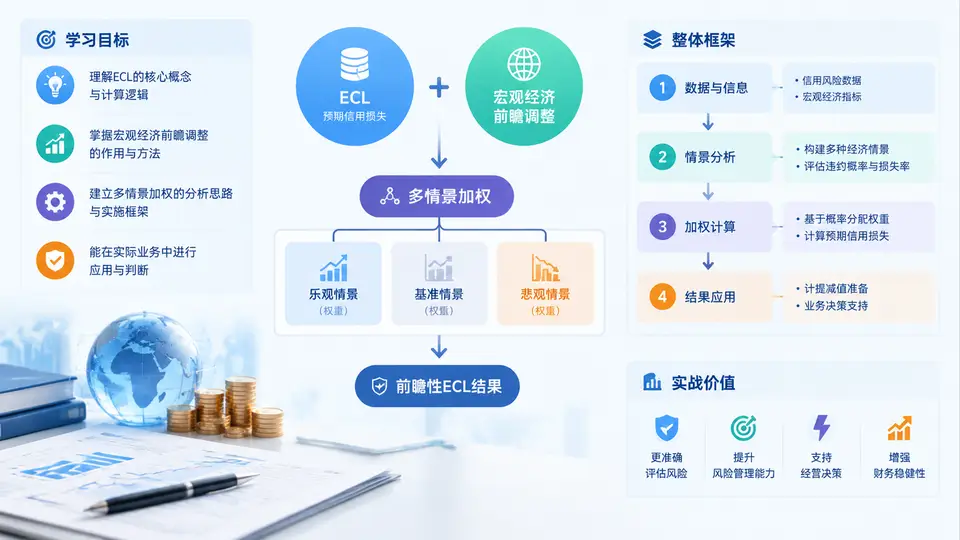
欢迎进入《多情景加权ECL与宏观经济前瞻调整实战》。在IFRS 9与CAS 22等准则体系下,预期信用损失(ECL)早已不是“期末补提减值”的会计动作,而是一套把信用风险、宏观预测、情景假设与财务披露连接起来的动态计量机制。本课程的目标,是帮助你把“前瞻性调整”从一句准则要求,转化为可建模、可解释、可审计、可复用的工程化流程。
一、学习目标:从会算到会解释、会治理
完成本课程后,你应当具备四类能力。第一,概念贯通:理解ECL三要素(违约概率PD、违约损失率LGD、违约风险暴露EAD)与前瞻调整之间的逻辑关系,明确“无偏、概率加权”不是口号,而是参数与情景设计的约束条件。第二,建模落地:能够把宏观变量(GDP、失业率、利率、房价指数、PMI等)通过卫星模型或回归映射到PD/LGD,并完成多情景加权。第三,工程实现:掌握数据分层、情景权重、折现、账龄迁移、管理层叠加(overlay)等关键环节的配置与代码实现。第四,治理与披露:能够撰写可审计的情景说明、敏感性分析与模型局限性披露,回应审计与监管对“前瞻性信息如何被纳入”的质询。
二、核心概念:三要素、三阶段与多情景加权
ECL的基准公式为:ECL = PD × LGD × EAD × 折现因子。其中PD是“会不会违约”,LGD是“违约后损失多少”,EAD是“违约时暴露多少”。前瞻性调整的本质,是让PD与LGD不再只依赖历史均值,而是随宏观经济情景变化。准则要求考虑“未来经济状况”的多种可能,因此引入多情景加权:为每个情景赋予概率权重,计算各情景ECL后加权求和。
同时,三阶段模型决定了利息收入与ECL的计算基础:阶段1按12个月ECL,阶段2与阶段3按整个存续期ECL。阶段划分本身也受宏观前瞻影响——例如失业率上升可能触发组合层面阶段迁移。因此,前瞻调整不仅改变数值,也可能改变阶段归属,进而影响利息收入与拨备的双重结果。
| 要素 | 含义 | 前瞻调整切入点 | 常见数据来源 |
|---|---|---|---|
| PD | 违约概率 | 宏观变量回归、迁移矩阵调整 | 内部评级、历史违约、外部评级 |
| LGD | 违约损失率 | 抵押物价值、回收率周期调整 | 清收记录、房价指数、处置周期 |
| EAD | 违约风险暴露 | 授信额度使用率、提前还款假设 | 账户余额、额度、还款计划 |
| 情景权重 | 各情景发生概率 | 专家判断与统计模型结合 | 央行预测、内部经济研究 |
| 折现因子 | 将未来损失折现至报告日 | 有效利率、无风险利率选择 | 合同利率、市场收益率曲线 |
三、整体框架:从数据到披露的五层结构
本课程将实战流程拆解为五层。第一层是数据与分层:按产品、客群、区域、评级划分组合,确保同质性。第二层是情景设计:定义基准、乐观、悲观等情景及权重,并给出宏观路径。第三层是参数映射:建立宏观变量到PD/LGD的卫星模型,输出各情景参数。第四层是ECL计算与加权:逐期计算、折现、加权汇总,并叠加管理层调整。第五层是验证与披露:回测、敏感性分析、模型局限说明与审计留痕。
情景加权ECL计算伪代码:
for each scenario s in {base, optimistic, pessimistic}:
    for each period t in projection_horizon:
        PD[s,t] = satellite_model_pd(macro[s,t], rating, product)
        LGD[s,t] = satellite_model_lgd(macro[s,t], collateral, region)
        EAD[s,t] = amortization_schedule(balance, prepayment, drawdown)
        ECL[s,t] = PD[s,t] * LGD[s,t] * EAD[s,t] * discount_factor(t)
    ECL_scenario[s] = sum(ECL[s,t])
ECL_weighted = sum(weight[s] * ECL_scenario[s])
ECL_final = ECL_weighted + management_overlay
四、案例与场景:为什么“多情景”比“单情景”更可信
假设某银行住房抵押贷款组合,基准情景下GDP增长5%、房价上涨3%,悲观情景下GDP增长2%、房价下跌8%。若只采用基准情景,ECL可能被低估;若只采用悲观情景,又可能过度拨备。多情景加权后,ECL既反映基准路径,也反映尾部风险。更重要的是,当监管或审计询问“为什么房价下跌8%时拨备只增加这些”时,你可以展示情景权重、映射系数与逐期现金流,形成可解释的链条。
五、常见误区与复盘要点
- 误区一:把前瞻调整等同于乘以一个系数。 正确做法是让宏观变量通过模型影响PD/LGD的期限结构,而非简单整体缩放。
- 误区二:情景权重长期不变。 权重应随经济周期与预测更新而调整,并保留调整依据与审批记录。
- 误区三:忽视折现与阶段迁移。 折现率选择、阶段划分变化会显著影响ECL,必须与前瞻调整同步考虑。
- 误区四:管理层叠加缺乏治理。 Overlay应有明确触发条件、计算逻辑、上限与复核机制,避免成为“调节利润”的工具。
- 误区五:模型验证只做回测。 还应做敏感性分析、压力测试与专家评审,验证模型在经济转折期的表现。