3. 监管框架
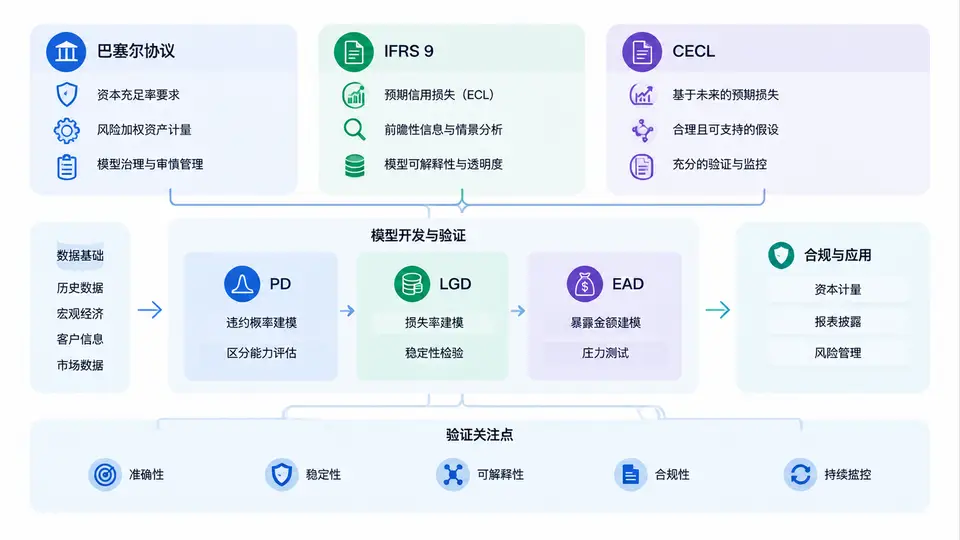
在信用风险计量中,PD、LGD、EAD三个参数并非孤立的技术指标,而是被监管框架直接约束的“合规变量”。巴塞尔协议决定资本充足率的计算口径,IFRS 9与CECL决定减值准备的确认时点与金额,二者共同塑造了模型开发与独立验证的边界。理解这些框架的差异,是避免“模型技术正确、监管逻辑错误”的前提。
一、核心原理:三大框架的定位差异
巴塞尔协议的核心目标是资本充足性,即银行需为不可预期损失持有资本。其内部评级法(IRB)对PD、LGD、EAD设定了明确的参数底线、数据年限和映射规则。IFRS 9与CECL则聚焦预期信用损失(ECL),要求以“前瞻性”信息估计整个存续期的信用损失,并计入损益表。三者的关键区别在于:巴塞尔关注“资本”,IFRS 9/CECL关注“拨备”;巴塞尔偏重“违约风险”,IFRS 9/CECL偏重“损失确认”。
核心逻辑链:监管框架 → 参数定义与底线 → 模型开发约束 → 独立验证标准 → 监管检查与审计。
二、方法流程:从框架要求到模型落地
以巴塞尔IRB为例,PD模型需满足长期平均违约率(LADR)的校准要求,且数据观察期至少覆盖一个完整经济周期(通常5年以上)。LGD模型需区分违约风险暴露(EAD)与回收现金流,并考虑折现与清收成本。EAD模型则需处理表内与表外敞口,尤其对承诺额度需引入信用转换系数(CCF)。
IFRS 9的三阶段模型进一步要求:阶段一按12个月ECL计提,阶段二、三按整个存续期ECL计提。这意味着PD需从“点估计”扩展为“期限结构”,LGD需考虑宏观情景权重,EAD需动态反映还款与提款行为。CECL则更彻底,要求自初始确认起即按整个存续期ECL计量,且不设阶段划分,对数据长度与情景设计提出更高要求。
# 典型IFRS 9 ECL计算伪代码
ECL = PD_12m * LGD * EAD * DiscountFactor   # 阶段一
ECL = PD_lifetime * LGD * EAD * DiscountFactor  # 阶段二/三
# 其中PD_lifetime需由PD_12m通过期限结构映射得到
# LGD需按宏观情景加权,EAD需考虑提前还款与额度使用率
三、案例/场景:监管要求如何改变模型验证结论
某银行开发了对公PD模型,AUC达到0.82,看似表现优异。但在独立验证中,验证团队发现该模型仅使用近3年数据,未覆盖2008年金融危机期间。巴塞尔IRB要求数据观察期覆盖经济周期,验证结论为“不满足监管要求”,模型需重新校准。类似地,某零售LGD模型在IFRS 9下未考虑房地产抵押品价值随宏观情景的波动,导致阶段二ECL被低估,监管检查中被要求补提拨备。
另一个典型场景是EAD模型:某银行对信用卡未使用额度采用固定CCF,但CECL要求考虑客户行为与宏观经济的关系。验证团队通过历史数据发现,在经济下行期CCF显著上升,固定值导致EAD低估。最终模型引入宏观变量调整CCF,才通过验证。
| 框架 | 核心目标 | PD要求 | LGD要求 | EAD要求 |
|---|---|---|---|---|
| 巴塞尔IRB | 资本充足 | 长期平均违约率,数据覆盖周期 | 经济周期校准,折现与清收成本 | CCF,表内外敞口 |
| IFRS 9 | 预期信用损失 | 12个月与存续期PD,前瞻性 | 宏观情景加权,抵押品价值 | 动态额度使用,提前还款 |
| CECL | 整个存续期ECL | 存续期PD,无阶段划分 | 全周期LGD,情景权重 | 行为模型,宏观敏感 |
四、误区/复盘:独立验证中的常见陷阱
- 误区一:把巴塞尔参数直接用于IFRS 9。巴塞尔PD是长期平均违约率,而IFRS 9需要期限结构PD,直接套用会导致ECL错配。
- 误区二:忽视数据年限的监管底线。巴塞尔要求至少5年数据,IFRS 9/CECL虽未明确年限,但需覆盖完整经济周期,验证时需检查数据代表性。
- 误区三:LGD验证只关注均值。监管更关注尾部风险与宏观情景下的LGD波动,验证需包含压力测试。
- 误区四:EAD模型忽略表外承诺。巴塞尔与IFRS 9均要求对表外敞口建模,验证需检查CCF的合理性。
验证要点:独立验证不能只复算模型结果,必须逐条对照监管条款,检查参数定义、数据年限、情景设计、校准方法是否满足框架要求。任何“技术达标但监管不达标”的模型,都不能通过验证。
实战建议:建立“监管要求—模型假设—验证测试”的映射矩阵。例如,巴塞尔要求PD覆盖周期,验证测试就应包括“数据年限检查”与“跨周期校准检验”;IFRS 9要求前瞻性,验证测试就应包括“宏观情景敏感性分析”。这样既能提高验证效率,也能在监管检查中快速举证。
综上,巴塞尔协议、IFRS 9与CECL对PD、LGD、EAD的要求既有重叠又有分歧。模型开发者需在参数定义阶段就明确适用框架,独立验证者则需以监管条款为标尺,逐项检验模型的合规性与稳健性。只有将监管逻辑嵌入模型全生命周期,才能避免“模型优秀、监管不认”的尴尬局面。