3. 回测概述
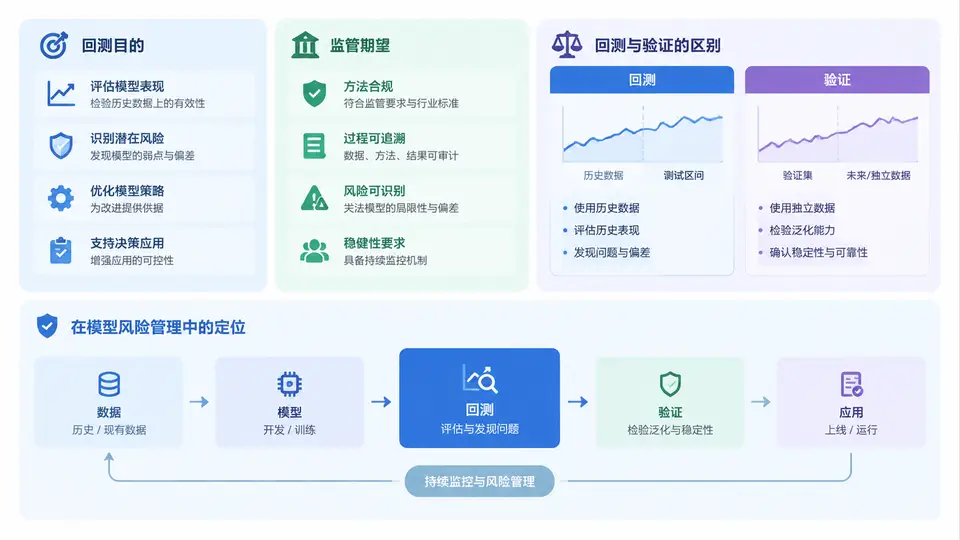
在LGD(违约损失率)模型的生命周期中,回测不是一次性的验收动作,而是一项持续运行的监控机制。它回答的核心问题是:模型在真实违约样本上的表现,是否与开发阶段的假设、校准结果和业务预期保持一致?如果答案是否定的,模型使用者和风险管理者必须知道偏差来自哪里、是否可接受、需要采取什么行动。本节从回测目的、监管期望、回测与验证的区别,以及回测在模型风险管理中的定位四个角度,建立后续分层验证与偏差分析的共同语言。
一、回测目的:从“模型好不好”到“模型还能不能用”
LGD回测的目的可以归纳为三个层次。第一层是准确性检验,即比较模型预测的LGD与实际观测的损失程度是否接近。第二层是稳定性检验,观察模型在不同时间窗口、不同客群、不同违约定义下是否出现系统性漂移。第三层是可用性判断,即当偏差出现时,判断模型是否仍能满足资本计量、定价、拨备或风险报告的使用要求。
这三个层次决定了回测不能只看一个总体指标。例如,某零售信贷组合的LGD模型在开发样本上平均绝对误差为3.2个百分点,但回测发现近两个季度新发生违约的回收率明显下降,导致实际LGD比预测值高出8个百分点。此时总体误差指标可能仍然“看起来正常”,但结构性问题已经出现。因此,回测必须同时关注整体偏差、分层偏差和时间趋势。
核心原则:回测不是证明模型正确,而是发现模型在哪些条件下可能失效。一个没有发现任何问题的回测,往往意味着回测设计本身不够敏感。
二、监管期望:可解释、可追溯、可行动
监管机构对LGD回测的期望,通常不是指定某一种统计方法,而是要求银行建立一套与模型复杂度和业务重要性相匹配的回测框架。以巴塞尔协议和国内监管实践为参照,监管期望主要集中在以下方面:
- 独立性:回测应由独立于模型开发的人员或团队执行,或至少由独立验证职能进行审阅,避免“自己开发、自己回测”的利益冲突。
- 数据质量:回测使用的违约样本、回收金额、回收时间、成本数据必须可追溯,且与模型开发时的定义保持一致;若定义变更,需说明影响。
- 覆盖度:回测应覆盖主要组合、关键风险驱动因素和重要时间窗口,不能只选取表现较好的样本。
- 频率与触发机制:常规回测至少按季度或年度执行;当出现资产质量恶化、回收政策调整、法律环境变化等触发事件时,应启动临时回测。
- 结果应用:回测发现的问题必须进入模型监控报告,并触发校准、限额调整、人工干预或模型重开发等行动。
监管期望的底层逻辑是:回测结果必须能够被解释、过程必须能够被追溯、偏差必须能够被行动。如果一份回测报告只给出“预测LGD为35%,实际LGD为38%”,却没有说明样本构成、分层表现和偏差原因,就不满足监管沟通的要求。
三、回测与验证的区别:不是同义词
在模型风险管理实践中,“回测”和“验证”经常被混用,但二者在目的、时点和输出上存在明确差异。理解这些差异,有助于在后续章节中正确设计分层验证方案。
| 维度 | 回测(Backtesting) | 验证(Validation) |
|---|---|---|
| 核心问题 | 模型实际表现与预测是否一致? | 模型设计、假设、方法论是否合理且适用? |
| 主要时点 | 模型上线后持续进行,属于监控活动 | 上线前独立评估,上线后定期重验证 |
| 数据范围 | 以实际违约和回收样本为主 | 开发样本、验证样本、专家判断、文档和代码 |
| 方法侧重 | 统计比较、分层分析、趋势分析、偏差归因 | 方法论审查、假设检验、敏感性分析、基准对比 |
| 输出结果 | 偏差大小、方向、显著性、触发行动建议 | 验证结论、模型评级、限制条件、整改要求 |
| 执行主体 | 模型监控团队或独立回测团队 | 独立验证团队 |
简言之,回测是验证的重要输入,但验证不等于回测。回测告诉你“模型表现如何”,验证进一步判断“这种表现是否可接受、模型是否仍然合适”。在LGD模型中,由于违约样本稀缺、回收周期长、经济周期影响显著,回测往往需要更长的观察窗口,而验证则需要结合专家判断和基准模型来弥补数据不足。
四、回测在模型风险管理中的定位:监控闭环的关键环节
将回测放入模型风险管理的整体框架中,可以更清楚地看到它的位置。模型风险管理通常包括开发、验证、审批、上线、监控、重开发和退役等环节。回测属于上线后监控的核心组成部分,与模型监控、限额管理、压力测试和内部审计形成闭环。
模型风险管理闭环示意:
开发 → 独立验证 → 审批上线 → 持续监控(含回测)
         ↑                              ↓
         └── 重开发 / 校准 / 限制使用 ←── 偏差触发
在这个闭环中,回测承担三项具体职能:
- 预警职能:通过时间序列和分层对比,尽早发现LGD系统性上升或回收率下降的信号。
- 归因职能:将总体偏差拆解为客群结构变化、抵押品价值变化、回收周期延长、法律成本上升等具体驱动因素。
- 决策支持职能:为模型校准、拨备调整、资本规划和经济资本配置提供量化依据。
实践提示:回测报告应同时呈现“统计显著性”和“业务重要性”。一个统计上显著但金额影响很小的偏差,与一个统计上不显著但集中在高敞口组合的偏差,处理优先级完全不同。
五、常见误区与复盘
在LGD回测实践中,以下误区最为常见:
- 误区一:只做总体回测,不做分层回测。总体平均可能掩盖某些高风险客群的严重偏差。例如,对公组合中房地产抵押贷款表现稳定,但信用贷款LGD大幅上升,总体指标却可能被稀释。
- 误区二:用开发样本回测。这本质上是样本内拟合检验,无法反映模型在真实新样本上的表现,容易高估模型准确性。
- 误区三:忽略违约定义和回收口径的一致性。如果回测样本的违约定义与开发时不同,比较结果就失去意义。
- 误区四:发现偏差后不记录、不行动。回测的价值在于触发行动;没有行动闭环的回测只是形式合规。
复盘要点:当回测显示LGD预测偏低时,不要急于调整模型参数。先检查样本是否包含回收周期尚未结束的违约账户、是否遗漏了回收成本、是否受到少数大额违约的影响。很多“偏差”其实是数据成熟度不足或口径不一致造成的。
综上所述,LGD回测是一项以实际违约和回收数据为基础、以偏差发现和行动触发为目标的持续监控活动。它既服务于监管期望,也服务于银行自身的风险决策。理解回测与验证的区别,明确回测在模型风险管理闭环中的定位,是后续开展分层验证和偏差分析的前提。