3. 监管要求
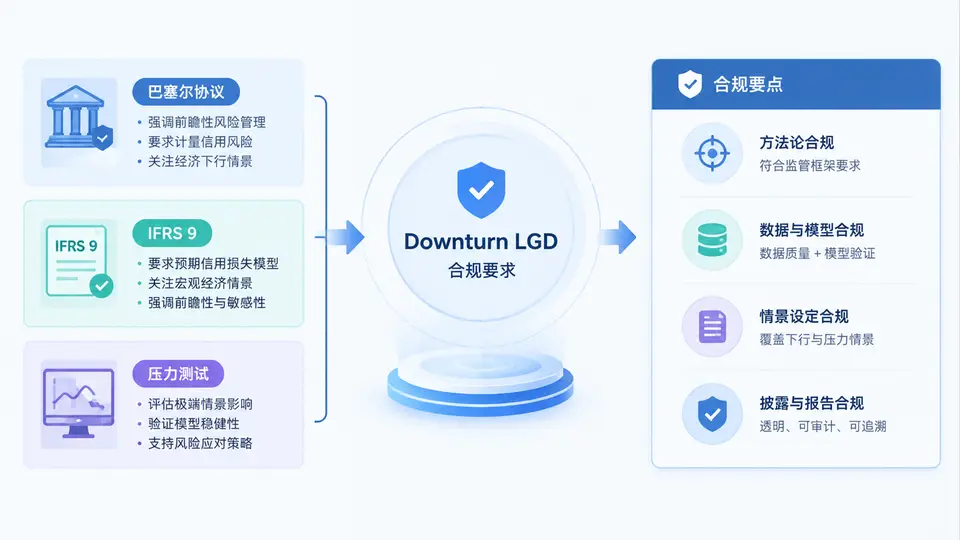
在Downturn LGD的校准实践中,模型方法可以多样,但监管底线是统一的。无论是巴塞尔协议下的资本计量,还是IFRS 9下的预期信用损失(ECL)计提,抑或是监管压力测试,都对“经济下行期违约损失率”提出了明确要求。理解这些要求的差异与交集,是避免模型返工和合规风险的前提。
一、核心原理:三套监管框架的底层逻辑
三套框架虽然都指向Downturn LGD,但出发点和约束方式不同。巴塞尔协议关注资本充足性,要求LGD反映经济衰退期的损失水平,防止资本在顺周期中被低估;IFRS 9关注财务报表的预期损失,要求ECL基于前瞻性信息,并在信用风险显著恶化时确认全周期损失;压力测试则关注极端但可能情景下的损失承受能力,通常由监管设定情景,银行据此测算LGD并评估资本缺口。
三者的共同点是:LGD不能只取长期平均值,必须包含下行期的恶化效应。差异在于:巴塞尔协议对Downturn LGD有明确的“下限”和“校准期”要求;IFRS 9更强调情景权重与前瞻性调整;压力测试则要求LGD与宏观变量建立可解释的传导关系。
关键结论:Downturn LGD不是单一数值,而是一组与监管用途、情景设定、组合特征绑定的参数。校准前必须先明确“为谁校准、用于什么目的”。
二、方法流程:从监管条文到校准参数
将监管要求转化为可执行的校准流程,通常包括以下步骤:
- 识别适用框架:明确该LGD用于资本计量(巴塞尔)、ECL计提(IFRS 9)还是压力测试,三者对Downturn的定义和校准期不同。
- 确定Downturn定义:巴塞尔协议要求至少包含一个经济衰退期;IFRS 9要求情景覆盖未来12个月及全周期;压力测试通常由监管给定情景路径。
- 选择校准数据窗口:巴塞尔常用“历史最差年份”或“衰退期均值”;IFRS 9需结合情景概率加权;压力测试需匹配情景时间轴。
- 建立宏观传导关系:将GDP、失业率、房价指数等宏观变量与LGD建立回归或映射关系,确保下行期LGD可被情景驱动。
- 设置监管下限与叠加:巴塞尔对初级法有LGD下限(如无担保senior债45%),需检查校准结果是否触发下限。
- 文档化与验证:记录数据来源、情景假设、校准逻辑和敏感性分析,满足监管审查要求。
以下是一个典型的Downturn LGD校准参数配置示例,用于说明不同框架下的参数差异:
framework: Basel_IRB
downturn_definition: "至少包含一个经济衰退期(如2008-2009)"
calibration_window: "2007-2010"
lgd_floor: 0.45  # 无担保senior债
macro_driver: ["GDP_growth", "unemployment_rate"]
scenario_weight: 1.0  # 巴塞尔不要求情景加权

framework: IFRS9_ECL
downturn_definition: "信用风险显著恶化后的全周期"
calibration_window: "2007-2012"
lgd_floor: null
macro_driver: ["GDP_growth", "HPI", "unemployment_rate"]
scenario_weight: [0.3, 0.5, 0.2]  # 乐观/基准/悲观

framework: Stress_Test
downturn_definition: "监管给定极端情景"
calibration_window: "监管指定"
lgd_floor: null
macro_driver: ["GDP_growth", "unemployment_rate", "interest_rate"]
scenario_weight: 1.0  # 单一极端情景
三、案例/场景:三套框架下的Downturn LGD校准差异
假设某银行零售抵押贷款组合,需同时满足巴塞尔IRB、IFRS 9和年度压力测试要求。校准团队发现:巴塞尔要求使用2008-2010年衰退期数据,校准出的Downturn LGD为32%;IFRS 9要求对乐观、基准、悲观三情景加权,加权后LGD为28%;压力测试情景下,房价下跌30%、失业率上升至12%,LGD升至41%。
如果团队只用一个“统一”的Downturn LGD,就会同时违反三套框架的要求。正确做法是建立参数映射表,明确每个用途对应的校准结果和调整逻辑。
| 监管框架 | Downturn定义 | 校准期 | 情景要求 | LGD下限 | 典型校准结果 |
|---|---|---|---|---|---|
| 巴塞尔IRB | 至少一个经济衰退期 | 历史最差年份 | 单一衰退情景 | 有(如45%) | 32% |
| IFRS 9 | 信用风险显著恶化后全周期 | 完整信用周期 | 多情景概率加权 | 无 | 28% |
| 压力测试 | 监管给定极端情景 | 监管指定 | 单一极端情景 | 无 | 41% |
实务提示:当同一组合需要同时满足多套框架时,建议在模型层面保留“基准LGD”和“情景调整因子”,通过配置而非重新开发来生成不同用途的Downturn LGD。这样既能保证一致性,又能满足差异化监管要求。
四、误区/复盘:合规要点与常见错误
在监管审查中,Downturn LGD的常见问题集中在以下几个方面:
- 误区一:用长期平均LGD代替Downturn LGD。巴塞尔明确要求LGD反映衰退期,长期平均值会低估下行损失,导致资本不足。
- 误区二:IFRS 9情景权重随意设定。权重应有经济逻辑和统计依据,不能为了降低ECL而人为调高乐观情景权重。
- 误区三:压力测试LGD与巴塞尔LGD混用。压力测试情景通常比巴塞尔衰退期更极端,直接混用会导致资本规划失真。
- 误区四:忽视LGD下限的触发检查。巴塞尔初级法下,若校准结果低于监管下限,必须使用下限值,否则资本计量不合规。
- 误区五:文档缺失宏观传导逻辑。监管要求LGD与宏观变量的关系可解释、可验证,仅给结果不给过程会被质疑。
合规红线:Downturn LGD的校准必须保留完整的数据溯源、情景假设和敏感性分析。监管审查不仅看结果,更看“结果是如何得出的”。任何无法解释的调整都可能被要求重新校准。
复盘建议:在每次校准完成后,对照三套框架的要求逐项检查——Downturn定义是否覆盖、校准期是否合规、情景权重是否有依据、下限是否触发、文档是否完整。将这五项检查固化为校准流程的“合规检查清单”,可以显著降低返工和监管问询风险。