1. 课程导入
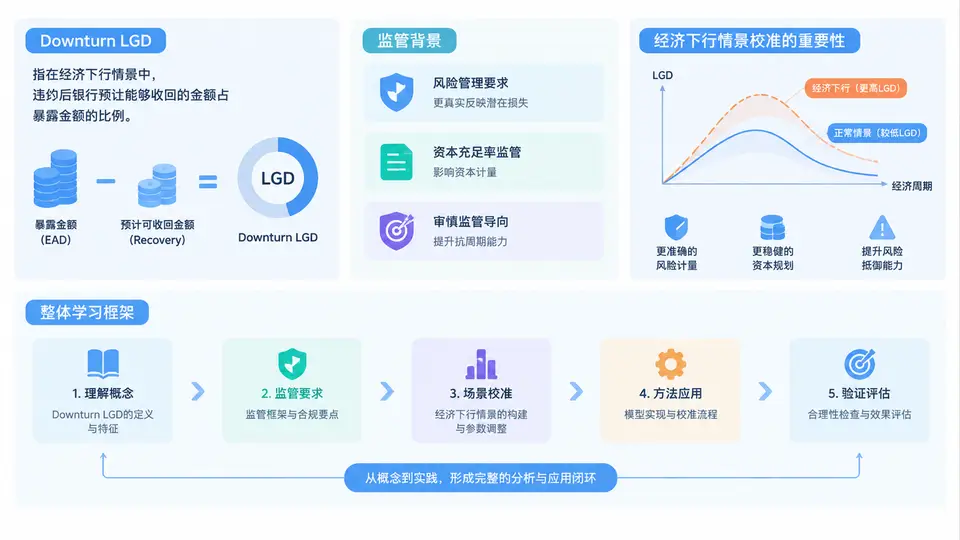
1.1 从一个真实问题说起
在信用风险管理中,违约概率(PD)与违约损失率(LGD)共同决定预期损失。许多机构在PD建模上投入大量精力,却把LGD当作“拍脑袋”的常数。当经济进入下行周期,抵押物价值缩水、处置周期拉长、回收率下降,LGD会显著上升。如果LGD仍沿用正常时期的估计值,资本充足率就会被高估,拨备与定价也会失真。
Downturn LGD(经济下行违约损失率)正是为解决这一问题而提出的监管概念:它要求金融机构在估计LGD时,必须考虑经济下行时期可能出现的更高损失水平,而不是仅依赖长期平均值或当前景气数据。
1.2 Downturn LGD的定义与核心内涵
Downturn LGD是指在经济下行情景下,对违约风险暴露所估计的、具有保守性和前瞻性的违约损失率。它并非简单地把历史LGD乘以一个系数,而是要求从数据、模型、情景三个层面系统性地反映下行压力。
- 数据层面:识别历史上经济衰退、资产价格下跌、行业危机期间的违约与回收数据,避免样本偏差。
- 模型层面:在LGD模型中引入宏观经济因子,如GDP增速、失业率、房价指数、行业景气度等。
- 情景层面:设定明确的下行情景,并计算该情景下的条件LGD,作为资本计量的输入。
关键区别:长期平均LGD回答“平均来看损失多少”;Downturn LGD回答“如果经济变差,损失可能高到什么程度”。前者用于一般分析,后者用于监管资本与压力测试。
1.3 监管背景:为什么监管机构如此重视Downturn LGD
巴塞尔协议II内部评级法(IRB)明确要求:对于违约风险暴露,LGD估计必须反映经济下行条件。巴塞尔协议III进一步强化了压力测试与前瞻性拨备要求。中国银保监会(现国家金融监督管理总局)发布的《商业银行资本管理办法》及相关指引,也要求商业银行在LGD估计中考虑经济下行因素,并保持足够的保守性。
监管关注的核心逻辑有三点:
- 资本充足性:若LGD低估,风险加权资产被低估,资本缓冲不足,危机时可能引发系统性风险。
- 拨备充分性:预期信用损失(ECL)模型要求前瞻性信息,Downturn LGD直接影响拨备计提。
- 顺周期性缓解:通过在经济上行期就计提下行损失,降低金融体系的顺周期波动。
1.4 经济下行情景校准的重要性
Downturn LGD的难点不在于“知道要保守”,而在于“如何科学地校准”。校准过度会抬高资本要求、抑制信贷投放;校准不足则无法通过监管审查。经济下行情景校准的价值体现在:
- 将宏观情景与LGD参数建立可解释、可验证的映射关系;
- 使LGD估计具备前瞻性,而非仅依赖历史均值;
- 为压力测试、IFRS9/CECL拨备、内部资本评估提供一致输入;
- 提升模型透明度,便于监管沟通与内部审计。
1.5 整体学习框架:本课程将如何展开
本课程共30章,围绕“定义—数据—模型—情景—校准—验证—落地”的主线展开。第1章建立概念与监管认知,后续章节逐步深入方法细节。整体框架可概括为以下五个阶段:
| 阶段 | 核心任务 | 关键产出 |
|---|---|---|
| 概念与监管 | 理解Downturn LGD定义、监管要求与资本逻辑 | 监管条款映射表、术语体系 |
| 数据准备 | 识别下行样本、清洗回收数据、构建宏观因子库 | 建模数据集、因子时间序列 |
| 模型构建 | 选择LGD模型结构,引入宏观因子与非线性关系 | LGD模型、因子敏感性分析 |
| 情景校准 | 设定下行情景,计算条件LGD,进行保守性调整 | Downturn LGD参数、情景报告 |
| 验证与落地 | 回测、敏感性测试、监管沟通、系统实施 | 验证报告、政策文档、系统配置 |
学习建议:每章结束后,尝试用一句话回答“这一章解决了Downturn LGD校准中的哪个具体问题”。30章结束后,你将形成一条完整的校准链路。
1.6 一个简化的场景示例
假设某银行住房抵押贷款组合,正常时期平均LGD为25%。在经济下行情景中,房价下跌20%,失业率上升3个百分点,处置周期从12个月延长至24个月。通过模型校准,该情景下LGD上升至42%。这17个百分点的差异,直接影响到风险加权资产与拨备金额。
正常情景:LGD = 25%
下行情景:房价指数 -20%,失业率 +3%,处置周期 24个月
校准结果:Downturn LGD = 42%
影响:RWA上升、拨备增加、资本充足率下降
这个例子说明,Downturn LGD不是理论概念,而是会直接改变财务结果的实战参数。
1.7 常见误区与复盘
误区一:把Downturn LGD等同于历史最差LGD。历史最差未必覆盖未来更极端的下行情景,且样本可能不具代表性。
误区二:只用专家判断调整,缺乏数据与模型支撑。监管审查时难以证明其合理性与保守性。
误区三:忽略组合差异。不同产品、行业、抵押物类型的下行敏感度不同,不能统一加一个系数。
误区四:校准后不做回测与敏感性分析。Downturn LGD本身也需要验证其稳健性。
复盘这些误区可以发现,Downturn LGD校准的本质是“在不确定中寻找可解释、可验证的保守估计”。它既需要统计方法,也需要业务理解与监管沟通能力。