1. 课程导入
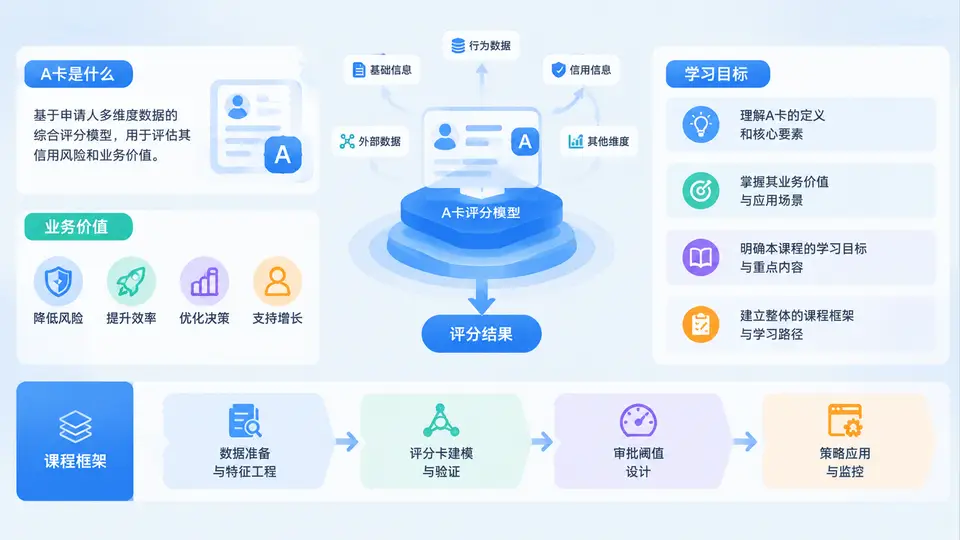
在信贷风控体系中,申请评分A卡(Application Scorecard)是最基础、也最常被业务方直接感知的一类风险计量工具。它通常部署在贷前审批环节,用借款人在申请时点可获得的信息,预测其未来一段时间内发生严重逾期或违约的概率,并将该概率映射为分数,用于自动审批、人工复核、额度定价与策略分流。理解A卡,不能只把它当作一个“模型”,而要把它视为连接数据、模型、策略与业务目标的决策基础设施。
一、申请评分A卡的定义与核心原理
申请评分A卡的本质是一个有监督的二分类模型。其目标变量通常定义为“未来观察期内是否出现严重逾期”,例如M3+(逾期90天以上)或DPD30+。特征主要来自申请表单、征信报告、内部历史行为、设备与身份核验信息等。模型输出违约概率PD后,通过评分卡刻度转换公式映射为分数:
score = offset + factor * ln(odds)
factor = PDO / ln(2)
offset = base_score - factor * ln(base_odds)
其中PDO表示“ odds翻倍所需增加的分数”,base_score与base_odds共同决定评分刻度。这样转换后,分数越高代表风险越低,业务人员更容易理解与沟通。A卡的核心价值不在于“预测得多准”,而在于“在审批时点用可解释、可监控、可迭代的方式,稳定地区分好坏客户”。
关键认知:A卡不是孤立模型,而是“数据—模型—分数—阈值—决策—监控”闭环中的第一环。没有阈值设计与监控,A卡无法真正产生业务价值。
二、业务价值:从风险控制到利润优化
申请评分A卡的直接业务价值体现在审批效率、风险识别与利润优化三个层面。第一,自动化审批替代大量人工审核,缩短放款时效;第二,通过分数排序,将高风险申请拦截或转人工,降低坏账率;第三,结合通过率与坏账率的目标,寻找最优审批阈值,实现风险与规模的平衡。
| 价值维度 | 典型指标 | 业务影响 |
|---|---|---|
| 审批效率 | 自动审批率、平均审批时长 | 提升客户体验,降低运营成本 |
| 风险识别 | KS、AUC、坏账率、通过率 | 区分好坏客户,控制信用风险 |
| 利润优化 | 风险调整后收益、审批阈值 | 平衡规模与损失,提升ROI |
| 策略迭代 | 分数分布稳定性、PSI | 及时发现客群漂移与模型衰减 |
需要强调的是,A卡的业务价值必须用“决策效果”衡量,而不是单纯看模型指标。一个AUC很高的模型,如果阈值设置不合理,仍可能导致通过率过低或坏账率过高。因此,本课程将模型开发与阈值设计放在同等重要的位置。
三、方法流程:A卡建模与阈值设计的主线
完整的A卡项目通常遵循以下流程:业务理解与目标定义、数据准备与特征工程、样本设计与目标变量定义、模型训练与评估、评分刻度转换、审批阈值设计、策略部署与监控。每一步都会影响最终决策效果。
- 业务理解:明确客群、产品、风险偏好与通过率目标。
- 数据准备:整合申请、征信、行为与第三方数据,处理缺失与异常。
- 样本设计:确定观察期、表现期、好坏定义与抽样策略。
- 模型开发:常用逻辑回归、决策树、GBDT等,并做WOE编码与变量筛选。
- 模型评估:关注KS、AUC、Lift、分数分布与稳定性。
- 阈值设计:结合通过率、坏账率与利润目标,确定cutoff与人工复核区间。
- 部署监控:上线后持续监控PSI、KS与前端业务指标。
学习建议:不要只记算法。A卡项目的成败往往取决于样本定义、变量可解释性与阈值策略,而非模型复杂度。
四、案例场景:一个典型的审批阈值决策
假设某现金贷产品,申请评分A卡分数范围为300~850分。当前策略为分数大于等于620分自动通过,低于560分拒绝,中间转人工。业务目标是将在保持通过率约45%的前提下,将坏账率控制在3%以内。通过分析分数与坏账率的关系,发现600分以下坏账率快速上升,而620分以上坏账率稳定在2.2%左右。此时可将自动通过阈值下调至610分,同时扩大人工复核区间,以提升通过率并控制风险。
分数区间        决策        预计通过率    预计坏账率
>= 620          自动通过    38%           2.2%
610 ~ 620       自动通过    45%           2.8%
560 ~ 610       人工复核    52%           4.5%
< 560           拒绝        0%            --
这个案例说明,阈值设计不是简单的“卡分数”,而是通过分数段的风险差异,匹配不同的审批动作与资源投入。人工复核区间过窄会浪费人力,过宽则可能引入高风险客户。
五、常见误区与复盘
- 误区一:只看AUC,不看KS与分数分布。AUC高不代表在审批阈值附近区分能力强,KS与Lift更贴近决策场景。
- 误区二:用未来信息建模。申请时点无法获得的变量不能进入A卡,否则上线后效果会大幅下降。
- 误区三:阈值一次设定后长期不调。客群、产品与宏观环境变化会导致分数漂移,需定期复盘。
- 误区四:忽略人工复核成本。阈值设计必须考虑审批人力与客户体验,不能只追求风险最低。
复盘要点:任何A卡上线后,都应建立“分数—通过率—坏账率—利润”的监控看板。若PSI超过0.1或KS下降超过20%,应触发模型与阈值复审。
六、学习目标与整体课程框架
通过本课程,你将掌握申请评分A卡从定义、建模、评估到审批阈值设计的完整方法,并能够独立完成一个可落地的A卡项目。具体目标包括:理解A卡的业务定位与核心原理;掌握样本设计、特征工程与WOE编码;能够训练并评估逻辑回归与集成模型;能够将PD转换为评分刻度;能够基于通过率、坏账率与利润目标设计审批阈值;能够部署监控并持续迭代。