3. 评分卡类型与监管背景
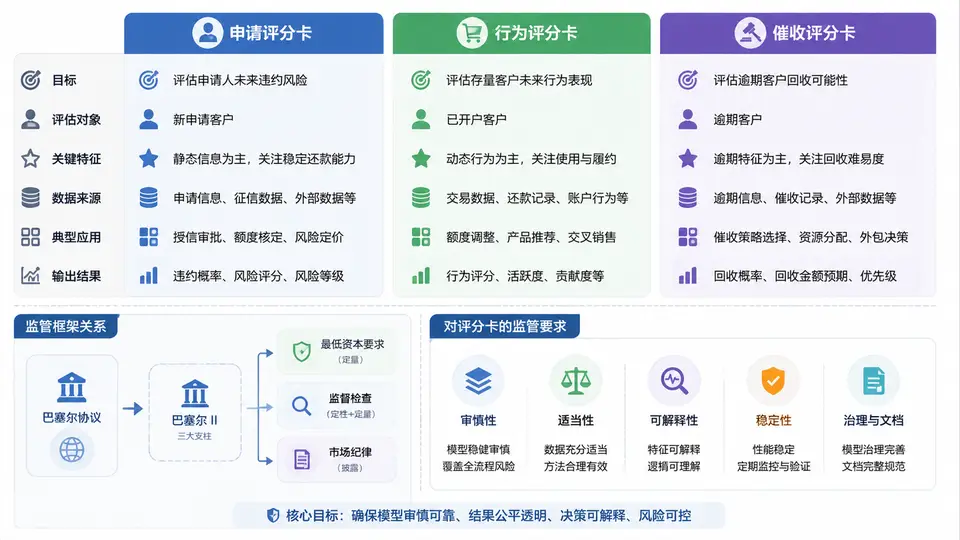
在零售信贷风控体系中,评分卡并不是一张“万能表”,而是按客户生命周期阶段切分的模型族。不同阶段的数据可得性、预测目标、决策动作和监管约束差异很大。理解申请评分卡(Application Scorecard)、行为评分卡(Behavior Scorecard)和催收评分卡(Collection Scorecard)的区别,是设计评分卡项目边界的第一步。
一、核心原理:三类评分卡的生命周期定位
三类评分卡的本质区别在于预测时点与预测目标。申请评分卡用于审批时点,回答“这个新客户未来会不会坏”;行为评分卡用于存量客户管理,回答“这个老客户未来一段时间会不会坏、会不会流失、会不会提额后坏”;催收评分卡用于逾期后,回答“这个欠款人会不会还、还多少、什么时候还”。
从数据角度看,申请评分卡主要依赖申请信息、征信报告、外部数据;行为评分卡依赖账户交易、还款记录、额度使用、查询行为等动态数据;催收评分卡依赖逾期金额、逾期时长、历史催收响应、联系人信息等。数据源不同,决定了模型开发流程、特征工程和监控方式都不同。
关键结论:申请评分卡是“准入闸门”,行为评分卡是“存量调节器”,催收评分卡是“回收加速器”。三者共同构成零售信贷全生命周期风控闭环。
二、方法流程:三类评分卡的开发与使用差异
虽然都叫评分卡,但开发流程的侧重点不同。申请评分卡通常采用逻辑回归或梯度提升树,目标变量定义为“未来6~12个月是否出现90+逾期”;行为评分卡目标变量更灵活,可以是“未来3~6个月是否逾期”“未来是否流失”“未来是否提额后坏账”;催收评分卡则常定义为“逾期后30天内是否还款”“还款比例是否超过某阈值”。
在样本设计上,申请评分卡需要“通过样本”与“拒绝样本”的推断,存在拒绝推断问题;行为评分卡样本来自存量账户,相对完整;催收评分卡样本来自逾期账户,需要处理“已还清”与“未还清”的竞争风险。在决策应用上,申请评分卡输出审批通过/拒绝/人工复核;行为评分卡输出调额、降额、冻结、营销名单;催收评分卡输出催收策略、外呼优先级、减免方案。
| 维度 | 申请评分卡 | 行为评分卡 | 催收评分卡 |
|---|---|---|---|
| 使用时点 | 审批前 | 贷中管理 | 逾期后 |
| 预测目标 | 未来是否坏账 | 未来是否逾期/流失/提额后坏账 | 未来是否还款/还款比例 |
| 主要数据 | 申请信息、征信、外部数据 | 交易、还款、额度使用、查询 | 逾期金额、账龄、催收记录 |
| 典型模型 | 逻辑回归、GBDT | 逻辑回归、GBDT、生存模型 | 逻辑回归、生存模型、多分类 |
| 决策动作 | 通过/拒绝/人工复核 | 调额/降额/冻结/营销 | 催收优先级/减免/外呼 |
| 监管关注 | 公平授信、可解释性 | 消费者权益、数据合规 | 催收合规、隐私保护 |
三、案例/场景:同一客户在三类评分卡中的表现
假设客户张某,25岁,月收入8000元,申请某银行信用卡。申请评分卡根据其征信查询次数、负债收入比、历史逾期记录,给出评分620分,低于 cutoff 630分,审批拒绝。这是申请评分卡的典型场景:在信息有限时做出准入判断。
若张某已持卡6个月,行为评分卡监测到其额度使用率从30%升至85%,且近3个月最低还款次数增加,评分从700降至580,触发降额策略。这是行为评分卡的价值:在风险暴露前进行动态调整。
若张某逾期30天,催收评分卡根据其历史还款意愿、逾期金额、联系人响应情况,预测其“未来30天还款概率”为0.72,属于高响应人群,催收策略优先外呼并给予小幅减免。这是催收评分卡的场景:在逾期后优化回收效率。
# 三类评分卡在决策引擎中的典型调用顺序
application_score = model_app.predict(applicant_data)
if application_score < 630:
    decision = "REJECT"
else:
    decision = "APPROVE"

behavior_score = model_behavior.predict(account_data)
if behavior_score < 600:
    action = "REDUCE_LIMIT"
elif behavior_score > 750:
    action = "INCREASE_LIMIT"

collection_score = model_collection.predict(delinquent_data)
if collection_score > 0.7:
    strategy = "PRIORITY_CALL"
else:
    strategy = "SMS_REMINDER"
四、监管背景:巴塞尔协议与合规要求
巴塞尔协议对零售信贷评分卡提出了明确的资本计量与风险管理要求。巴塞尔II内部评级法(IRB)允许银行使用内部模型计量违约概率(PD)、违约损失率(LGD)和违约风险暴露(EAD)。申请评分卡和行为评分卡通常用于估计PD,催收评分卡则与LGD和回收率相关。巴塞尔III进一步强化了资本充足率、杠杆率和流动性要求,对评分卡的稳健性、验证和压力测试提出更高标准。
在监管合规方面,评分卡还需满足以下要求:一是公平授信,不得因性别、种族、宗教等因素歧视;二是可解释性,模型决策需能向客户和监管解释;三是数据合规,征信数据使用需获得授权;四是催收合规,催收评分卡不得用于骚扰、威胁等违规催收行为。国内监管还要求银行建立模型风险管理体系,包括模型开发、验证、监控和退出机制。
常见误区:很多团队把三类评分卡混为一谈,用同一套特征和模型开发流程。实际上,申请评分卡需要处理拒绝推断,行为评分卡需要处理时间窗口和滚动样本,催收评分卡需要处理竞争风险和回收金额分布。混用会导致模型区分度下降和决策偏差。
复盘建议:在项目启动时,先明确评分卡类型和使用场景,再确定样本定义、目标变量、观察期和表现期。建议用一张“评分卡设计说明书”固定以下参数:使用阶段、预测目标、样本窗口、目标变量定义、cutoff策略、监控指标(KS、AUC、PSI)。这样能避免后期返工。
总结来说,申请评分卡、行为评分卡和催收评分卡分别对应贷前、贷中、贷后三个环节,数据、模型和决策动作各不相同。巴塞尔协议和监管要求为评分卡开发提供了资本计量和合规框架。理解这些区别,是后续特征工程、模型训练和策略部署的基础。