1. 课程导入
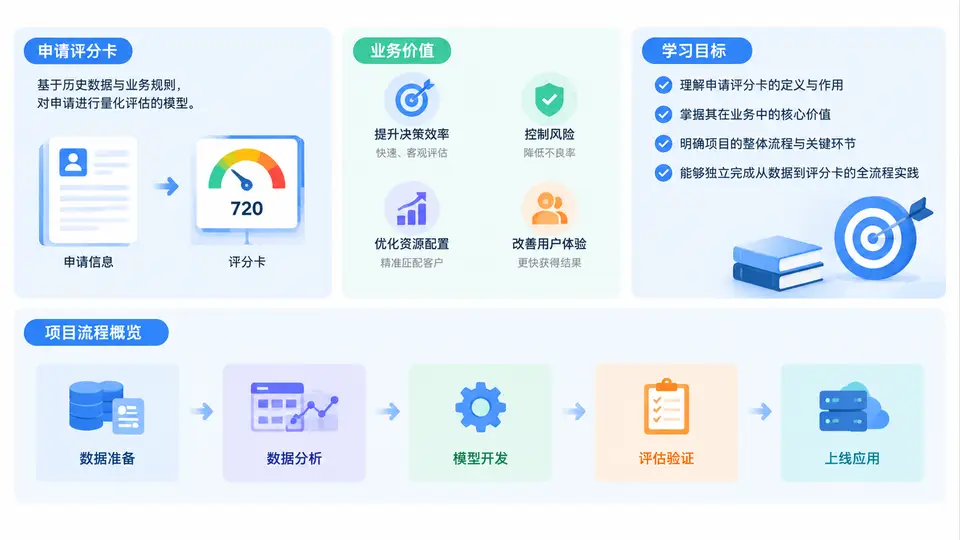
欢迎进入《申请评分卡完整项目实战》。在正式动手建模之前,我们需要先建立一张“全局地图”:申请评分卡到底是什么、它在信贷业务中解决什么问题、一个完整项目从数据到上线要经过哪些环节。只有先看清全貌,后续每一章的技术细节才能被安放到正确的位置上。
一、什么是申请评分卡
申请评分卡(Application Scorecard)是信贷机构在客户申请阶段使用的一种风险量化工具。它基于申请人提交的各类信息——人口属性、职业收入、征信记录、历史借贷行为等——通过统计模型计算出一个分数,用来预测该申请人未来一段时间内发生违约的概率。
从本质上看,申请评分卡是一个二分类预测模型:目标变量通常是“未来12个月是否出现严重逾期(如逾期90天以上)”,记为1(坏客户)或0(好客户)。模型输出的是违约概率,再经过刻度转换映射为300~850分左右的整数分数。分数越高,代表风险越低。
核心逻辑:申请评分卡不是判断“这个人是不是坏人”,而是估计“这群特征相似的人中,大约有多少比例会违约”。它做的是概率估计与风险排序,而非道德评判。
与行为评分卡、催收评分卡相比,申请评分卡的特点是:面向新客户、无本机构历史表现、依赖外部征信与申请信息、决策发生在放款之前。这决定了它的数据来源、样本设计和验证方式都有独特要求。
二、业务价值:为什么银行和消金公司离不开它
在没有评分卡的年代,审批依赖人工经验,存在效率低、标准不统一、难以规模化等问题。申请评分卡带来的业务价值可以归纳为四个层面:
- 风险识别与排序:把成千上万的申请人按违约概率排序,让高风险客户被拦截、低风险客户被快速通过。
- 审批效率提升:自动化决策使大部分申请可在秒级完成,人工只处理边界案例。
- 策略精细化:基于分数设定通过率、额度、利率和定价,实现风险与收益的平衡。
- 合规与可解释:评分卡可追溯、可审计,满足监管对信贷决策透明度的要求。
下面这张表概括了评分卡在典型信贷业务中的决策应用场景:
| 分数区间 | 风险等级 | 典型决策 | 额度策略 |
|---|---|---|---|
| 720分以上 | 极低风险 | 自动通过 | 高额度、优惠利率 |
| 660~720分 | 低风险 | 自动通过 | 标准额度 |
| 600~660分 | 中等风险 | 人工复核或降额通过 | 较低额度 |
| 540~600分 | 高风险 | 拒绝或要求增信 | 极低额度 |
| 540分以下 | 极高风险 | 直接拒绝 | 不授信 |
评分卡的价值不仅在于“拒绝坏人”,更在于“让好人更快拿到钱”。一个优秀的评分卡能在相同坏账率下把通过率提高几个百分点,这直接转化为业务利润。
三、学习目标:学完本课程你将掌握什么
本课程是一门完整项目实战课,目标不是让你只会调包,而是让你能独立完成一个可交付、可解释、可上线的申请评分卡。具体目标包括:
- 理解申请评分卡的业务逻辑、监管要求与项目生命周期。
- 掌握数据准备、样本定义、观察期与表现期设计。
- 能够进行特征工程、变量筛选、WOE编码与IV值分析。
- 能够使用逻辑回归构建评分卡并进行分数刻度转换。
- 掌握模型评估指标:KS、AUC、PSI、Lift等。
- 能够完成模型验证、监控与上线部署的基本流程。
- 形成对常见误区、数据泄漏和模型衰退的复盘能力。
四、完整项目流程概览
一个标准的申请评分卡项目通常遵循“业务理解—数据准备—模型开发—验证上线—监控迭代”的闭环。下图展示了从原始数据到评分卡上线的核心链路:
每个阶段都有明确的输入、输出和交付物。例如数据准备阶段要产出建模宽表,特征工程阶段要产出WOE映射表和IV清单,模型开发阶段要产出评分卡系数表和刻度参数。理解这条链路,能帮助你在后续章节中始终知道“当前这一步为什么存在”。
五、常见误区与复盘提醒
误区一:把评分卡当成纯算法问题。实际上,样本定义、观察期与表现期划分、好坏客户定义往往比模型选择更影响最终效果。业务理解不到位,再复杂的算法也无法挽救。
误区二:忽视数据泄漏。如果特征中混入了放款后才知道的信息(如实际还款记录),模型在训练集上表现极好,上线后却迅速失效。
误区三:只看AUC不看KS和PSI。AUC高不代表区分度在关键分数段足够好,也不代表模型在未来数据上稳定。KS和PSI是信贷评分卡不可替代的评估指标。
误区四:一次建模,长期使用。客群、政策、宏观经济都会变化,评分卡必须持续监控和迭代,否则会悄然衰退。
本课程后续将沿着上面这条流程逐步展开,每一章都会给出可运行的代码、真实的参数配置和可复盘的案例。现在,请带着“全局地图”进入下一阶段的学习。