3. 好坏客户定义入门
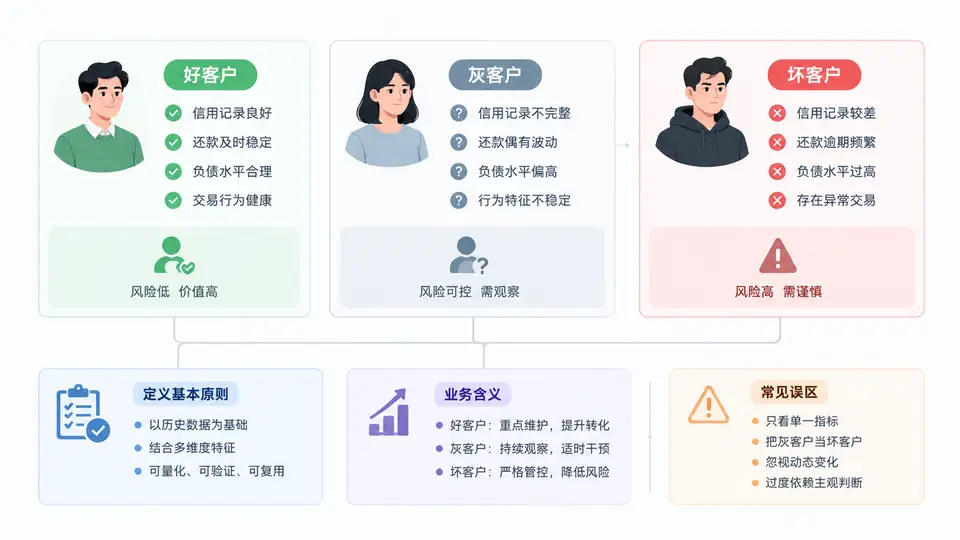
在信用评分项目中,好坏客户定义是整个建模工作的起点,也是决定模型成败的“第一颗纽扣”。如果定义错了,后续无论用多先进的算法、多精细的特征工程,得到的模型都会偏离业务目标。本节将带你理解好客户、坏客户、灰客户的基本概念,掌握定义的基本原则,并识别常见误区。
一、核心原理:三类客户的基本含义
信用评分的本质是预测客户未来发生某种“坏”行为的概率。因此,我们必须先明确什么是“坏”,才能定义什么是“好”。在绝大多数零售信贷场景中,好坏客户的定义围绕逾期行为展开,通常以“逾期天数(Days Past Due, DPD)”作为核心标尺。
- 坏客户(Bad):在观察期结束后的一段表现期内,出现了超过约定阈值的严重逾期行为。例如“表现期内任意一笔贷款逾期超过60天”或“出现M3+(逾期90天以上)”。坏客户是模型需要重点识别和拒绝的对象。
- 好客户(Good):在同样的表现期内,从未出现超过阈值的逾期,或仅有极轻微逾期(如逾期1~7天且已还清)。好客户是模型希望保留和服务的对象。
- 灰客户(Gray / Indeterminate):介于好与坏之间,行为不明确或数据不足以判定。例如表现期内逾期30~59天、账户被核销但金额极小、或表现期太短无法观察完整行为。灰客户通常被排除在建模样本之外,或在业务上单独制定策略。
关键理解:好与坏不是道德判断,而是业务风险标签。同一个客户在不同产品、不同观察期、不同阈值下,可能被定义为好客户,也可能被定义为坏客户。
二、方法流程:定义好坏客户的四步法
一个可落地的好坏客户定义,通常遵循以下流程:
- 确定风险事件:明确要预测的“坏”是什么。常见的有:逾期超过X天、成为呆账、申请欺诈、提前结清等。零售信贷最常用的是“逾期超过60天或90天”。
- 划分观察期与表现期:观察期用于采集客户的历史特征(如近6个月查询次数、历史还款记录);表现期用于观察客户是否发生坏行为。两者不能重叠,否则会造成信息泄露。
- 设定阈值与规则:确定DPD阈值(如30/60/90天)、是否包含当前逾期、是否区分账户类型(信用卡、消费贷、房贷)等。
- 打标与样本筛选:对每个客户打上Good/Bad/Gray标签,剔除灰客户,形成建模样本。通常要求坏样本占比不低于5%,否则需要过采样或调整定义。
下面是一个简化的打标逻辑示例,用伪代码表示:
# 输入:客户在表现期内的最大逾期天数 max_dpd
# 输出:客户标签 label

if max_dpd >= 90:
    label = "Bad"          # 坏客户
elif max_dpd >= 30 and max_dpd < 90:
    label = "Gray"         # 灰客户,暂不建模
elif max_dpd < 30:
    label = "Good"         # 好客户
else:
    label = "Unknown"      # 数据缺失,单独处理
三、案例与场景:不同业务下的定义差异
好坏客户定义并非一成不变,必须结合业务场景调整。以下表格对比了三种典型场景:
| 业务场景 | 坏客户定义 | 表现期 | 灰客户处理 |
|---|---|---|---|
| 信用卡新客申请 | 核卡后6个月内逾期≥60天 | 6个月 | 逾期30~59天,或账户未激活 |
| 消费贷存量客户提额 | 提额后12个月内逾期≥30天 | 12个月 | 提前结清、账户冻结 |
| 小微企业贷 | 放款后9个月内逾期≥90天或核销 | 9个月 | 展期、重组、逾期1~89天 |
经验提示:表现期太短,坏客户来不及暴露,会导致坏样本不足;表现期太长,则模型上线滞后,且客户行为可能已发生变化。通常建议表现期覆盖一个完整的风险暴露周期,零售信贷常用6~12个月。
四、常见误区与复盘
在实际项目中,好坏客户定义最容易踩以下五个坑:
- 误区一:用“是否违约”代替“逾期天数”。违约是法律概念,而信用评分需要更细粒度的风险排序。用二值违约标签会丢失大量信息。
- 误区二:观察期与表现期重叠。例如用“过去12个月逾期次数”预测“未来6个月是否逾期”,但过去12个月包含了未来6个月的一部分,造成标签泄露,模型AUC虚高。
- 误区三:灰客户直接当做好客户。灰客户行为不明确,若强行归入好客户,会稀释坏样本,导致模型低估风险。
- 误区四:全公司统一一套定义。不同产品、不同渠道、不同客群的风险表现差异巨大,应分别定义,至少按产品线拆分。
- 误区五:忽略“好客户”中的“提前结清”群体。提前结清可能意味着客户质量好,也可能意味着客户被其他机构挖走。需要结合业务目标判断是否纳入好客户。
复盘建议:定义完成后,务必做一次标签分布检查:好、坏、灰的比例是否合理?坏客户在时间维度上是否稳定?如果某个月坏客户比例突然飙升,可能是定义规则或数据口径出了问题,而不是真实风险变化。
五、定义的基本原则总结
综合以上内容,好坏客户定义应遵循以下五项基本原则:
- 业务导向:定义必须服务于业务目标,是控制坏账、提升通过率,还是优化额度?目标不同,定义不同。
- 可观测:坏行为必须在表现期内可被稳定观测,且数据可获取、可追溯。
- 可区分:好客户与坏客户在特征上应有显著差异,否则模型无法学习。
- 稳定性:定义规则应在不同时间段、不同样本上保持相对稳定,避免频繁调整。
- 可解释:业务方、风控、合规都能理解并认可定义逻辑,避免“黑箱标签”。
掌握好坏客户定义,是信用评分建模的第一步,也是最重要的一步。只有把“谁是坏人”说清楚,模型才能帮你找到他们。