1. 课程导入
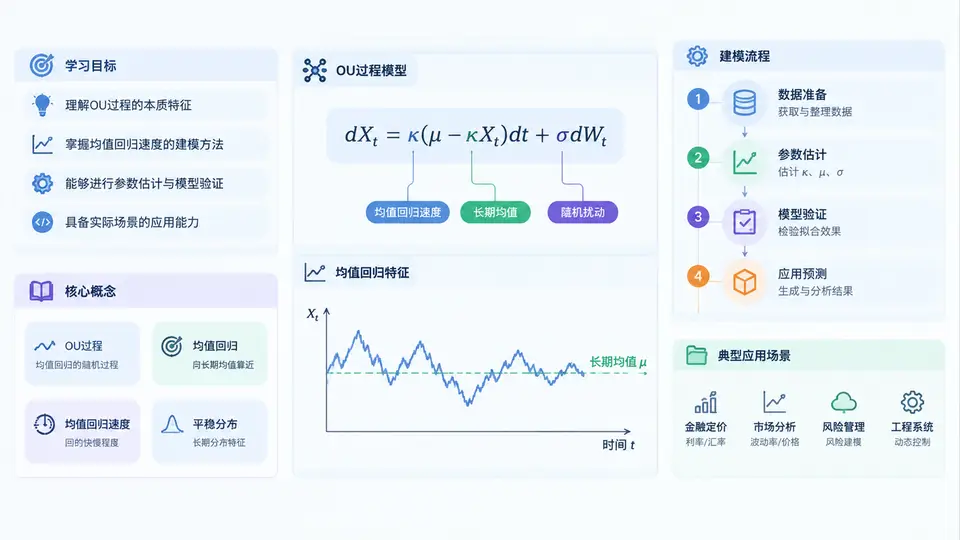
在量化研究、统计套利、利率建模、波动率建模以及工业过程控制中,我们经常遇到这样一类时间序列:它不会像随机游走那样无限漂移,也不会像白噪声那样毫无记忆,而是围绕某个长期水平反复波动。描述这类现象最经典、最实用的连续时间模型,就是Ornstein-Uhlenbeck过程,简称OU过程。本课程的核心任务,不是停留在公式推导,而是把OU过程转化为可估计、可检验、可交易、可风控的建模工具,尤其是其中最关键的一个参数:均值回归速度。
一、学习目标:从“知道OU”到“会用OU做决策”
本课程面向已经具备基础概率统计、时间序列和Python/R编程能力的学员。完成学习后,你应当能够独立完成以下任务:
- 准确解释OU过程的漂移项、扩散项、长期均值、均值回归速度和波动率参数的经济含义。
- 区分连续时间OU过程与离散时间AR(1)模型之间的等价关系,并完成参数映射。
- 使用OLS、极大似然、卡尔曼滤波等不同方法估计均值回归速度,并理解各自的适用边界。
- 计算半衰期,并把半衰期转化为持仓周期、调仓频率和止损阈值的设计依据。
- 识别OU建模中的常见误区,例如把趋势误判为均值回归、忽略结构突变、过度拟合速度参数。
- 在配对交易、价差套利、利率曲线、波动率中枢等场景中,搭建完整的建模与回测流程。
本课程的核心命题:均值回归速度不是一个孤立的统计参数,而是连接“统计显著性”与“交易可执行性”的桥梁。速度估计偏快,会导致过度交易和成本侵蚀;速度估计偏慢,会导致持仓过久和风险暴露失控。
二、核心概念:OU过程的四个关键参数
连续时间OU过程通常写成如下随机微分方程:
dX_t = θ (μ - X_t) dt + σ dW_t

其中:
X_t   :时刻 t 的状态变量
μ     :长期均值水平
θ     :均值回归速度,θ > 0
σ     :瞬时波动率
W_t   :标准布朗运动
这四个参数各自承担不同角色。μ决定“回归到哪里”,θ决定“回归有多快”,σ决定“围绕路径有多吵”,而初始值X_0决定“从哪里出发”。其中θ是最容易被低估、也最影响实战结果的参数。θ越大,过程被拉回μ的力度越强;θ越小,过程越接近随机游走,均值回归特征越弱。
在离散时间下,OU过程与AR(1)模型存在精确对应关系。若采样间隔为Δt,则:
X_{t+Δt} = μ (1 - e^{-θΔt}) + e^{-θΔt} X_t + ε_t

令 φ = e^{-θΔt},则:
θ = - ln(φ) / Δt
半衰期 H = ln(2) / θ
这个映射关系非常重要,因为它意味着你可以用简单的AR(1)回归先获得φ的估计,再反推出θ和半衰期。半衰期H的直观含义是:当前偏离长期均值的部分,经过H时间后衰减到原来的一半。它是把统计参数翻译成交易语言的关键指标。
| 参数 | 符号 | 统计含义 | 实战含义 |
|---|---|---|---|
| 长期均值 | μ | 过程的条件期望中枢 | 套利价差的合理中枢、利率的长期锚 |
| 均值回归速度 | θ | 偏离后恢复的强度 | 决定持仓周期、调仓频率、止损宽度 |
| 波动率 | σ | 随机扰动的瞬时尺度 | 决定仓位大小和风险预算 |
| 半衰期 | H | 偏离衰减一半所需时间 | 最直观的持有期参考 |
三、整体框架:本课程的方法流程
本课程不会把OU过程当作一个孤立公式来讲,而是按照“识别—估计—诊断—应用—复盘”的完整链路展开。你可以把整个学习路径理解为以下五个阶段:
- 识别阶段:判断一个时间序列是否具备均值回归特征,区分趋势、随机游走和均值回归三类行为。
- 估计阶段:使用OLS、MLE、Kalman Filter等方法估计μ、θ、σ,并比较参数稳定性。
- 诊断阶段:检验残差自相关、异方差、结构突变和参数时变性,避免伪回归。
- 应用阶段:把θ和H转化为交易信号、仓位规则、止损止盈和风险限额。
- 复盘阶段:通过回测和压力测试,评估参数估计误差对策略绩效的影响。
学习建议:每学完一个估计方法,都问自己三个问题:这个方法的假设是什么?它在什么数据条件下会失效?如果θ估计错了20%,我的策略会发生什么变化?
四、实战应用场景:OU过程在哪里真正有用
OU过程的应用范围远不止配对交易。以下场景是本课程会重点覆盖的实战方向:
- 配对交易与统计套利:把两只股票的价差建模为OU过程,用半衰期决定开仓后的预期持有时间。
- 利率与债券建模:短期利率围绕长期中枢波动,Vasicek模型就是OU过程在利率中的直接应用。
- 波动率建模:波动率具有向长期均值回归的特征,OU过程可用于构建波动率中枢和期权对冲节奏。
- 商品价差与期限结构:近远月价差、跨品种价差常表现出均值回归,适合用OU过程刻画。
- 工业过程控制:温度、压力、流量等变量围绕设定值波动,OU过程可用于异常检测和控制器调参。
常见误区预警:很多初学者看到价格下跌就认为“会涨回来”,从而误用均值回归。OU过程要求的是统计意义上的稳定中枢,而不是主观判断的“便宜”。如果μ本身在漂移,或者θ不显著,那么所谓回归只是幻觉。本课程会反复强调:先检验,再建模;先估计,再交易。
为了让你对整门课有一个清晰的预期,下面给出本课程的核心能力清单。你可以把它当作学习前的自检表,也可以在学习过程中反复对照。
| 能力层级 | 具体能力 | 对应实战产出 |
|---|---|---|
| 理解层 | 解释OU参数含义与AR(1)映射 | 能写出参数估计公式并说明经济含义 |
| 估计层 | 用OLS/MLE/Kalman估计θ和H | 得到带置信区间的参数估计表 |
| 诊断层 | 检验残差、突变和参数稳定性 | 形成模型诊断报告 |
| 应用层 | 把θ和H转化为交易与风控规则 | 完成一套可回测的均值回归策略 |
| 复盘层 | 评估参数误差对绩效的影响 | 输出敏感性分析和压力测试结论 |
最后需要强调,OU过程与均值回归速度建模的本质,是把“时间”变成一个可定价、可管理的变量。半衰期告诉你市场大概需要多久完成修复,θ告诉你修复的力度有多强,σ告诉你路径有多不确定。三者结合,才能形成真正可执行的建模方案。接下来的章节将沿着这条主线,从数学基础、估计方法到实战案例逐步展开,帮助你建立一套完整、严谨且可落地的OU建模能力。