3. 成本与容量核心概念
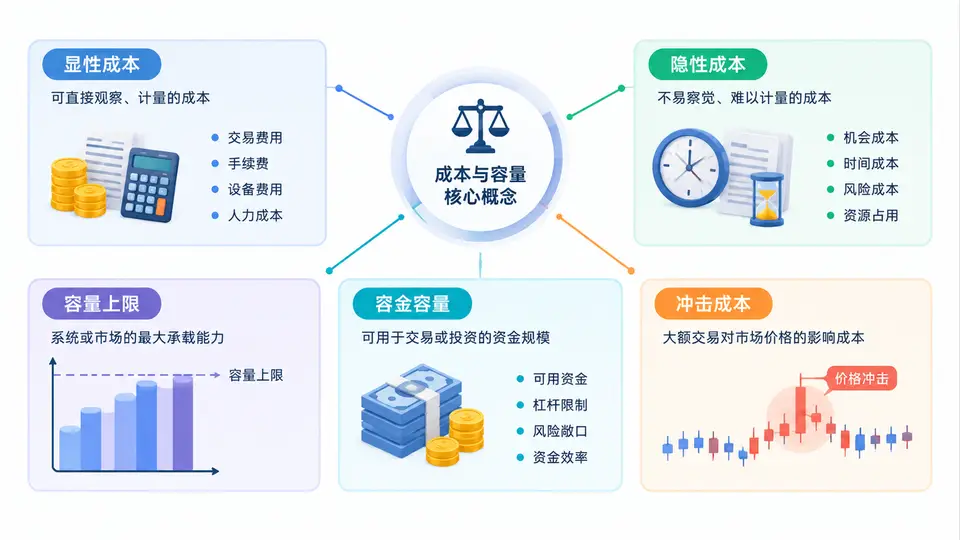
在量化研究里,策略收益曲线往往是最先被关注的对象,但真正决定策略能否长期存活的,常常是成本与容量。一个回测年化 30% 的策略,如果换手极高、冲击成本被低估,实盘可能只剩个位数收益;一个夏普很高的策略,如果资金容量只有几百万,也无法承载机构资金。本节把量化中高频出现的成本与容量术语拆开讲清楚,并给出可落地的估算思路。
一、核心原理:成本是收益的减项,容量是规模的约束
量化策略的净收益可以粗略写成:
净收益 = 毛收益 - 显性成本 - 隐性成本 - 冲击成本
可承载资金 = min(策略容量上限, 资金容量, 风控约束下的容量)其中,显性成本是账面上直接可见的费用;隐性成本是交易过程中因买卖价差、延迟、滑点等造成的损耗;冲击成本是自己的订单改变了市场价格而额外付出的代价。容量上限则是策略在成本可控前提下能容纳的最大资金规模。理解这几个概念的关键在于:成本不是固定值,而是随资金规模、换手率、市场流动性动态变化的函数。
一句话记忆:显性成本看账单,隐性成本看成交,冲击成本看市场深度,容量看成本与收益的平衡点。
二、术语逐项解析
1. 显性成本
显性成本是交易中直接扣除的费用,通常包括佣金、印花税、过户费、交易所规费、融资融券利息等。它的特点是可预测、可精确计算,且在回测中容易被建模。
- 佣金:按成交金额比例收取,部分券商有最低收费。
- 印花税:A 股卖出时单边收取,税率固定。
- 过户费与规费:金额较小,但高频策略中不可忽略。
- 融资利息:加杠杆时按日计息,直接影响净收益。
2. 隐性成本
隐性成本不直接出现在对账单上,却真实侵蚀收益。典型来源包括买卖价差、滑点、延迟成交、部分成交和机会成本。例如,回测假设以收盘价成交,但实盘可能因为信号计算和下单延迟,成交价已经偏离。
3. 冲击成本
冲击成本是指订单本身对市场价格造成影响而产生的额外成本。下单量越大、市场深度越薄,冲击越明显。它通常与订单量占日均成交量的比例、波动率、流动性相关。常见近似模型为:
冲击成本 ≈ k * σ * sqrt(Q / ADV)
其中:σ 为波动率,Q 为下单量,ADV 为日均成交量,k 为经验系数
4. 容量上限与资金容量
容量上限是策略在给定成本假设下,净收益仍能满足目标的最大资金规模。资金容量则更偏向资金端约束,例如产品合同、风控限额、单一标的持仓上限。两者取较小值,才是实际可承载规模。
5. 换手率与成本的关系
换手率越高,显性成本和隐性成本被放大的次数越多。高频策略对成本极其敏感,低频策略则更关注冲击成本和容量。评估时必须把换手率与单次交易成本结合起来看。
三、方法流程:如何估算成本与容量
- 明确策略交易频率、标的池和平均持仓周期。
- 统计历史换手率、单笔成交金额分布和日均成交量。
- 分别估算显性成本、隐性成本和冲击成本。
- 用不同资金规模做压力测试,观察净收益衰减曲线。
- 找到净收益跌破目标阈值的资金规模,作为容量上限参考。
- 结合风控和资金端约束,确定最终可承载资金。
| 术语 | 是否可见 | 主要驱动因素 | 估算方式 | 对策略影响 |
|---|---|---|---|---|
| 显性成本 | 可见 | 佣金、税费、利息 | 按费率精确计算 | 稳定扣减收益 |
| 隐性成本 | 不可见 | 价差、滑点、延迟 | 用成交价差统计 | 随执行质量波动 |
| 冲击成本 | 不可见 | 订单量、流动性、波动率 | 平方根模型或实测 | 随规模非线性上升 |
| 容量上限 | 推算值 | 成本、换手、流动性 | 压力测试找拐点 | 决定策略规模天花板 |
| 资金容量 | 约束值 | 合同、风控、标的限制 | 按规则取最小值 | 限制实际可投规模 |
四、案例/场景:同一策略在不同资金规模下的表现
假设某中频选股策略日均换手 20%,标的为中小盘股票,日均成交额 2 亿元。当资金规模为 1000 万元时,单日成交约 200 万元,占日均成交额 1%,冲击成本较小;当资金规模扩大到 2 亿元时,单日成交约 4000 万元,占比 20%,冲击成本显著上升,净收益可能从 18% 降到 6% 以下。
资金规模    单日成交    占ADV比例    估算冲击成本    净收益
1000万      200万       1%           0.05%          18%
5000万      1000万      5%           0.12%          14%
2亿         4000万      20%          0.45%          6%
做容量评估时,不要只算一个点,而要画出“资金规模—净收益”曲线,找到收益开始快速衰减的拐点。
五、误区与复盘
- 误区一:只算显性成本。 很多回测只扣佣金和印花税,忽略滑点和冲击成本,导致实盘收益大幅低于预期。
- 误区二:把容量当成固定值。 容量随市场流动性、波动率和策略换手变化,牛熊市差异可能很大。
- 误区三:忽略资金容量约束。 策略容量上限很高,但产品合同或风控限制单票持仓,实际可投规模更小。
- 误区四:用历史平均流动性估算。 极端行情下流动性骤降,冲击成本会非线性放大,必须做压力测试。
复盘要点:每次实盘与回测出现较大偏差时,优先检查隐性成本和冲击成本假设是否过于乐观,再检查容量是否已接近上限。