1. 课程导入
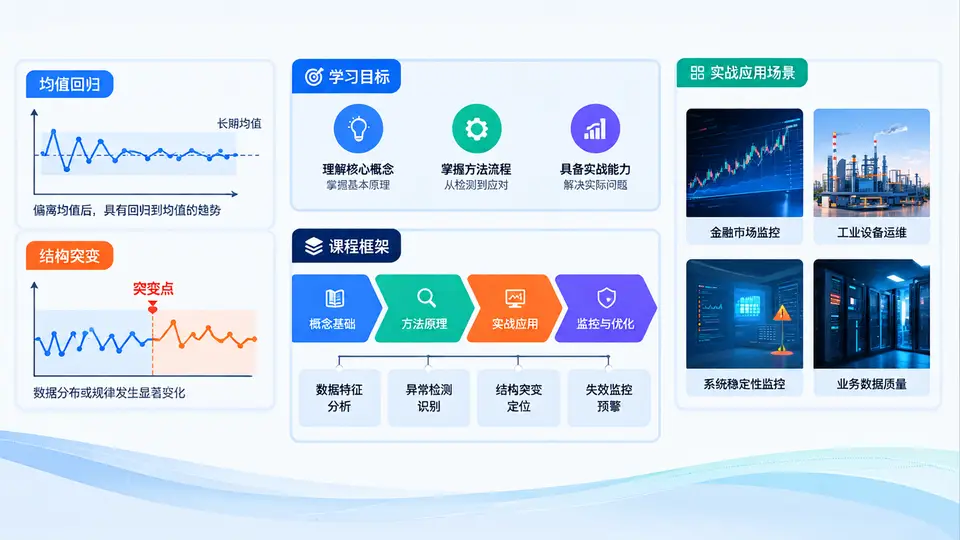
欢迎进入《均值回归结构突变与失效监控实战》。在量化交易、风险管理和资产配置中,均值回归是最常被引用的统计规律之一:价格偏离长期中枢后,倾向于向中枢靠拢。然而,真实市场并不总是温和地“回归”。当经济体制、政策环境、流动性结构或参与者行为发生根本变化时,原本稳定的均值本身会发生迁移,回归关系可能减弱、反转甚至彻底失效。本课程要解决的核心问题正是:如何识别均值回归关系是否仍然有效,如何在结构突变发生时及时监控并调整策略。
一、核心概念:均值回归、结构突变与失效监控
均值回归(Mean Reversion)描述的是时间序列围绕某个长期均衡水平波动的特性。数学上常通过 Ornstein-Uhlenbeck 过程或 AR(1) 模型刻画:
X_t - μ = φ (X_{t-1} - μ) + ε_t,   |φ| < 1
半衰期 = ln(2) / (-ln(φ))
其中 μ 是长期均值,φ 是回归速度。φ 越接近 1,回归越慢;越接近 0,回归越快。交易中常用的配对价差、行业相对估值、库存周期指标,都建立在“价差会回到历史均值”的假设上。
结构突变(Structural Break)指数据生成过程在某个时点发生持久性改变,导致均值、方差、回归系数或协整关系不再稳定。它可能表现为:均值水平跳变、波动率骤升、相关系数断裂、协整关系消失。若仍用旧参数交易,就会出现“越跌越买、越买越亏”的典型失效场景。
失效监控(Failure Monitoring)是一套持续运行的检测与告警机制,目标是在策略亏损扩大之前,尽早发现回归关系退化。它不等同于简单止损,而是从统计结构层面判断“模型假设是否还成立”。
二、学习目标与整体课程框架
完成本课程后,学员应能够独立完成从数据检验、模型构建、突变检测到实盘监控的完整闭环。具体目标包括:
- 理解均值回归的统计基础、半衰期估计与协整关系检验;
- 掌握结构突变的常见类型:均值突变、方差突变、参数突变与关系突变;
- 能够使用 CUSUM、Chow 检验、Bai-Perron 多断点、贝叶斯变点等方法识别突变;
- 构建滚动窗口监控指标,如滚动半衰期、滚动相关系数、Z-Score 偏离度;
- 设计失效告警规则,并将监控信号接入策略仓位管理与风控流程;
- 通过真实案例复盘,理解过拟合、幸存者偏差与参数漂移的陷阱。
课程整体分为六个模块,共30章:
| 模块 | 核心内容 | 实战产出 |
|---|---|---|
| 模块一:基础与导入 | 均值回归、结构突变、失效监控概念 | 建立全局认知框架 |
| 模块二:统计检验 | ADF、协整、半衰期、滚动统计 | 可运行的检验脚本 |
| 模块三:突变检测 | CUSUM、Chow、Bai-Perron、贝叶斯变点 | 断点识别与可视化 |
| 模块四:监控系统 | 指标设计、阈值设定、告警分级 | 实时监控面板 |
| 模块五:策略融合 | 仓位调整、动态对冲、失效退出 | 带监控的回归策略 |
| 模块六:案例复盘 | 股票配对、期货价差、宏观因子 | 完整复盘报告 |
三、实战应用场景
均值回归与失效监控的组合,在多个业务场景中都有直接价值:
- 股票配对交易:两只历史高度相关的股票价差偏离均值时开仓,但若行业逻辑变化导致协整关系断裂,需立即停止加仓并平仓。
- 期货跨期/跨品种套利:价差回归依赖交割制度和库存结构,政策或仓单变化可能引发均值跳变。
- 因子投资:估值因子、动量因子的有效性会随市场体制切换而衰减,需监控因子收益的滚动均值与波动。
- 风险监控:组合波动率、相关性矩阵的突变往往是危机前兆,可作为减仓信号。
- 宏观择时:利率、通胀、信用利差的均值回归关系在货币政策转向时容易失效。
四、常见误区与复盘思维
初学者最容易犯的错误,是把历史均值当作永恒常数。以下误区需要特别警惕:
- 误区一:全样本估计均值。用十年数据算出的均值,可能掩盖了近两年的体制切换。应使用滚动窗口或指数加权。
- 误区二:忽略突变检验。直接对全样本做 ADF 检验,可能因断点而错误接受“存在单位根”。
- 误区三:把失效当加仓机会。价差持续扩大时,若协整关系已断裂,加仓只会放大亏损。
- 误区四:阈值设定过拟合。用历史数据反复优化告警阈值,会导致实盘误报或漏报。
- 误区五:只监控价格,不监控关系。真正的失效往往体现在相关系数、回归系数和半衰期的变化上。
复盘时应回答三个问题:突变发生在何时?监控指标是否提前或同步发出信号?如果当时降仓,损失会减少多少?这种“信号—动作—结果”的闭环复盘,才是失效监控系统持续迭代的基础。
本章建立了三个核心概念及其关系:均值回归是策略逻辑,结构突变是风险来源,失效监控是生存保障。接下来,课程将从统计检验开始,逐步搭建可落地的监控体系。