1. 课程导入
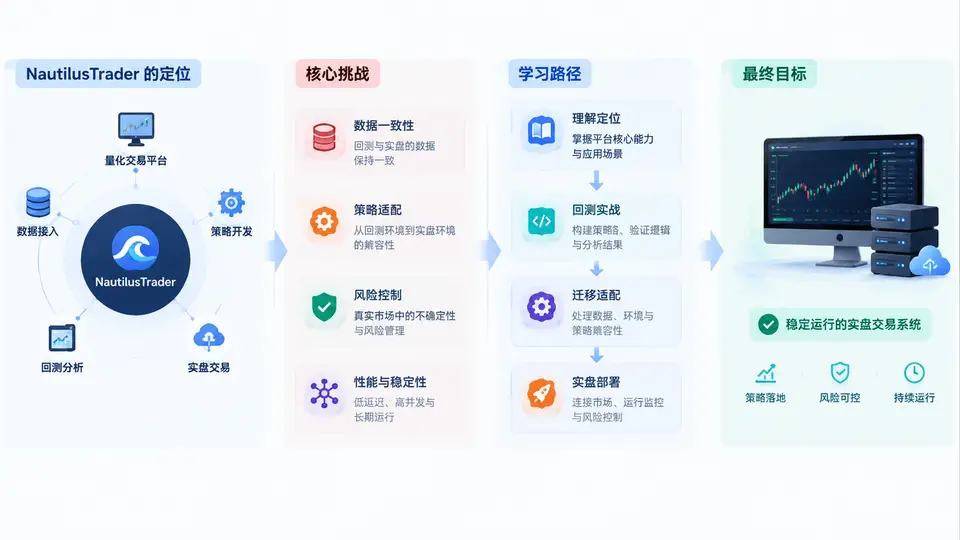
欢迎进入《NautilusTrader回测到实盘迁移实战》。在开始写第一行策略代码之前,我们需要先建立一张清晰的地图:NautilusTrader 是什么、它与其他回测框架的本质差异在哪里、为什么“回测能跑通”到“实盘能赚钱”之间存在一条巨大的鸿沟,以及这 30 章课程将如何带你跨过这条鸿沟。
一、NautilusTrader 的定位:不是回测框架,而是交易系统内核
很多量化开发者习惯把 NautilusTrader 称为“又一个回测框架”,这是最常见的认知偏差。更准确的定位是:NautilusTrader 是一个以事件驱动为核心、回测与实盘共用同一套代码路径的生产级交易平台。它的设计目标不是让你快速验证一个想法,而是让你验证过的想法能够以几乎零改动的方式运行在真实市场中。
理解这一定位,需要抓住三个关键设计:
- 统一事件模型:行情、订单、成交、账户状态都以事件形式在消息总线上流动,回测时由数据引擎“回放”事件,实盘时由适配器“接收”事件,策略层感知不到差异。
- Rust 内核 + Python API:撮合、订单管理、时间推进等性能敏感部分由 Rust 实现,策略逻辑用 Python 编写,兼顾速度与开发效率。
- 适配器架构:交易所、数据源、经纪商通过 Adapter 接入,回测用的模拟交易所与实盘用的真实交易所共享同一接口契约。
二、回测到实盘迁移的核心挑战
为什么大量策略在回测中表现优异,上线后却迅速失效?迁移失败通常不是策略逻辑本身的问题,而是环境差异被低估。下面这张清单列出了迁移过程中最常见的六类挑战及其典型表现:
| 挑战类别 | 回测中的表现 | 实盘中的表现 | 根因 |
|---|---|---|---|
| 时间模型 | 时间瞬间推进,无延迟 | 网络延迟、交易所时间戳偏差 | 回测时钟与真实时钟语义不同 |
| 成交假设 | 市价单立即全部成交 | 滑点、部分成交、拒单 | 缺少订单簿深度与撮合约束 |
| 数据质量 | 清洗后的完美历史数据 | 丢包、乱序、重复推送 | 实时数据流不可控 |
| 状态管理 | 进程重启即重置 | 持仓、挂单需持久化恢复 | 缺少状态缓存与恢复机制 |
| 风控与限额 | 通常被忽略 | 交易所限频、保证金、仓位上限 | 回测未模拟真实约束 |
| 代码路径 | 回测专用分支 | 实盘专用分支 | 两套代码导致行为漂移 |
这六类挑战中,最致命的是最后一类:回测与实盘使用两套代码路径。一旦策略逻辑在回测和实盘中分别实现,任何细微差异都会被放大,且难以定位。NautilusTrader 的统一事件模型正是为了消除这一类问题。
三、迁移的方法流程:从回测到实盘的四个阶段
本课程将迁移过程拆解为四个递进阶段,每个阶段都有明确的验收标准:
- 回测验证:使用历史数据回放,确认策略逻辑正确、绩效指标合理。验收标准是回测结果可复现。
- 模拟盘(Paper Trading):接入实时行情,但订单发送到模拟交易所。验收标准是策略在实时数据流下行为稳定,无异常订单。
- 小资金实盘:接入真实交易所,使用最小仓位运行。验收标准是订单生命周期与回测一致,滑点在预期范围内。
- 生产部署:全仓位运行,配合监控、告警与状态恢复。验收标准是系统可长时间稳定运行,故障可恢复。
四、一个典型迁移场景:市价单成交差异
来看一个具体场景,理解统一模型如何帮助定位问题。假设策略在回测中使用市价单开仓,回测显示每笔成交价等于当根 K 线收盘价。迁移到实盘后,发现成交价系统性偏离。
# 回测中常见的简化成交逻辑(伪代码)
on_bar(bar):
    if signal:
        order = submit_market_order(size)
        order.fill_price = bar.close   # 直接使用收盘价
        order.status = FILLED

# NautilusTrader 中的订单事件流
on_bar(bar):
    if signal:
        self.submit_order(
            MarketOrder(
                instrument_id=self.instrument_id,
                order_side=OrderSide.BUY,
                quantity=self.trade_size,
            )
        )

# 订单状态通过事件回调更新,而非同步赋值
def on_event(self, event):
    if isinstance(event, OrderFilled):
        self.log.info(f"成交价={event.last_px}, 数量={event.last_qty}")
在 NautilusTrader 中,订单提交后不会立即获得成交价,而是等待 OrderFilled 事件。回测时,模拟交易所根据订单簿或配置的成交模型生成该事件;实盘时,真实交易所返回成交回报。策略代码完全相同,差异只存在于交易所实现层。这意味着:如果你在回测中正确模拟了滑点和部分成交,实盘行为就会与回测高度一致。
五、常见误区与复盘
在正式进入后续章节前,先明确几个高频误区,避免走弯路:
- 误区一:把回测绩效当作实盘预期。回测是逻辑验证工具,不是收益预测工具。迁移后的首要目标是行为一致,而非收益一致。
- 误区二:忽略时间语义。NautilusTrader 中
ts_event与ts_init含义不同,前者是事件发生时间,后者是系统处理时间。混用会导致回测与实盘时序错乱。 - 误区三:在策略中直接访问交易所 API。这会破坏统一模型,使回测无法覆盖该路径。所有交互应通过平台提供的接口完成。
- 误区四:不做状态持久化。实盘进程可能重启,持仓和挂单状态必须可恢复,否则会出现重复下单或漏单。
六、课程学习路径与最终目标
本课程共 30 章,围绕“统一模型”这一主线展开。学习路径分为四个模块:
- 基础篇(第 1–8 章):环境搭建、核心概念、数据与订单模型、第一个回测策略。
- 回测进阶篇(第 9–16 章):成交模型、滑点模拟、多品种回测、绩效分析。
- 迁移实战篇(第 17–24 章):适配器配置、模拟盘接入、状态管理、风控集成。
- 生产部署篇(第 25–30 章):监控告警、故障恢复、性能调优、上线检查清单。
最终目标不是让你“会用一个框架”,而是让你具备一种能力:用同一套代码,在回测、模拟盘和实盘之间安全、可控地迁移策略,并能定位和解决迁移过程中的行为差异。当你完成这门课程,你应该能够独立完成一个策略从历史数据验证到小资金实盘上线的完整流程,并清楚每一步的风险与验收标准。
接下来,我们将从环境搭建开始,真正动手运行第一个 NautilusTrader 回测。