3. 基础知识
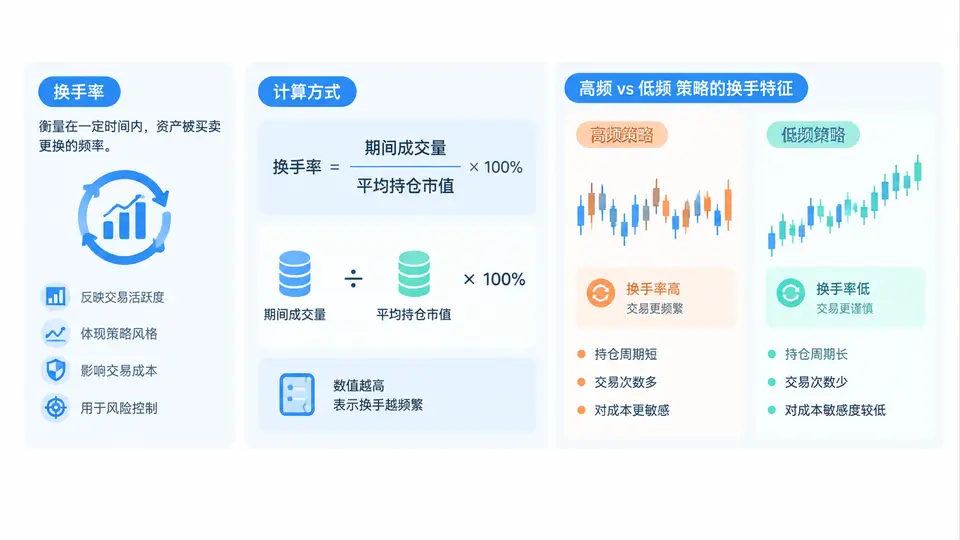
在讨论策略容量、换手率与成本压力测试之前,必须先建立一个可量化、可比较、可复盘的换手率口径。很多团队在评估策略时,只关注收益率和最大回撤,却忽略了“这个收益是靠多高的交易频率换来的”。换手率正是连接收益、容量与成本的核心变量:它决定了策略对市场流动性的消耗速度,也决定了交易成本对净值的侵蚀程度。
一、换手率的定义:从“交易强度”到“资金周转速度”
换手率(Turnover Rate)在量化策略语境中,通常指一定时间内投资组合中持仓被替换或交易的相对比例。它衡量的是资金在组合中的周转速度,而不是单纯看成交笔数。直观理解:如果一只策略每天把全部持仓换一遍,其日换手率就是100%;如果每10个交易日才换一遍,日均换手率约为10%。
需要区分三个容易混淆的概念:
- 单边换手率:只计算买入或只计算卖出金额占组合资产的比例,常用于成本估算。
- 双边换手率:买入与卖出金额之和占组合资产的比例,数值通常是单边的两倍。
- 年化换手率:将日、周、月换手率按交易日折算为年度口径,便于跨策略比较。
二、换手率的计算方式:从持仓变动到交易金额
最常用的计算方式有两种:基于持仓变动和基于实际成交金额。前者适合回测与归因,后者适合实盘成本核算。
方法一:基于持仓权重变动
单日单边换手率 = Σ |w_i,t - w_i,t-1| / 2
其中:
w_i,t   = 第 t 日收盘后资产 i 的权重
w_i,t-1 = 第 t-1 日收盘后资产 i 的权重
除以 2 是将“买入+卖出”的总变动折算为单边口径
方法二:基于成交金额
区间单边换手率 = 区间买入成交金额 / 区间平均组合市值
区间双边换手率 = (区间买入金额 + 区间卖出金额) / 区间平均组合市值
年化换手率 = 日均单边换手率 × 年交易日数(通常取 242 或 252)
举例:某组合平均市值为 1 亿元,某日买入 800 万元、卖出 750 万元,则当日双边换手率为 (800+750)/10000 = 15.5%,单边换手率约为 7.75%。若该水平持续,年化单边换手率约为 7.75% × 242 ≈ 1875%,即约 18.75 倍。
| 策略类型 | 典型持仓周期 | 日均单边换手率 | 年化单边换手率 | 成本敏感度 |
|---|---|---|---|---|
| 低频配置型 | 1~6个月 | 0.1%~1% | 0.2~2倍 | 低 |
| 中频多因子 | 5~20个交易日 | 3%~10% | 7~24倍 | 中 |
| 高频日内 | 分钟至小时 | 50%~300% | 120~700倍以上 | 极高 |
三、高频与低频策略的换手特征:不是“越高越好”,而是“匹配才有效”
高频策略的换手特征表现为:持仓周期极短、单笔盈利目标小、交易次数密集、对买卖价差和冲击成本极度敏感。其收益来源往往依赖微观结构信号、订单流不平衡或短期均值回归。高频策略的容量通常受限于市场即时流动性,一旦资金规模超过盘口深度,滑点会迅速吞掉薄利。
低频策略的换手特征则相反:持仓周期长、换手率低、单笔交易金额大、对基本面或宏观因子敏感。其优势是交易成本占比低、容量相对较大,但缺点是信号衰减慢、回撤修复周期长,且容易在风格切换时出现集中暴露。
四、案例与场景:同一信号在不同换手口径下的成本差异
假设某中频多因子策略年化单边换手率为 12 倍,组合规模 5000 万元。若单边综合成本(佣金+印花税+滑点)为 15 个基点,则年度交易成本约为 5000万 × 12 × 0.15% = 90 万元,占本金 1.8%。若换手率提升到 30 倍,成本将升至 225 万元,占本金 4.5%。这意味着,在毛收益 8% 的假设下,净收益会从 6.2% 降至 3.5%,差距显著。
另一个常见场景是高频策略的容量测试:某日内策略日均单边换手率 150%,年化约 363 倍。若单边成本 5 个基点,年化成本高达本金的 18.15%。因此,高频策略必须依赖极低的延迟、极优的成交价格和极高的资金周转效率,否则规模稍大就会由盈转亏。
五、误区与复盘:换手率分析中最容易犯的错
- 只看换手率绝对值,不看口径:单边与双边混用,导致成本估算翻倍或减半。
- 忽略换手率的时变特征:市场波动放大时换手率往往同步上升,成本压力并非线性。
- 用回测换手率直接推实盘:回测未考虑涨跌停、停牌、流动性约束,实盘换手率可能更高或更低。
- 把低换手等同于低风险:低换手可能意味着信号迟钝、集中度高或调仓不及时。
- 不做成本压力测试:未模拟成本翻倍、滑点扩大、容量受限等情景,导致策略上线后净值不及预期。
掌握换手率的定义、计算方式以及高频与低频策略的换手特征,是后续进行策略容量估算和成本压力测试的前提。只有先把“交易强度”量化清楚,才能进一步回答“这个策略能装多少钱”和“成本上升后还能不能赚钱”这两个关键问题。